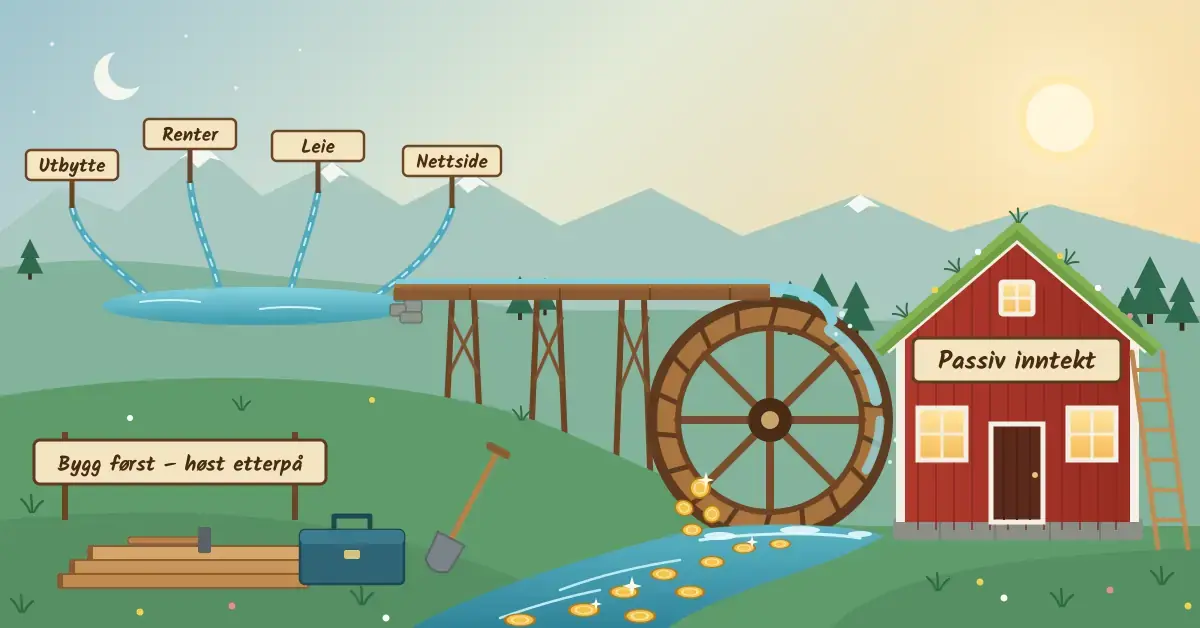
Passiv inntekt er penger du tjener uten å jobbe aktivt time for time – for eksempel utbytte fra aksjer, renter på sparepengene, leieinntekter eller inntekter fra en nettside som fortsetter å selge mens du gjør noe helt annet. Uttrykket «tjen penger mens du sover» har gjort begrepet populært, men det gir ofte et skjevt bilde av hvor enkelt det er. Denne guiden forklarer hva passiv inntekt faktisk er, hvilke kilder som finnes, hvordan slike inntekter skattlegges i Norge, hvilke feil folk oftest gjør, og hvordan du kan komme i gang på en realistisk måte.
Viktige punkter
- Definisjon: Passiv inntekt krever lite løpende arbeid, men nesten alltid kapital, tid eller kompetanse i starten.
- «Mens du sover» er delvis en myte: pengene kan komme inn automatisk, men kildene må bygges opp og vedlikeholdes.
- Vanlige kilder: utbytte og fond, renter, utleie, affiliate, digitale produkter, annonser, royalties og folkefinansiering.
- Skatt i Norge (2026): utbytte/aksjegevinst ca. 37,84 %, renter 22 %, leieinntekter skattepliktige med unntak for egen bolig.
- Diversifiser: flere mindre inntektskilder er tryggere enn én stor.
- Unngå «raske penger»: garantert høy avkastning uten risiko er nesten alltid svindel.
Hva er passiv inntekt?
Passiv inntekt er inntekt som krever lite eller ingen løpende arbeidsinnsats for å opprettholdes, i motsetning til aktiv inntekt som lønn, der du bytter tid mot penger. Skillet er ikke absolutt. De fleste kilder til passiv inntekt krever en betydelig innsats i starten – enten i form av kapital (penger du investerer), tid (du bygger noe opp) eller kompetanse – og de aller fleste krever noe vedlikehold underveis.
En nyttig måte å tenke på det er at passiv inntekt skiller selve arbeidet fra betalingen i tid. Du gjør jobben én gang, eller setter inn kapitalen én gang, og så fortsetter inntekten å komme i perioden etterpå. En lærebok du skriver kan selges i mange år, en aksje kan betale utbytte år etter år, og et rom du leier ut gir husleie hver måned uten at du gjentar den opprinnelige jobben med å skaffe boligen.
Passiv inntekt kontra aktiv inntekt
Aktiv inntekt stopper når du stopper: slutter du å jobbe, slutter lønnen. Passiv inntekt er designet for å fortsette en stund etter at innsatsen er lagt ned. I praksis lever de fleste av en blanding. Mange starter med aktiv inntekt (jobb eller frilansoppdrag), bruker en del av den til å bygge opp passive kilder, og lar de passive inntektene gradvis ta over en større del av økonomien.
Er «tjen penger mens du sover» en myte?
Ja og nei. Det stemmer at pengene kan komme inn mens du sover – en nettbutikk tar imot bestillinger om natten, og utbytte betales uavhengig av hva du gjør. Men bildet av at du «lener deg tilbake» helt uten innsats er misvisende. Nesten all passiv inntekt krever én av tre ting på forhånd: penger å investere, mye arbeid i oppstarten, eller en ferdighet som er verdt å betale for. Og nesten alt krever vedlikehold: en nettside må oppdateres, en utleiebolig må driftes, og en investeringsportefølje bør følges med på.
Den romantiske forestillingen – at du sover godt mens pengene renner inn, kanskje til og med i en ny seng du har valgt ut etter en grundig kontinentalseng test – er et hyggelig bilde, men ikke en plan. En realistisk tilnærming handler om å bygge én eller flere inntektskilder som faktisk tåler tiden, og å forstå kostnadene, risikoen og skatten før du starter.
Vanlige kilder til passiv inntekt
Det finnes ikke én «beste» kilde til passiv inntekt – valget avhenger av hvor mye kapital du har, hvor mye tid du kan legge ned i starten, og hvor mye risiko du tåler. Under følger de vanligste kildene, delt inn etter om de krever mest kapital eller mest arbeid.
Utbytte fra aksjer og aksjefond
Når du eier aksjer eller aksjefond, kan du få utbetalt en andel av overskuddet som utbytte, i tillegg til at verdien kan stige over tid. Dette er en kapitaltung form for passiv inntekt: avkastningen avhenger av hvor mye du har investert. Et bredt indeksfond sprer risikoen over mange selskaper og krever lite oppfølging, mens enkeltaksjer krever mer innsikt. Historisk avkastning er ingen garanti for fremtiden, og verdien kan både stige og falle. For å komme i gang trenger du en aksjehandelskonto hos en bank eller nettmegler. Les mer om hvordan du legger en plan i vår guide til investeringsstrategi.
Renter på sparing
Renter på en sparekonto eller på rentefond er den enkleste og minst risikable formen for passiv inntekt. Du setter inn pengene, og banken betaler renter. Avkastningen er normalt lav, og med inflasjon kan realverdien falle selv om beløpet vokser nominelt. Fordelen er forutsigbarhet og lav risiko, noe som gjør sparekonto godt egnet som buffer og til kortsiktige mål.
Utleie av bolig eller rom
Utleie gir jevne månedlige inntekter, men er mindre passivt enn mange tror. Du må finne leietakere, vedlikeholde boligen og håndtere eventuelle problemer. Mange starter i det små ved å leie ut et rom eller en hybel i egen bolig før de vurderer en egen utleiebolig. Husk at utleie binder mye kapital og at boligpriser kan svinge.
Affiliate-markedsføring og innholdsnettsteder
Med affiliate-markedsføring tjener du provisjon når noen klikker seg videre fra innholdet ditt og kjøper et produkt. Dette er en arbeidstung kilde: nettstedet, tekstene og trafikken må bygges opp før inntektene kommer, og innholdet må holdes oppdatert for å beholde plasseringen i søkemotorene. Når grunnmuren først står, kan en artikkel fortsette å gi inntekter lenge. Se hvordan modellen fungerer i oversikten over affiliate programmer, og hvordan du kan tjene penger på bloggen din.
Digitale produkter: e-bøker og nettkurs
Et digitalt produkt lager du én gang og selger mange ganger, uten lager eller frakt. Et nettkurs eller en e-bok kan selges år etter år hvis innholdet holder seg relevant. Innsatsen ligger i å lage noe folk vil betale for, og i markedsføringen. Vil du fordype deg, har vi egne guider til å tjene penger på online kurs og til å selge e-bøker.
Annonseinntekter
Har du en nettside, en blogg eller en YouTube-kanal med trafikk, kan du tjene penger på annonser som vises til leserne eller seerne. Inntekten avhenger av hvor mange som ser innholdet, og krever at du først bygger opp et publikum. Les mer om hvordan du setter opp en nettside med reklame.
Royalties og åndsverk
Lager du musikk, bilder, programvare, bøker eller andre åndsverk, kan du få royalties hver gang verket brukes eller selges. Fotografer kan for eksempel selge bilder via bildebanker, og musikere får vederlag når musikken strømmes. Også dette krever stor innsats i starten og at verket faktisk etterspørres.
Folkefinansiering og utlån
Gjennom folkefinansiering (crowdfunding) kan du låne ut penger til privatpersoner eller bedrifter og få renter tilbake, eller investere i prosjekter mot en andel av avkastningen. Dette kan gi høyere rente enn banksparing, men risikoen er også høyere – du kan tape hele eller deler av beløpet hvis låntakeren ikke betaler. Les mer om crowdfunding som alternativ investering.
Sammenligning
| Kilde | Oppstartskapital | Innsats i starten | Vedlikehold | Typisk risiko | Skatt i Norge (forenklet) |
|---|---|---|---|---|---|
| Renter på sparekonto | Lav | Svært lav | Svært lavt | Lav | 22 % på rentene |
| Aksjeutbytte og aksjefond | Middels–høy | Lav–middels | Lavt–middels | Middels–høy | Ca. 37,84 % (utsatt i ASK) |
| Utleie av bolig/rom | Høy | Middels | Middels–høyt | Middels | Skattepliktig; unntak for egen bolig |
| Affiliate / innholdsnettsted | Lav | Høy | Middels | Middels | Skattlegges som inntekt/næring |
| Digitale produkter (kurs, e-bok) | Lav | Høy | Lavt–middels | Middels | Skattlegges som inntekt/næring |
| Annonseinntekter | Lav | Høy | Middels | Middels | Skattlegges som inntekt/næring |
| Folkefinansiering / utlån | Middels | Lav | Lavt | Høy | 22 % på renteinntekten |
Hvor mye skatt betaler du på passiv inntekt i Norge?
Passiv inntekt er skattepliktig på lik linje med annen inntekt, men reglene varierer med kilden. Dette er et forenklet oversiktsbilde for inntektsåret 2026 – sjekk alltid de oppdaterte reglene hos Skatteetaten før du baserer deg på tallene, og vurder å kontakte en regnskapsfører ved større beløp.
Utbytte og gevinst på aksjer
Utbytte og gevinst på aksjer regnes som «eierinntekt». Beløpet (etter et eventuelt skjermingsfradrag) ganges opp med en oppjusteringsfaktor på 1,72 og skattlegges deretter med den alminnelige skattesatsen på 22 prosent. Det gir en effektiv skattesats på om lag 37,84 prosent for 2026. Et utbytte på 100 000 kroner gir altså rundt 37 840 kroner i skatt. Skjermingsfradraget reduserer det skattepliktige beløpet, men du må selv passe på at det blir riktig ført i skattemeldingen.
Aksjesparekonto (ASK)
En aksjesparekonto lar deg kjøpe og selge aksjer og aksjefond uten at gevinst utløser skatt så lenge pengene blir stående på kontoen. Du kan bytte mellom fond fritt uten å betale skatt på gevinsten, og skatten utsettes til du tar ut mer enn det du totalt har satt inn. Uttak opp til det du har skutt inn, er skattefrie; det er først når uttaket overstiger innskuddet at overskuddet skattlegges. Dette gjør ASK gunstig for langsiktig sparing i aksjer og aksjefond. Merk at utbytte inne på kontoen også skattlegges først ved uttak.
Renteinntekter
Renter fra bankkonto, rentefond eller utlån regnes som kapitalinntekt og skattlegges med den alminnelige satsen på 22 prosent. Her er det ingen oppjusteringsfaktor slik det er for utbytte.
Leieinntekter
Hovedregelen er at leieinntekter er skattepliktige, men det finnes viktige unntak. Leier du ut en del av boligen du selv bor i, er inntekten skattefri så lenge du leier ut mindre enn halvparten av boligen regnet etter utleieverdi. Leier du ut mer enn halvparten, er inntekten skattefri bare hvis samlet årlig leie er under 20 000 kroner – overstiger du grensen, blir hele årets leieinntekt skattepliktig. Ved korttidsutleie (under 30 dager) av egen bolig er de første 15 000 kronene skattefrie, mens 85 prosent av det overskytende er skattepliktig. Leieinntekt fra en sekundærbolig du ikke bor i selv, skattlegges med 22 prosent, men du kan trekke fra kostnader knyttet til utleien.
Slik kommer du i gang med passiv inntekt
Veien til passiv inntekt starter med å velge en kilde som passer din situasjon, og deretter bygge den opp steg for steg. En enkel fremgangsmåte:
- Kartlegg utgangspunktet ditt. Hvor mye kapital kan du binde opp, og hvor mye tid har du til å bygge noe fra bunnen? Har du en ferdighet andre vil betale for? Svarene avgjør om du bør starte kapitaltungt (sparing, aksjer) eller arbeidstungt (innhold, digitale produkter).
- Bygg først en buffer. Sørg for en bufferkonto som dekker uforutsette utgifter før du binder penger i mer risikable plasseringer. Det hindrer at du må selge på et dårlig tidspunkt.
- Velg én kilde å starte med. Det er lettere å lykkes med én ting om gangen enn å spre seg tynt. Lær deg hvordan den fungerer, inkludert skatt og kostnader.
- Reinvester overskuddet. I begynnelsen vokser passiv inntekt raskest hvis du lar inntektene bygge videre på seg selv, for eksempel ved å reinvestere utbytte eller pløye inntekter tilbake i innholdet.
- Diversifiser etter hvert. Når den første kilden er etablert, kan du legge til flere, slik at du ikke er avhengig av én enkelt inntektsstrøm.
Ønsker du et bredere perspektiv på hvordan moderne inntektskilder settes sammen, kan du lese mer om den nye generasjonen inntekter.
Vanlige feil folk gjør
Mange gir opp eller taper penger på passiv inntekt, ikke fordi ideen er dårlig, men fordi de gjør de samme feilene. De vanligste er:
- Å undervurdere innsatsen i starten. «Passiv» betyr ikke «uten arbeid». Den som tror en nettside gir inntekt uten vedlikehold, blir som regel skuffet.
- Å jage raske penger. Tilbud som lover høy, garantert avkastning uten risiko er nesten alltid svindel. Reell passiv inntekt bygges over tid.
- Å glemme skatten. Mange regner avkastning uten å trekke fra skatt og kostnader, og overvurderer dermed hva de faktisk sitter igjen med.
- Å legge alle eggene i én kurv. Én enkelt aksje, én utleiebolig eller én nettside gjør deg sårbar hvis akkurat den svikter.
- Å ikke lese vilkårene. Affiliate-programmer, plattformer og investeringsprodukter har regler og gebyrer som påvirker hva du sitter igjen med.
- Å gi opp for tidlig. Arbeidstunge kilder kan ta måneder eller år før de gir merkbar inntekt. Tålmodighet er ofte forskjellen på å lykkes og mislykkes.
Risiko, sikkerhet og diversifisering
All passiv inntekt har en form for risiko. Aksjer kan falle i verdi, leietakere kan slutte å betale, søkemotorer kan endre algoritmene sine, og plattformer kan endre vilkår eller legges ned. Den viktigste beskyttelsen er å spre seg: flere mindre inntektskilder er tryggere enn én stor. Vær også kritisk til hvem du gir penger eller personopplysninger. Seriøse aktører er registrert og regulert – i Norge fører Finanstilsynet tilsyn med finansforetak, og Forbrukertilsynet håndhever markedsføringsreglene. Er et tilbud uklart om hvem som står bak, eller presser på med tidsfrister og «garantier», er det grunn til å være skeptisk.
Hvem passer passiv inntekt for?
Passiv inntekt passer for de aller fleste, men startpunktet er forskjellig. Har du kapital, men lite tid, passer sparing, aksjefond og utleie best. Har du tid og en ferdighet, men lite kapital, er innhold, digitale produkter og affiliate-markedsføring mer realistisk. Studenter og unge voksne kan begynne smått med sparing og små månedlige investeringer, mens de som allerede driver egen virksomhet kan bygge digitale produkter oppå det de kan fra før. Felles for alle er at det lønner seg å starte tidlig, slik at rentes rente og oppbygd innhold får tid til å virke.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om passiv inntekt og skatt i Norge, og er verken økonomisk, skattemessig eller juridisk rådgivning. Investeringer og utleie innebærer risiko, og du kan tape hele eller deler av beløpet du investerer. Skatteregler, satser og beløpsgrenser endres, og tallene her gjelder inntektsåret 2026. Kontroller alltid de oppdaterte reglene hos Skatteetaten, og rådfør deg med en autorisert regnskapsfører eller rådgiver før du tar større økonomiske beslutninger.
Kilder
Vanlige spørsmål (FAQ)
Kan man virkelig tjene penger mens man sover?
Ja, i den forstand at inntekten kan komme inn uten at du jobber akkurat i det øyeblikket – et utbytte utbetales og en nettbutikk selger om natten. Men du må nesten alltid legge ned kapital, mye arbeid eller en verdifull ferdighet først, og de fleste kilder krever vedlikehold underveis.
Hvor mye penger trenger jeg for å starte?
Det avhenger av kilden. Sparing og aksjefond kan startes med små, faste månedlige beløp. Innholdsbaserte kilder som blogg, digitale produkter og affiliate krever lite kapital, men mye tid i starten. Utleie av egen bolig krever at du allerede eier boligen.
Må jeg betale skatt på passiv inntekt?
Ja. Utbytte og aksjegevinst skattlegges med en effektiv sats på om lag 37,84 prosent for 2026, renter med 22 prosent, og leieinntekter er skattepliktige med enkelte unntak for utleie av egen bolig. Sjekk alltid de gjeldende reglene hos Skatteetaten.
Hva er den enkleste formen for passiv inntekt?
Renter på en sparekonto er enklest og minst risikabelt, men gir lav avkastning. Brede aksjefond via en aksjesparekonto er et vanlig neste steg for den som vil ha høyere forventet avkastning og kan tåle svingninger.
Hvor lang tid tar det før passiv inntekt monner?
Kapitaltunge kilder gir avkastning fra dag én, men beløpet avhenger av hvor mye du har investert. Arbeidstunge kilder som innhold og digitale produkter kan ta måneder eller år før de gir merkbar inntekt, men kan til gjengjeld vokse betydelig over tid.