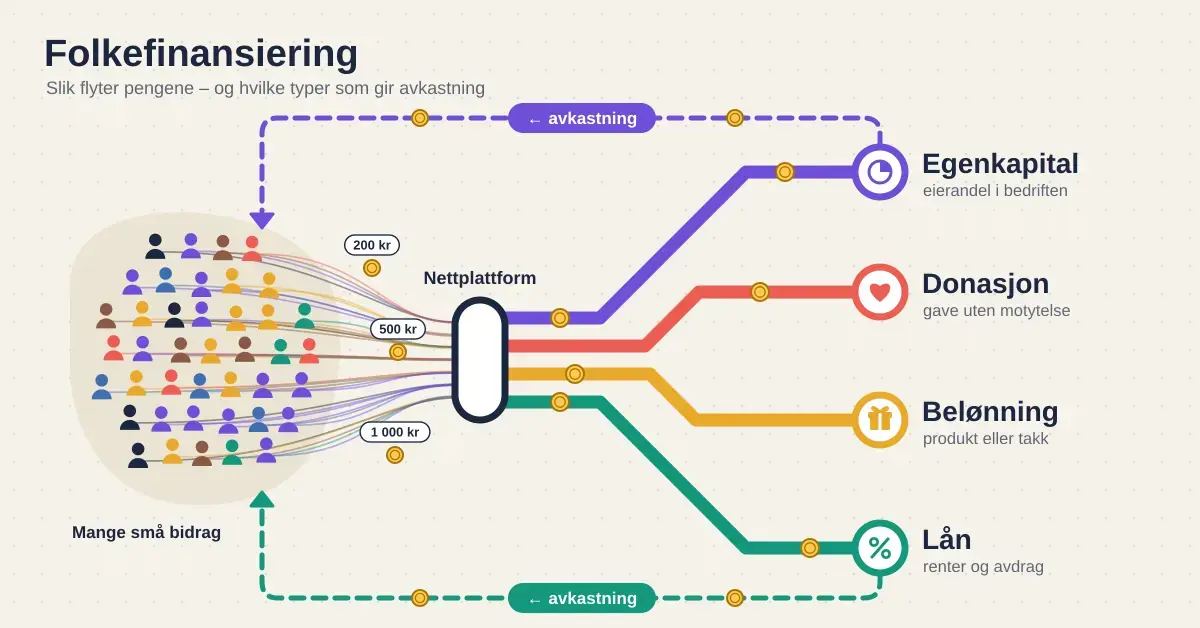

Crowdfunding – på norsk ofte kalt folkefinansiering – går ut på at mange personer bidrar med hvert sitt, gjerne små, beløp til et prosjekt, et produkt, et lån eller en bedrift gjennom en nettplattform. For deg som sitter på en idé, er det en måte å reise kapital på uten en tradisjonell bank. For deg som har noen kroner til overs, kan enkelte varianter også brukes som en alternativ investering ved siden av aksjer, fond og bankinnskudd. Men formene er svært forskjellige, og bare noen av dem gir deg mulighet for økonomisk avkastning. Her går vi gjennom hvordan crowdfunding fungerer, hvilke typer som finnes, hva du realistisk kan få igjen, hvilken risiko du tar, og hvilke regler som gjelder i Norge i dag.
Viktige punkter
- Crowdfunding = folkefinansiering: mange personer bidrar med hvert sitt beløp til et prosjekt, en bedrift eller et lån via en nettplattform.
- Fire hovedtyper: donasjon, belønning, lån (crowdlending) og egenkapital (aksjer).
- Kun lån og egenkapital gir avkastning – og dermed reell risiko for å tape pengene. Donasjon og belønning er ikke investeringer.
- Ny lov: folkefinansieringsloven trådte i kraft 1. august 2026 og krever tillatelse fra Finanstilsynet.
- Høy risiko ved oppstartsselskaper: mange lykkes aldri, og andeler er ofte vanskelige å selge. Invester bare det du tåler å tape, og spre risikoen.
Hva er crowdfunding (folkefinansiering)?
Crowdfunding er en finansieringsform der en stor gruppe mennesker – «the crowd» – samler penger til et felles formål via en nettplattform. I stedet for at én bank eller én investor dekker hele behovet, bidrar kanskje tusenvis av personer med alt fra noen hundrelapper til titusener hver. Plattformen kobler dem som trenger kapital, sammen med dem som vil gi, låne ut eller investere, og håndterer betaling og informasjon.
Folkefinansiering er ikke én ting, men en samlebetegnelse. Det avgjørende skillet er hva du får igjen for pengene: ingenting, en belønning, renter eller en eierandel. Det er dette som avgjør om du egentlig gir en gave, forhåndskjøper et produkt eller gjør en investering med forventning om avkastning – og dermed også hvor stor risiko du tar.
Interessen i Norge har vokst kraftig. Norsk Crowdfunding Forening oppga allerede i 2020 at det var registrert over 700 000 brukere på tvers av de ulike plattformene (merk at dette er kumulative registreringer, ikke antall aktive investorer). Du finner en oversikt over typene og aktørene hos bransjeforeningen.
De fire hovedtypene av crowdfunding
Det finnes fire hovedformer for folkefinansiering. De to første handler i praksis om å støtte eller forhåndskjøpe, mens de to siste er faktiske investeringer med forventet avkastning.
Donasjonsbasert crowdfunding
Donasjonsbasert crowdfunding er ren pengegave. Du gir fordi du vil støtte et formål – en veldedig sak, en nabo i en vanskelig situasjon, et lokalt idrettslag eller et kreativt prosjekt – og du forventer ingenting tilbake. Dette er ikke en investering, og du kan ikke regne med å få pengene igjen. Kjente eksempler internasjonalt er innsamlingsplattformer som GoFundMe, mens Spleis er den mest brukte tjenesten i Norge.
Belønningsbasert crowdfunding
Belønningsbasert crowdfunding er den formen folk flest forbinder med ordet «crowdfunding». Her bidrar du med et beløp og får en belønning tilbake – ofte selve produktet når det er ferdig, eller andre goder som vokser i takt med hvor mye du gir. Det minner litt om måten en innskuddsbonus på casino trappes opp etter innsats: jo høyere beløp, jo flere goder. For brettspillet «Tainted Grail» kunne du for eksempel velge mellom bare PC-spillet, grunnspillet, eller grunnspillet med alle utvidelsene, alt etter hvor mye du støttet med.
Viktig å forstå: dette er i realiteten et forhåndskjøp, ikke en investering. Du får ikke eierandel eller avkastning, og du bærer risikoen for at produktet blir forsinket eller aldri leveres. Kickstarter og Indiegogo er de to store internasjonale plattformene for denne typen.
Lånebasert crowdfunding (crowdlending)
Lånebasert crowdfunding, også kalt crowdlending eller folkelån, går ut på at mange personer sammen låner ut penger til en bedrift eller et prosjekt. Du får pengene tilbake over tid med renter, på samme måte som en bank tjener på et lån. Avkastningen er renten, og risikoen er at låntakeren ikke klarer å betale tilbake. I Norge brukes crowdlending mye til å finansiere eiendomsprosjekter og bedriftslån. Dette er en mellomting mellom sparing og investering: du kan få en forhåndsavtalt rente, men kapitalen er ikke garantert slik et bankinnskudd er dekket av innskuddsgarantien.
Egenkapitalbasert crowdfunding (aksjer)
Egenkapitalbasert crowdfunding (equity crowdfunding) er den som ligner mest på tradisjonell aksjeinvestering. Du investerer penger og får aksjer eller andeler i selskapet tilbake – ofte i unge oppstartsselskaper lenge før de eventuelt kommer på børs. Du kan tjene penger på to måter: ved å selge andelene videre til en høyere pris senere, eller ved å motta utbytte hvis selskapet går med overskudd og velger å dele ut en del av det til eierne. Dette er høyrisiko: mange oppstartsselskaper lykkes aldri, andelene er lite likvide (vanskelige å selge raskt), og du kan tape hele det investerte beløpet.
Sammenligning
| Type | Hva du gir | Hva du får igjen | Avkastning? | Risiko |
|---|---|---|---|---|
| Donasjon | En pengegave | Ingenting materielt | Nei | Du får ikke pengene tilbake |
| Belønning | Et bidrag (forhåndskjøp) | Produkt eller goder | Nei | Forsinkelse eller manglende levering |
| Lån (crowdlending) | Et utlån | Lånet tilbake med renter | Ja, renter | Mislighold – kapitalen er ikke garantert |
| Egenkapital (aksjer) | En investering | Aksjer/andeler i selskapet | Ja, gevinst/utbytte | Høy – kan tape alt, lite likvid |
Kickstarter og Indiegogo: de internasjonale belønningsplattformene
Kickstarter og Indiegogo er de mest kjente plattformene for belønningsbasert crowdfunding. De fungerer nesten som forhåndsbutikker for produkter som ennå ikke har nådd markedet fordi gründeren mangler kapital. Styrken er den store internasjonale brukergruppen, og Indiegogo kan i tillegg bistå med distribusjon i mange land. Vil du forstå mekanikken steg for steg, har tek.no en nyttig gjennomgang av hvordan Kickstarter er bygd opp.
Kjente kampanjer viser hvor stort dette kan bli. Barneboken «Good Night Stories for Rebel Girls» samlet inn over 675 000 dollar på Kickstarter mot et opprinnelig mål på 40 000 dollar, og ble den mest finansierte originale barneboken på plattformen; medregnet den etterfølgende Indiegogo-kampanjen passerte den én million dollar. Brettspillet «Tainted Grail: The Fall of Avalon» fra Awaken Realms hentet inn rundt 6,3 millioner dollar (i størrelsesorden 55 millioner kroner) og var det mest finansierte brettspillet på Kickstarter i 2018.
Gebyrer: Kickstarter tar 5 % av beløpet som samles inn på en vellykket kampanje, pluss et betalingsgebyr til betalingsleverandøren på omtrent 3–5 %. Blir ikke finansieringsmålet nådd, trekkes ingenting. Indiegogo opererer med en plattformavgift på 5 % pluss et betalingsgebyr. Dette er kostnader gründeren må regne inn – ikke noe du som støttespiller betaler ekstra for.
Crowdfunding-plattformer i Norge
I Norge finnes det både egenkapital- og lånebaserte plattformer. Folkeinvest, med base i Trondheim, har vært den mest kjente aktøren for egenkapitalbasert folkefinansiering og formidler aksjeemisjoner i små, unoterte selskaper. Merk at eierskapet og driften har vært i endring: tjenesten ble i 2025 solgt til danske Flex Funding, og Finanstilsynet gjennomførte samme år et tematilsyn av selskapet. Sjekk derfor alltid gjeldende status og vilkår direkte hos plattformen før du investerer.
På lånesiden (crowdlending) har aktører som Kameo, FundingPartner og Dealflow vært aktive, med hovedvekt på eiendoms- og bedriftsfinansiering. Bildet endrer seg raskt, og flere tidligere plattformer – blant annet Perx og Lendonomy – er ikke lenger i drift. Det understreker et viktig poeng: dette er et ungt marked der aktører kommer og går, og du bør kontrollere at en plattform faktisk har tillatelse fra Finanstilsynet (mer om det under) før du setter inn penger.
Vurderer du folkefinansiering fra den andre siden – som gründer som trenger kapital – bør du se den opp mot andre muligheter. Vi har en egen gjennomgang av hvordan du kan låne penger til bedriftsetablering, og en guide til å stifte firma og velge selskapsform.
Slik fungerer crowdfunding som investering
Som investering er det bare de lånebaserte og egenkapitalbaserte formene som er relevante, fordi det bare er der du kan forvente avkastning. Avkastningen kommer på ulike måter avhengig av typen:
- Renter (crowdlending): Du låner ut og får en forhåndsavtalt rente så lenge låntakeren betaler som avtalt. Avkastningen er mer forutsigbar, men kapitalen kan gå tapt hvis prosjektet misligholdes.
- Verdistigning (egenkapital): Du håper å selge aksjene dine senere til en høyere pris, for eksempel hvis selskapet vokser, henter ny kapital til høyere verdi eller blir kjøpt opp.
- Utbytte (egenkapital): Går selskapet med overskudd og velger å dele ut en del av det, kan du motta utbytte som eier. Mange oppstartsselskaper betaler imidlertid ikke utbytte på mange år, fordi de pløyer overskuddet tilbake i vekst.
Et sentralt forbehold er likviditet. En børsnotert aksje kan du som regel selge samme dag. Andeler i et unotert oppstartsselskap kan være nesten umulige å selge før selskapet eventuelt børsnoteres eller kjøpes opp, og det kan ta mange år – om det skjer i det hele tatt. Crowdfunding egner seg derfor best for penger du kan binde opp over tid, og bør ses som ett lite innslag i en ellers spredt portefølje. Les gjerne også våre generelle råd om privatøkonomi for å få på plass buffer og budsjett før du investerer.
Reglene for folkefinansiering i Norge
Reglene ble vesentlig strammet inn i 2026. Lov om folkefinansiering av næringsvirksomhet (folkefinansieringsloven) trådte i kraft 1. august 2026 og gjennomfører EUs forordning (EU) 2020/1503 om europeiske tilbydere av folkefinansieringstjenester i norsk rett. Etter de nye reglene er folkefinansieringstjenester konsesjonspliktige: det kreves tillatelse for å tilby dem innenfor EØS, og norske plattformer må søke Finanstilsynet om denne tillatelsen. Finanstilsynet fører tilsyn med både foretakene og etterlevelsen av loven.
Regelverket stiller blant annet krav til styring og kontroll, kapital, markedsføring og ikke minst investorbeskyttelse. Noen sentrale elementer er:
- Nøkkelinformasjonsdokument: For hvert prosjekt skal det utarbeides et standardisert informasjonsdokument (Key Investment Information Sheet) som beskriver prosjektet og risikoen.
- Kunnskapstest: Plattformen skal vurdere om investeringen er egnet for ikke-profesjonelle investorer, blant annet gjennom en kunnskapstest ved registrering.
- Betenkningstid: Ikke-profesjonelle investorer har en angre-/betenkningsperiode før avtalen blir bindende.
- Beløpsgrense per prosjekt: Forordningen setter en øvre ramme på inntil 5 millioner euro som en prosjekteier kan hente inn over en periode på tolv måneder før strengere prospektregler slår inn.
Merk at forordningen gjelder folkefinansiering til næringsvirksomhet. Lånebasert folkefinansiering til forbrukere faller utenfor dette regelverket. Skal du investere, bør du derfor sjekke at plattformen har nødvendig tillatelse, og at du forstår hvilken beskyttelse du faktisk har.
Skatt på avkastning fra crowdfunding
Avkastning fra crowdfunding er skattepliktig i Norge. Renteinntekter fra crowdlending skattlegges som kapitalinntekt, og gevinst eller utbytte fra aksjer og andeler skattlegges etter de vanlige reglene for aksjeinntekt. Tap kan i mange tilfeller føres til fradrag. Reglene kan være kompliserte, særlig for utbytte og gevinst, så det kan lønne seg å sette seg inn i hvordan regnskap, moms og skatt fungerer – eller rådføre deg med regnskapsfører. Husk at du selv er ansvarlig for å føre opp inntektene i skattemeldingen.
Slik kommer du i gang som investor
Vil du prøve crowdfunding som investering, er dette en fornuftig fremgangsmåte steg for steg:
- Få privatøkonomien på plass først. Ha en buffer og nedbetal dyr gjeld før du binder penger i høyrisikoinvesteringer.
- Velg type. Bestem om du vil låne ut (crowdlending, mer forutsigbart) eller kjøpe eierandeler (egenkapital, høyere risiko og mulig gevinst).
- Velg en seriøs plattform. Kontroller at plattformen har tillatelse fra Finanstilsynet og les vilkårene nøye.
- Les nøkkelinformasjonen. Gå gjennom informasjonsdokumentet, budsjettene og risikobeskrivelsen for hvert prosjekt.
- Invester lite og spre. Start med beløp du har råd til å tape, og fordel på flere prosjekter fremfor å satse alt på ett.
- Følg opp og skatt riktig. Hold oversikt over investeringene og før avkastningen i skattemeldingen.
Trenger du andre måter å finansiere deg på, eller vil sammenligne med vanlige lån, kan det være nyttig å lese om hvordan du kan låne penger online.
Vanlige feil å unngå
Mange gjør de samme feilene når de prøver crowdfunding for første gang:
- Å tro at belønning er investering. Støtter du en Kickstarter-kampanje, kjøper du et produkt på forhånd – du får verken eierandel eller pengene tilbake.
- Å undervurdere risikoen. Oppstartsselskaper har høy feilrate. Invester aldri mer enn du tåler å tape.
- Å glemme likviditeten. Andeler i unoterte selskaper kan være umulige å selge på kort sikt.
- Å satse alt på ett prosjekt. Uten spredning blir ett mislykket selskap svært kostbart.
- Å hoppe over det «kjedelige». Nøkkelinformasjon, budsjetter og vilkår er der nettopp for at du skal forstå hva du går inn i.
- Å bruke plattformer uten tillatelse. Etter de nye reglene bør seriøse aktører ha tillatelse fra Finanstilsynet.
Hvem passer crowdfunding for?
Crowdfunding passer for ulike behov. Som gründer er belønnings- eller egenkapitalbasert folkefinansiering aktuelt hvis du vil teste markedet, bygge en kundegruppe og hente kapital uten tradisjonell bank. Som investor passer crowdlending for deg som ønsker litt høyere rente enn banken mot høyere risiko, mens egenkapital-crowdfunding passer for deg som tåler høy risiko og vil støtte tidligfaseselskaper – med penger du kan binde opp lenge. For den som bare vil støtte en god sak eller et kreativt prosjekt, er donasjons- og belønningsbaserte plattformer det naturlige valget, uten forventning om avkastning. Felles for alle er at du bør forstå hvilken av de fire typene du faktisk deltar i.
Ansvarsfraskrivelse: Denne artikkelen er kun ment som generell informasjon om crowdfunding og folkefinansiering, og er verken økonomisk rådgivning eller en oppfordring til å investere. All investering innebærer risiko, og du kan tape hele eller deler av det investerte beløpet. Vurder din egen situasjon, les vilkårene nøye og søk eventuelt råd hos en autorisert rådgiver. Offisiell og oppdatert informasjon om reglene finner du hos Finanstilsynet, og generell forbrukerinformasjon hos Forbrukerrådet.
Kilder
- Finanstilsynet – Folkefinansiering (tema)
- Finanstilsynet – Lov om folkefinansiering av næringsvirksomhet gjelder fra 1. august 2026
- Stortinget – Lovvedtak 24 (2025–2026) om folkefinansiering
- Regjeringen – EØS-notat om forordning (EU) 2020/1503
- Kickstarter – Fees: A Comprehensive Guide for Creators
- Publishers Weekly – «Rebel Girls» tops $1M in crowdfunding
- ICv2 – Tainted Grail enters top tabletop Kickstarter chart
- Finanstilsynet – Tematilsyn Folkeinvest AS (rapport, 2025)
- Shifter – Over 700 000 registrerte brukere i norsk crowdfunding
Vanlige spørsmål (FAQ)
Er crowdfunding en trygg investering?
Nei, crowdfunding er ikke en trygg investering. Lån- og egenkapitalbasert folkefinansiering innebærer reell risiko for å tape pengene, særlig ved investering i oppstartsselskaper. Donasjons- og belønningsbaserte bidrag er ikke investeringer i det hele tatt, og du kan ikke forvente pengene tilbake.
Hva er forskjellen på crowdfunding og crowdlending?
Crowdfunding er samlebegrepet for all folkefinansiering, mens crowdlending er den lånebaserte varianten der mange sammen låner ut penger til en bedrift eller et prosjekt og får renter tilbake. Crowdlending er altså én av de fire typene crowdfunding.
Må jeg skatte av det jeg tjener på crowdfunding?
Ja. Renteinntekter fra crowdlending skattlegges som kapitalinntekt, og gevinst og utbytte fra aksjer og andeler skattlegges etter reglene for aksjeinntekt. Du er selv ansvarlig for å føre opp inntektene i skattemeldingen, og tap kan ofte føres til fradrag.
Hvor mye kan jeg tjene på crowdfunding?
Det varierer sterkt. Crowdlending gir typisk en forhåndsavtalt rente, mens egenkapital-crowdfunding kan gi høy gevinst hvis selskapet lykkes – men oftest ingenting, fordi mange oppstartsselskaper mislykkes. Det finnes ingen garantert avkastning.
Er crowdfunding lovlig regulert i Norge?
Ja. Folkefinansieringsloven trådte i kraft 1. august 2026 og gjennomfører EUs forordning 2020/1503. Folkefinansieringstjenester er nå konsesjonspliktige, og plattformer må ha tillatelse fra Finanstilsynet for å tilby tjenestene innenfor EØS.