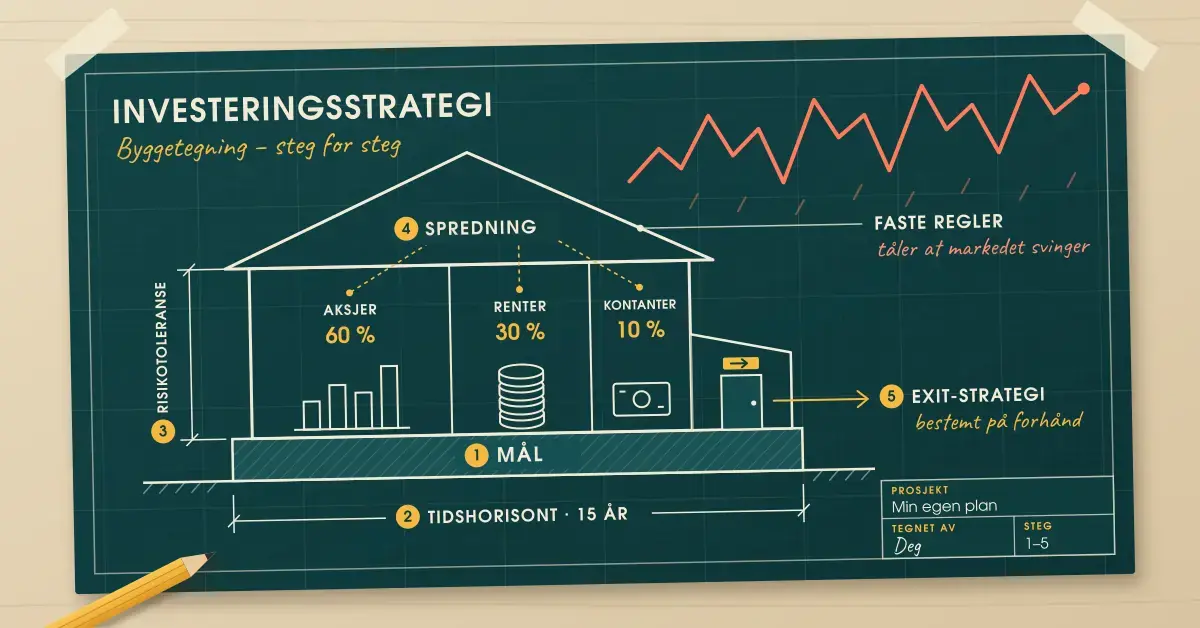
En investeringsstrategi er en fast plan for hva du investerer i, hvor mye du satser, og når du kjøper og selger. I stedet for å handle på innfall gir strategien deg klare regler å følge – også når markedet svinger og følelsene prøver å ta over. I denne guiden går vi gjennom hvordan du bygger din egen strategi fra bunnen av, hvilke valg du må ta underveis, hvilke feil nybegynnere oftest gjør, hvordan skatt fungerer i Norge, og hvordan du skiller seriøse verktøy fra rene svindelforsøk.
Viktige punkter
- En investeringsstrategi er en fast plan for hva, hvor mye og når du kjøper og selger.
- Start med fire ting: mål, tidshorisont, risikotoleranse og hvordan du sprer pengene.
- Spredning (diversifisering) og lave kostnader betyr ofte mer for resultatet enn å treffe «riktig» aksje.
- En exit-strategi bestemmer på forhånd når du selger – både ved gevinst og ved tap.
- Vær svært skeptisk til programvare eller «roboter» som lover automatisk eller garantert daglig gevinst.
Hva er en investeringsstrategi?
En investeringsstrategi er et sett med regler du bestemmer på forhånd, slik at du vet hvordan du skal handle i ulike situasjoner. Strategien svarer på fire grunnleggende spørsmål: hva du vil oppnå, hvor lang tid du har, hvor mye risiko du tåler, og hvordan du fordeler pengene mellom ulike typer investeringer. Når disse er på plass, blir hvert enkelt kjøp og salg en konsekvens av planen – ikke en impulsbeslutning.
Det er viktig å skille mellom en strategi og et enkelt «tips». Et tips handler om én bestemt aksje akkurat nå. En strategi er rammeverket som avgjør om den aksjen i det hele tatt passer inn i porteføljen din, hvor stor andel den eventuelt skal utgjøre, og under hvilke betingelser du selger den igjen. Alle de mest kjente langsiktige investorene har til felles at de følger en tydelig og gjentakbar metode, ikke at de gjetter riktig hver gang.
Derfor trenger du en investeringsstrategi
Hovedgrunnen til å ha en strategi er at den beskytter deg mot deg selv. De fleste tap i aksjemarkedet skyldes ikke dårlige selskaper, men dårlige beslutninger tatt i panikk eller eufori – man selger på bunn når alt faller, og kjøper på topp når alle andre er optimistiske. En nedskrevet plan gir deg noe å holde deg til når magefølelsen trekker i feil retning.
En gjennomtenkt strategi gir flere konkrete fordeler:
- Lavere risiko over tid, fordi du sprer pengene og unngår å satse alt på ett kort.
- Mer forutsigbar avkastning, siden du handler systematisk i stedet for tilfeldig.
- Enklere beslutninger, fordi reglene allerede er bestemt før følelsene kommer i veien.
- Bedre oversikt over hva du eier og hvorfor, slik at du lettere kan vurdere om en ny investering passer inn.
Strategien hjelper deg også å unngå såkalt daytrading – svært hyppig kjøp og salg i løpet av dagen – som for de aller fleste privatpersoner gir høye kostnader og dårligere resultater enn en rolig, langsiktig tilnærming. Vil du lese mer om grunnlaget, har vi en egen artikkel om hvem som helst kan bli god til investering.
Slik bygger du din egen investeringsstrategi steg for steg
Du trenger verken store summer eller spesialkompetanse for å lage en strategi. Det handler om å ta noen bevisste valg i riktig rekkefølge. Her er de åtte stegene de fleste solide strategier bygger på.
Steg 1: Sett et konkret mål
Start med å definere hva pengene faktisk skal brukes til. Et mål som «egenkapital til bolig om ti år» eller «pensjon om tretti år» styrer alle de andre valgene dine. Et konkret mål med et beløp og en dato er langt mer nyttig enn et vagt ønske om «å tjene mest mulig», fordi det forteller deg hvor mye du må spare hver måned og hvor mye risiko du har råd til å ta.
Steg 2: Bestem tidshorisonten
Tidshorisonten er hvor lenge du kan la pengene stå i fred. Jo lengre horisont, desto mer av svingningene i markedet kan du sitte gjennom uten å måtte selge på et dårlig tidspunkt. Penger du trenger innen ett til tre år bør normalt ikke stå i aksjer, mens penger du ikke skal røre på ti år eller mer tåler langt mer risiko. Er du ung, har du en lang horisont som i seg selv er en fordel – vi går nærmere inn på dette i artikkelen om investering for unge voksne og studenter.
Steg 3: Kartlegg risikotoleransen din
Risikotoleranse handler om hvor store verdifall du klarer å leve med uten å få søvnproblemer eller selge i panikk. Vær ærlig med deg selv: en portefølje som faller 30 prosent et dårlig år er helt normal for aksjer, men den følelsen er ubehagelig i praksis. Risikoen bør matche både tidshorisonten (steg 2) og din egen psykologi. En vanlig løsning er å kombinere aksjer med tryggere plasseringer, slik at den samlede svingningen blir til å leve med.
Steg 4: Spre risikoen (diversifisering)
Diversifisering betyr å fordele pengene på mange ulike investeringer, slik at ett enkelt feilskjær ikke velter hele porteføljen. I praksis kan det bety å eie mange selskaper i ulike bransjer og land i stedet for noen få. For nybegynnere er et bredt indeksfond – et fond som automatisk eier en liten bit av svært mange selskaper – ofte den enkleste måten å oppnå god spredning på til lave kostnader. Spredning fjerner ikke all risiko, men den fjerner den unødvendige risikoen ved å satse for mye på enkeltselskaper.
Steg 5: Hold kostnadene nede
Kostnader er noe av det få du faktisk kan kontrollere, og de spiser av avkastningen hvert eneste år. Et fond med 1,5 prosent årlig gebyr må slå et fond med 0,2 prosent gebyr med godt over ett prosentpoeng bare for å gå likt ut. Over flere tiår utgjør forskjellen svært mye penger på grunn av renters rente. Sjekk derfor alltid årlige forvaltningsgebyrer, kjøps- og salgsgebyrer og eventuelle plattformavgifter før du velger produkt.
Steg 6: Lag en kjøpsplan – og hold deg til den
En av de mest robuste metodene for vanlige sparere er å investere et fast beløp til faste tidspunkt, for eksempel hver måned, uansett hvordan markedet ser ut. Dette kalles ofte månedssparing eller «krone-for-krone». Fordelen er at du automatisk kjøper flere andeler når prisene er lave og færre når de er høye, og du slipper å forsøke å treffe det perfekte tidspunktet – noe selv profesjonelle sjelden klarer konsekvent.
Steg 7: Rebalanser med jevne mellomrom
Rebalansering betyr å justere porteføljen tilbake til den fordelingen du opprinnelig bestemte. Hvis aksjer har steget mye, kan de utgjøre en større andel enn planlagt og dermed øke risikoen din uten at du har bestemt det. Da selger du litt av det som har steget og kjøper litt av det som har falt, slik at fordelingen igjen stemmer med strategien. Én til to ganger i året er nok for de fleste.
Steg 8: Bestem exit-strategien din
Exit-strategien forteller deg på forhånd når du skal selge – både når noe har gått bra og når det har gått dårlig. Dette var kjernen i den opprinnelige versjonen av denne artikkelen, og poenget står seg: du bør vite når du tar gevinst, og når du kutter tap, før følelsene blander seg inn. En exit kan være knyttet til et mål («jeg selger når jeg har nok til egenkapitalen»), til en fast dato, eller til en grense for hvor mye du er villig til å tape på en enkelt investering. Det viktigste er at regelen er bestemt i rolige tider.
Vanlige investeringsstrategier
Det finnes ikke én riktig strategi for alle. Hva som passer deg avhenger av mål, tidshorisont, risikovilje og hvor mye tid du vil bruke. Tabellen under sammenligner noen av de vanligste tilnærmingene, slik at du lettere ser hvilken som ligner mest på din egen situasjon.
Sammenligning
| Strategi | Kort beskrivelse | Tidshorisont | Risiko / tidsbruk |
|---|---|---|---|
| Indeksfond (kjøp og hold) | Eier en liten bit av svært mange selskaper via et bredt fond | Lang (10 år +) | Moderat risiko, svært lav tidsbruk |
| Månedssparing (krone-for-krone) | Fast beløp investert jevnlig uansett markedet | Lang | Moderat risiko, svært lav tidsbruk |
| Verdiinvestering | Kjøp av selskaper som vurderes som underpriset, basert på analyse | Lang | Middels–høy risiko, høy tidsbruk |
| Utbytteinvestering | Fokus på selskaper som betaler jevnlig utbytte | Middels–lang | Moderat risiko, middels tidsbruk |
| Aktiv trading / daytrading | Hyppige kjøp og salg for å utnytte kortsiktige svingninger | Kort | Høy risiko, svært høy tidsbruk |
De fleste nybegynnere starter lengst opp i tabellen – med brede indeksfond og månedssparing – fordi det krever lite tid, har lave kostnader og god spredning. Mer aktive strategier som verdiinvestering eller trading krever betydelig mer kunnskap og tid, og gir ikke automatisk bedre resultater. Vil du dykke dypere i selve aksjehandelen, har vi en egen gjennomgang av profitt på aksjer og aksjehandel.
Kan du kopiere andres investeringsstrategier?
Ja, mange nybegynnere prøver å kopiere mer erfarne investorer i stedet for å finne opp hjulet på nytt. Dette kan være en måte å lære på, men det fjerner ikke risikoen – du overtar også den andres eventuelle tap. Her er de vanligste variantene og hva du bør være oppmerksom på.
Kopihandel (copy trading)
Flere investeringsplattformer tilbyr funksjoner der du automatisk speiler handlene til en annen investor. eToros funksjon CopyTrader er et kjent eksempel: du velger en såkalt «Popular Investor», bestemmer hvor mye du vil kopiere for, og handlene vedkommende gjør gjenspeiles i din portefølje. Ifølge eToro er selve funksjonen gratis, du kan kopiere opptil 100 tradere samtidig, og minstebeløpet er rundt 200 amerikanske dollar per trader. Plattformen understreker samtidig at kopihandel ikke er investeringsråd, og at du kan tape hele beløpet. Husk at historisk avkastning hos en trader ikke gir noen garanti for fremtiden.
Automatiske «trading-roboter» – vær på vakt
En annen kategori er programvare som markedsføres som fullautomatiske «roboter» som skal kjøpe og selge for deg. Et eksempel som har vært mye markedsført er 1k daily profit, som presenteres som et verktøy der handlene kan skje automatisk på dine vegne. Her er det grunn til å være svært kritisk. Uavhengige svindelovervåkere har gjentatte ganger knyttet navnet «1K Daily Profit» til markedsføringstrakter for uregulerte meglere, og selve løftet i navnet – rundt 1 000 dollar i daglig gevinst – er nettopp den typen urealistiske avkastningsløfter som Finanstilsynet advarer mot. Ingen seriøs tjeneste kan garantere daglig gevinst, og påstander om at en robot følger Warren Buffetts metode automatisk bør du ta med stor skepsis.
Generelt er kjennetegnene på problematiske tjenester at de krever en innbetaling (ofte rundt 250 dollar) før du får prøve dem, at de lover høy avkastning med lav risiko, og at de presser deg til å sette inn mer penger. Den samme advarselen gjelder mange automatiske løsninger innen krypto – les gjerne hvordan du kommer trygt i gang med krypto og unngår auto-trading-svindel før du tester noe slikt. Sjekk alltid om tilbyderen står i Finanstilsynets register før du overfører penger.
Vanlige feil når du lager en investeringsstrategi
De fleste tabbene er ikke avanserte – de handler om psykologi og tålmodighet. Her er de vanligste fallgruvene, slik at du kan unngå dem fra start:
- Ingen nedskrevet plan. En strategi du bare «har i hodet» forsvinner i det øyeblikket markedet faller. Skriv den ned.
- Jaging av tapte penger. Å øke innsatsen for å «vinne tilbake» et tap er en av de raskeste måtene å tape enda mer på.
- For lite spredning. Å satse mye på én aksje eller én bransje fordi den «føles sikker» er en klassisk begynnerfeil.
- Ignorere kostnader og skatt. Høye gebyrer og uheldig skatteplassering kan spise opp store deler av gevinsten over tid.
- Investere penger du snart trenger. Kortsiktige penger hører ikke hjemme i aksjer; da tvinges du kanskje til å selge når det passer dårligst.
- Tro på garantert avkastning. Alt som lover sikker eller daglig gevinst er et varselsignal, ikke en mulighet.
Vil du ha flere perspektiver på hvordan du lar sparepengene arbeide, har vi også skrevet om hvordan du kan få pengene dine til å vokse.
Investeringsstrategi og skatt i Norge
Skatt bør være en del av strategien, fordi den påvirker hvor mye du faktisk sitter igjen med. I Norge er den effektive skattesatsen på aksjeinntekt – altså gevinst og utbytte – på 37,84 prosent i 2025 (22 prosent justert opp med en faktor på 1,72), mens et årlig skjermingsfradrag reduserer den skattepliktige delen noe. Rentegevinster skattlegges derimot med 22 prosent.
For mange privatpersoner er en aksjesparekonto (ASK) et sentralt verktøy. Kort forklart kan en ASK inneholde børsnoterte aksjer og aksjefond med minst 80 prosent aksjeandel innenfor EØS, og den store fordelen er at du kan kjøpe og selge inne på kontoen uten å utløse skatt på gevinsten der og da. Skatten kommer først når du tar ut mer enn det du selv har satt inn. Det gjør ASK spesielt gunstig hvis strategien din innebærer at du bytter fond underveis, for eksempel fra et dyrt aktivt fond til et billigere indeksfond. Vær oppmerksom på at ikke alt kan ligge på en ASK – rene rentefond faller for eksempel utenfor. Reglene kan endre seg, så sjekk alltid oppdaterte satser og vilkår hos Skatteetaten. Trenger du en bredere oversikt over spare- og lånealternativer, har vi samlet forskjellene mellom ulike finansieringsmuligheter online.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om investering og utgjør ikke økonomisk rådgivning, kjøpsanbefaling eller en oppfordring til å investere i bestemte produkter. All investering innebærer risiko, og du kan tape hele eller deler av beløpet du investerer. Historisk avkastning er ingen garanti for fremtidig avkastning. Vurder din egen situasjon nøye, og søk eventuelt råd hos en kvalifisert, registrert rådgiver før du tar beslutninger.
Vær spesielt varsom med tjenester som lover høy eller garantert avkastning med lav risiko. Før du overfører penger til en plattform, bør du kontrollere at tilbyderen har tillatelse og står i Finanstilsynets register, og sjekke om det finnes en markedsadvarsel mot selskapet. Får du et uanmodet tilbud, eller opplever press om å sette inn mer penger, bør du trekke deg.
Kilder
Vanlige spørsmål (FAQ)
Hva er den beste investeringsstrategien for nybegynnere?
For de fleste nybegynnere er en enkel strategi med brede indeksfond og fast månedssparing et godt utgangspunkt. Den gir god spredning, lave kostnader og krever lite tid, samtidig som du slipper å forsøke å treffe det perfekte kjøpstidspunktet.
Hvor mye penger trenger jeg for å begynne å investere?
Du kan komme i gang med små beløp. Mange fond og plattformer lar deg starte månedssparing med noen hundrelapper i måneden. Det viktigste er ikke størrelsen på startbeløpet, men at du investerer jevnlig over tid og holder kostnadene lave.
Er det trygt å kopiere andre investorer?
Kopihandel kan være en måte å lære på, men det er ikke risikofritt. Du overtar også den andres tap, og tidligere gode resultater er ingen garanti. Bruk bare regulerte plattformer, og vær svært skeptisk til automatiske «roboter» som lover daglig eller garantert gevinst.
Når bør jeg selge en investering?
Det bør exit-strategien din avgjøre, ikke dagsformen. Vanlige grunner er at du har nådd målet ditt, at tidshorisonten er ute, eller at tapet på en enkelt investering har nådd en grense du har bestemt på forhånd. Poenget er å ha bestemt regelen i rolige tider.
Må jeg betale skatt av gevinsten på aksjer i Norge?
Ja. Gevinst og utbytte på aksjer skattlegges, med en effektiv sats på 37,84 prosent i 2025, redusert noe av skjermingsfradraget. Bruker du en aksjesparekonto, utsettes skatten til du tar ut mer enn du har satt inn. Sjekk alltid oppdaterte regler hos Skatteetaten.