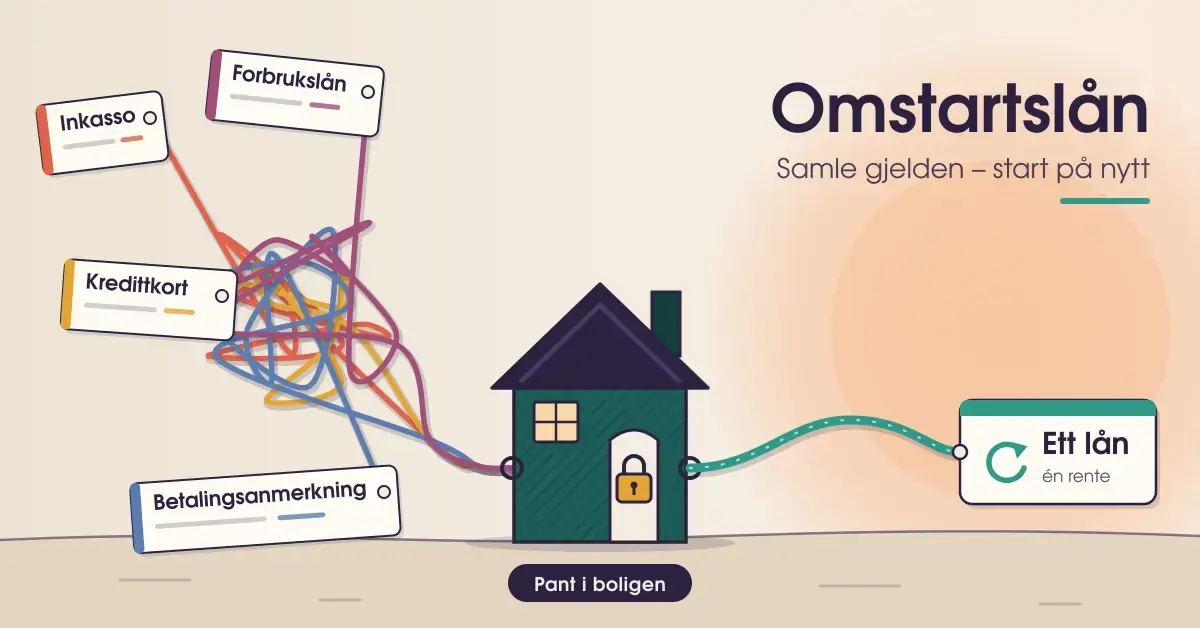
Et omstartslån er en form for refinansiering som gir deg sjansen til å starte økonomien på nytt, selv om du har betalingsanmerkninger, inkassosaker eller mye dyr gjeld. Lånet samler all gjelden din i ett nytt lån med sikkerhet (pant) i boligen, slik at du bare forholder deg til én regning og én rente i stedet for mange. For mange kan dette være veien ut av en vanskelig økonomisk situasjon, men lånet har også tydelige krav og kostnader du bør forstå før du søker. Her går vi grundig gjennom hva et omstartslån er, hvordan det fungerer, hva det koster, hvilke krav som stilles, og hvilke alternativer som finnes.
Viktige punkter
- Hva det er: Et lån med pant i bolig som refinansierer gjeld for personer med betalingsanmerkninger eller inkasso.
- Hvem tilbyr det: Hovedsakelig spesialbanker som er mer fleksible enn vanlige banker.
- Krav: Sikkerhet (pant) i bolig eller kausjonist, samt tilstrekkelig inntekt til å betjene lånet.
- Fordel: Samler dyr gjeld til lavere rente og kan gjøre opp anmerkninger og stoppe tvangssalg.
- Vær obs: Høyere rente enn boliglån og etableringsgebyr på gjerne 1–4 prosent av lånesummen.
- Tenk langsiktig: Bør brukes som en midlertidig løsning og flyttes til en vanlig bank når anmerkningene er slettet.
Hva er et omstartslån?
Et omstartslån er et lån med pant i bolig som brukes til å refinansiere eksisterende gjeld for personer som vanlige banker normalt sier nei til. Der et ordinært boliglån eller billån krever at økonomien din er tilnærmet plettfri, kan du få innvilget et omstartslån selv om du har betalingsanmerkninger, inkassokrav eller annen misligholdt gjeld. Lånet tilbys først og fremst av såkalte spesialbanker, altså banker som har spesialisert seg på å hjelpe kunder i en vanskelig økonomisk fase.
Prinsippet er enkelt: banken samler den dyre, usikrede gjelden din – typisk forbrukslån, kredittkortgjeld og inkassosaker – i ett nytt lån som sikres med pant i boligen din. En usikret gjeld er gjeld uten pant, slik som forbrukslån og kredittkort, der banken ikke har noe å ta beslag i. Fordi banken i et omstartslån får sikkerhet i en fast eiendom, tør den å låne ut penger selv om kreditthistorikken din har skjær i sjøen. Til gjengjeld forventer banken at du har nok verdier i boligen til å dekke lånet dersom du ikke skulle klare å betale.
Slik fungerer sikkerheten
Sikkerhet, eller pant, betyr at banken har rett til å kreve boligen solgt dersom lånet misligholdes over tid. Dette reduserer risikoen for banken, og er nettopp grunnen til at kravene til deg som låntaker er lavere enn ved et vanlig lån. For at ordningen skal fungere, må du eie en bolig med tilstrekkelig verdi – eller ha en medlåntaker eller kausjonist som kan stille med sikkerhet. En kausjonist er en person som garanterer for lånet ditt med sine egne verdier. Uten noen form for pant er et omstartslån i praksis ikke mulig å få.
Hva kan omstartslånet brukes til?
Et omstartslån brukes til å gjøre opp og samle flere typer gjeld på én gang. De vanligste bruksområdene er:
- Samle dyr forbruksgjeld: Forbrukslån og kredittkort kan ha effektive renter på 15–25 prosent eller mer. Ved å flytte dette inn i et lån med pant i bolig kan renten bli betydelig lavere.
- Gjøre opp inkassosaker og betalingsanmerkninger: Når kravene er betalt, kan anmerkningene slettes, og du får gradvis tilbake muligheten til å få vanlige lån senere.
- Stoppe et tvangssalg: I enkelte tilfeller kan et omstartslån brukes til å innfri utestående krav og stanse en pågående tvangssalgsprosess av boligen.
Omstartslån eller vanlig refinansiering – hva er forskjellen?
Hovedforskjellen er hvem løsningen passer for. Et omstartslån er en spesialform av refinansiering som er laget for personer med betalingsanmerkninger eller inkasso, mens vanlig refinansiering er for dem som fortsatt har ren kreditthistorikk. Begge handler om å samle flere lån i ett for å få lavere rente og bedre oversikt, men forutsetningene er ulike.
Har du ingen anmerkninger og nok verdi i boligen, er ordinær refinansiering nesten alltid billigere, fordi du da kan bruke en vanlig bank med lave gebyrer. Har du derimot anmerkninger, er et omstartslån ofte eneste vei inn – men prisen er høyere renter og dyrere etableringsgebyr. Omstartslånet bør derfor ses på som en midlertidig bro: når anmerkningene er slettet og økonomien er stabil, kan du flytte lånet til en vanlig bank. Sliter du først og fremst med flere dyre forbrukslån uten anmerkninger, finnes det som regel rimeligere løsninger.
Hvem passer et omstartslån for, og hvilke krav stilles?
Et omstartslån passer best for deg som eier egen bolig, har kommet i et økonomisk uføre med dyr gjeld eller anmerkninger, men som samtidig har en inntekt som gjør at du kan betjene et samlet lån fremover. Selv om spesialbankene er mer fleksible enn vanlige banker, stiller de fortsatt krav. De viktigste er:
- Sikkerhet i bolig: Du må ha pant å stille, enten i egen bolig eller via en kausjonist. Hvor mye du kan låne, avhenger av verdien på boligen og hvor mye av den som allerede er belånt (belåningsgraden).
- Betjeningsevne: Banken vurderer om du har fast og tilstrekkelig inntekt til å dekke terminbeløpet hver måned etter at faste utgifter er trukket fra.
- Realistisk gjeldsgrad: Myndighetenes utlånsforskrift setter som hovedregel at samlet gjeld ikke bør overstige fem ganger brutto årsinntekt, og bankene stresstester om du tåler en renteøkning.
Mange opplever at terskelen føles lavere enn hos en vanlig bank, men det betyr ikke at alle får ja. Har du verken bolig, kausjonist eller betalingsevne, vil også et omstartslån være vanskelig å få innvilget. Da er det andre løsninger som er mer aktuelle, noe vi kommer tilbake til lenger ned.
Hva koster et omstartslån?
Et omstartslån er dyrere enn et vanlig boliglån, men som regel billigere enn å la dyr forbruksgjeld løpe videre. De to største kostnadene er renten og etableringsgebyret, og det er spesielt gebyret du bør være oppmerksom på.
Renter
Fordi låntakeren regnes som mer risikofylt, ligger renten på et omstartslån høyere enn på ordinære boliglån. Mens de billigste vanlige boliglånene i markedet i 2026 lå rundt 4,8 prosent, oppgir sammenligningstjenester at nominelle renter på omstartslån ofte strekker seg fra rundt 5,5 prosent og helt opp mot 14 prosent, avhengig av bank og din situasjon. Likevel er dette som regel langt lavere enn de 15–25 prosentene som er vanlig på kredittkort og forbrukslån, og det er her mye av innsparingen ligger. Tallene er veiledende, så sjekk alltid de konkrete vilkårene hos den enkelte banken.
Etableringsgebyr og andre kostnader
Det er etableringsgebyret som skiller omstartslån tydeligst fra vanlige lån. Mens tradisjonelle banker ofte tar et fast gebyr på noen få tusen kroner, opererer spesialbanker gjerne med et gebyr på 1–4 prosent av hele lånesummen. På et lån på to millioner kroner kan det bety titusenvis av kroner bare i etableringskostnad. Dette gebyret legges normalt oppå lånet, slik at du betaler renter på det i mange år fremover. I tillegg kommer eventuelle tinglysingsgebyr for pantet og termingebyr. Les derfor alltid det fullstendige kostnadsbildet – den effektive renten – og ikke bare den nominelle renten, før du takker ja.
Slik beregner du terminbeløpet
Før du tar opp et omstartslån, bør du regne ut hva det faktisk vil koste deg hver måned. Et terminbeløp er summen du betaler banken hver måned, og den består av både avdrag (nedbetaling av selve lånet) og renter. Slik går du frem:
- Legg sammen all gjeld du vil samle. Ta med restgjeld på eksisterende boliglån, forbrukslån, kredittkort og inkassokrav, så du får den totale summen du trenger å låne.
- Legg til etableringsgebyret. Husk at gebyret på 1–4 prosent øker den summen du faktisk låner.
- Velg rente og nedbetalingstid. Et vanlig eksempel kan være 6 prosent rente over 25 års nedbetaling, men bruk den renten banken faktisk tilbyr deg.
- Vurder om terminbeløpet er realistisk. Beløpet skal betales hver eneste måned, uansett. Det er derfor avgjørende at det er overkommelig med god margin, ikke bare så vidt mulig.
Pass på å regne med både avdrag og renter, ikke bare rentekostnaden. En lang nedbetalingstid gir lavere terminbeløp hver måned, men gjør at du betaler mer i renter totalt over lånets levetid. En god tommelfingerregel er å velge kortest mulig nedbetalingstid som du samtidig har råd til. Vil du forstå mekanismene bedre, kan det lønne seg å lese om ulike finansieringsmuligheter først.
Slik søker du om omstartslån
Søknadsprosessen ligner på et vanlig boliglån, men med ekstra vekt på en verdivurdering av boligen. En ryddig fremgangsmåte er:
- Skaff full oversikt over gjelden. Logg inn i Gjeldsregisteret med BankID og samle oversikt over alle lån, kreditter og inkassokrav.
- Verdivurder boligen. Banken må vite hvor mye sikkerhet du kan stille, så en takst eller e-takst er ofte nødvendig.
- Innhent flere tilbud. Spesialbankene har svært ulike renter og gebyrer, så sammenlign minst to eller tre banker på effektiv rente.
- Les lånedokumentene nøye. Sjekk etableringsgebyr, effektiv rente, nedbetalingstid og eventuelle vilkår om at lånet skal flyttes når anmerkninger er slettet.
- Signer og gjør opp gjelden. Banken sørger som regel for å innfri de gamle kravene direkte, slik at du sitter igjen med ett lån.
Alternativer til omstartslån
Et omstartslån er ikke alltid den beste eller eneste løsningen. Før du binder deg, bør du vurdere disse alternativene, som i mange tilfeller er både billigere og tryggere:
- Startlån fra kommunen: Gjennom Husbanken kan kommunen gi startlån til personer som er varig vanskeligstilte på boligmarkedet. En betalingsanmerkning gir ikke automatisk avslag – kommunen er pålagt å gjøre en individuell vurdering.
- Ordinær refinansiering: Har du ingen anmerkninger og nok verdi i boligen, er det nesten alltid billigere å refinansiere i en vanlig bank. Det samme gjelder om du bare vil samle mange smålån i ett.
- Gratis gjeldsrådgivning: NAV tilbyr gratis økonomisk rådgivning og gjeldsrådgivning. Her kan du få hjelp til å sette opp budsjett, forhandle med kreditorer og vurdere om andre løsninger passer bedre.
- Gjeldsordning: Klarer du ikke å betjene gjelden selv med et nytt lån, kan en gjeldsordning via namsmannen være riktig. Da får du en avtalt plan for å gjøre opp mest mulig av gjelden over en periode.
Det er verdt å merke seg at nordmenn de siste årene har hatt mindre forbruksgjeld enn før, noe som kan tyde på at stadig flere finner gode løsninger for å komme seg ut av krevende økonomiske situasjoner.
Sammenligning
| Løsning | Passer for | Krav / sikkerhet | Typisk kostnad |
|---|---|---|---|
| Omstartslån | Personer med anmerkninger eller inkasso som eier bolig | Pant i bolig eller kausjonist | Høyere rente enn boliglån + gebyr på 1–4 % |
| Ordinær refinansiering | Personer uten anmerkninger og med verdi i bolig | Ren kreditthistorikk, pant i bolig | Lav boliglånsrente + lavt fast gebyr |
| Startlån (Husbanken/kommunen) | Varig vanskeligstilte på boligmarkedet | Individuell vurdering av kommunen | Gunstig rente, behovsprøvd |
| Gjeldsordning | Personer som ikke klarer å betjene gjelden | Søkes via namsmannen | Ingen ny gjeld; avtalt nedbetaling av eksisterende |
Betalingsanmerkninger og Gjeldsregisteret
En betalingsanmerkning er en registrering som viser at du ikke har betalt et krav i tide, og den gjør det svært vanskelig å få vanlige lån. Anmerkningen slettes når kravet er gjort opp: det offentlige eller kreditoren melder fra, og kredittopplysningsbyråene oppdaterer registeret sitt. Det kan ta litt tid før slettingen er synlig hos alle banker, og en anmerkning kan uansett ikke bli stående lenger enn det kredittopplysningsregelverket tillater. Vil du vite nøyaktig status, må du kontakte et kredittopplysningsbyrå direkte.
Gjeldsregisteret er et eget register som gir oversikt over din usikrede gjeld – altså forbrukslån, kredittkort og andre rammekreditter. Boliglån, billån med pant, studielån og inkassokrav vises ikke der. Du logger inn gratis med BankID, og tjenesten driftes av selskapene Gjeldsregisteret AS og Norsk Gjeldsinformasjon AS. Å hente ut denne oversikten er et smart første steg uansett hvilken løsning du vurderer, fordi den gir deg et nøyaktig bilde av hva du faktisk skylder.
Vanlige feil å unngå
Et omstartslån kan være redningen, men flere faller i de samme fellene. Her er de vanligste feilene:
- Å overse etableringsgebyret. Mange ser bare på renten og glemmer gebyret på 1–4 prosent. Sammenlign alltid på effektiv rente, som inkluderer alle kostnader.
- Å behandle lånet som permanent. Et omstartslån er en midlertidig bro. Når anmerkningene er borte, bør du flytte lånet til en billigere bank i stedet for å bli værende med de høye kostnadene.
- Å låne mer enn nødvendig. Det kan være fristende å ta med litt ekstra til forbruk, men da øker både gjelden og renteutgiftene unødvendig.
- Å ikke ta tak i årsaken. Hvis det var et forbruksmønster som skapte problemene, løser ikke lånet alene noe. Et stramt budsjett og gode vaner er like viktig – her kan konkrete råd om privatøkonomi hjelpe.
- Å velge useriøse aktører. Bruk banker og långivere som har norsk konsesjon og står under tilsyn, og vær skeptisk til tilbud som virker for gode til å være sanne.
Før du søker – dette bør du tenke på
Å ta opp et lån er helt vanlig, og de fleste gjør det i løpet av livet. Det er verken skummelt eller farlig så lenge du er oppdatert på vilkårene og har råd til å betjene lånet. Still deg selv disse spørsmålene før du sender inn en søknad: Har jeg en fast inntekt som trygt dekker terminbeløpet? Hvilke andre store utgifter kommer i tiden fremover? Og passer dette lånet for situasjonen jeg er i akkurat nå?
Et omstartslån kan gi deg en ny start, også hvis du har anmerkninger eller inkasso fra før. Men det forutsetter at du faktisk klarer å betjene lånet fremover – ellers risikerer du nye anmerkninger og enda større gjeld. Ta deg god tid, innhent flere tilbud, og vurder om et av de rimeligere alternativene passer bedre. En gjennomtenkt beslutning nå er det viktigste du gjør for økonomien din de neste årene.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om omstartslån og utgjør verken økonomisk rådgivning eller en anbefaling om å ta opp lån. Renter, gebyrer og vilkår varierer mellom bankene og endrer seg over tid, så bekreft alltid de gjeldende tallene direkte hos långiver. Et lån med pant i bolig innebærer en risiko for å miste boligen ved mislighold. Opplever du økonomiske problemer, kan du få gratis og uforpliktende hjelp gjennom NAVs økonomi- og gjeldsrådgivning på telefon 55 55 33 39. Mer informasjon om dine rettigheter som forbruker finner du hos Forbrukertilsynet.
Kilder
Vanlige spørsmål (FAQ)
Kan jeg få omstartslån med betalingsanmerkning?
Ja. Et omstartslån er nettopp laget for personer med betalingsanmerkninger eller inkasso. Forutsetningen er at du kan stille sikkerhet i form av pant i bolig, enten egen eller via en kausjonist, og at du har inntekt nok til å betjene lånet.
Hva er forskjellen på omstartslån og vanlig refinansiering?
Begge samler flere lån i ett, men et omstartslån er for dem som har anmerkninger og krever pant i bolig, mens vanlig refinansiering er for dem med ren kreditthistorikk. Omstartslån har som regel høyere rente og dyrere etableringsgebyr.
Hvor mye kan jeg låne med et omstartslån?
Det avhenger av verdien på boligen din og hvor mye av den som allerede er belånt. Jo mer verdi du har i boligen, desto mer kan du låne. Banken vurderer også betjeningsevnen din og samlet gjeldsgrad.
Hva koster et omstartslån?
De største kostnadene er renten, som ofte ligger høyere enn på vanlige boliglån, og etableringsgebyret, som hos spesialbanker gjerne er 1–4 prosent av lånesummen. Sammenlign alltid tilbud på effektiv rente, som inkluderer alle kostnadene.
Når slettes betalingsanmerkningene mine?
En betalingsanmerkning slettes når kravet er fullt gjort opp, og kredittopplysningsbyråene oppdaterer registeret etter melding fra kreditor eller det offentlige. Det kan ta noe tid før alle banker ser endringen. Kontakt et kredittopplysningsbyrå for å få nøyaktig status.