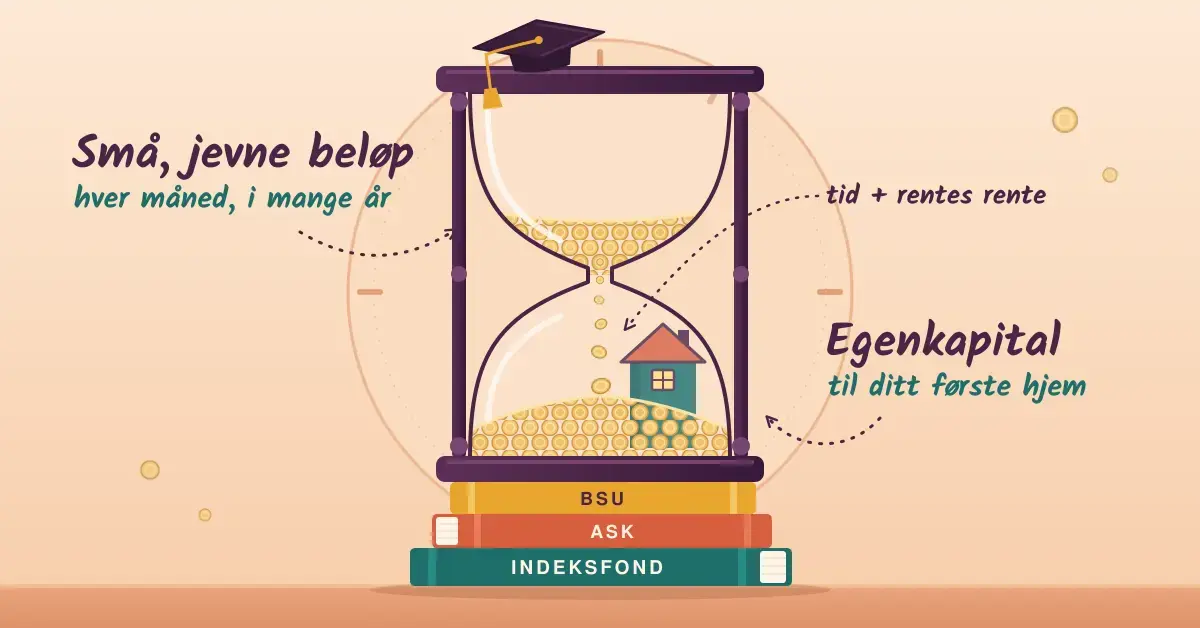
Mange studenter og unge voksne tenker at det kunne vært lurt å begynne å investere i aksjer eller fond for å bygge opp egenkapital til det første boligkjøpet. Det er en god tanke, men det kan være vanskelig å vite hvor man skal starte når man er helt fersk. Denne guiden forklarer de viktigste mulighetene for deg med liten lommebok og lang tidshorisont: aksjesparekonto, BSU, indeksfond og enkeltaksjer. Vi går gjennom reglene, skatten, hva det koster, hvordan du kommer i gang steg for steg, og hvilke feil du bør unngå.
Viktige punkter
- Tid er din største fordel: rentes rente gjør at små, jevne beløp over mange år slår store, sene innskudd.
- Aksjesparekonto (ASK): kjøp og salg inne på kontoen er skattefritt; gevinst skattlegges med 37,84 % først ved uttak (2025/2026).
- BSU: 10 % skattefradrag, maks 27 500 kr i året (2 750 kr i fradrag), totalt tak 300 000 kr, fradrag til og med året du fyller 33.
- Indeksfond: lave gebyrer (ofte 0,1–0,3 %) og bred spredning — vanlig startvalg for nybegynnere.
- Start smått og jevnt: fast månedlig spareavtale slår forsøk på å time markedet.
- Unngå de vanlige feilene: ikke selg i panikk, ikke jag raske gevinster, og invester aldri penger du snart trenger.
Hvorfor lønner det seg å begynne tidlig?
Den største fordelen unge har, er tid. Når avkastningen du får ett år blir stående og selv gir avkastning året etter, kalles det rentes rente (også kalt renters rente eller sammensatt avkastning). Jo lengre pengene får vokse, desto kraftigere blir effekten — og nettopp derfor betyr noen år fra eller til utrolig mye.
Et enkelt eksempel: sparer du 500 kroner i måneden fra du er 20 til du er 30, og markedet gir en gjennomsnittlig årlig avkastning på 6 prosent, har du satt inn 60 000 kroner, men beholdningen er rundt 82 000 kroner. Fortsetter du helt til du er 50, har du satt inn 180 000 kroner, men beholdningen kan være i området 500 000 kroner. Tallene er forenklede og avkastning svinger fra år til år, men poenget står: små, jevne beløp over mange år slår store, sene innskudd. Som ung er tid den ene ressursen du har mer av enn de fleste.
En annen fordel er at du har tid til å sitte gjennom nedturer. Aksjemarkedet faller med jevne mellomrom, men har historisk steget over tid. Med 20–30 års horisont trenger du ikke selge når det går nedover — du kan vente til markedet henter seg inn igjen. Vil du forstå de generelle prinsippene bak å la kapitalen arbeide for deg, har vi en egen gjennomgang av hvordan du kan få pengene dine til å vokse.
Aksjesparekonto (ASK) — den enkleste starten for aksjefond
En aksjesparekonto (forkortet ASK) er den enkleste måten for nybegynnere å komme i gang på. Det er rett og slett en samlekonto for aksjer og aksjefond, og de aller fleste norske banker og nettmeglere tilbyr den. Det var tidligere DNB som var mest kjent for ordningen, men i dag finnes ASK hos nesten alle aktører, så du kan velge ut fra pris og brukervennlighet.
Slik fungerer skatten på ASK
Den store fordelen med ASK er utsatt skatt. Inne på kontoen kan du kjøpe, selge og bytte aksjer og aksjefond så mye du vil uten å betale skatt underveis. Du betaler først skatt på gevinsten den dagen du tar ut mer enn du har satt inn. Beløpet du opprinnelig satte inn, kan du ta ut skattefritt når som helst — nyttig hvis noe uforutsett skulle skje og du trenger pengene.
Når du til slutt tar ut gevinst, skattlegges den med 37,84 prosent for inntektsåret 2025 og 2026. Satsen kommer av at kapitalskatten på 22 prosent ganges med en oppjusteringsfaktor på 1,72. I tillegg får du et skjermingsfradrag som reduserer den skattepliktige gevinsten litt — skjermingsrenten var 3,6 prosent for 2025. Fradraget beregnes av det laveste innskuddet ditt i løpet av året, og ubrukt skjerming overføres til senere år.
Hva kan du ha på en aksjesparekonto?
ASK er laget for aksjer og aksjefond fra EØS-området (EU/EØS). Fond som må ha minst 80 prosent aksjer, samt enkeltaksjer, kan ligge på kontoen. Rentefond og enkeltobligasjoner kan derimot ikke ligge inne på ASK. For deg som mest skal spare i brede aksjefond, dekker ASK det du trenger.
BSU — boligsparing for ungdom
BSU (boligsparing for ungdom) er trolig den mest relevante spareordningen for akkurat denne aldersgruppen, fordi staten gir deg et skattefradrag for å spare til bolig. Ordningen er en vanlig, trygg sparekonto med rente, men med en bonus de fleste andre kontoer ikke har.
Her er hovedreglene for 2026:
- Skattefradrag: Du får 10 prosent av det du sparer i fradrag på skatten.
- Årlig maksbeløp: Du kan spare inntil 27 500 kroner i året, noe som gir maksimalt 2 750 kroner mindre i skatt.
- Samlet tak: Totalt kan du spare inntil 300 000 kroner på BSU-kontoen.
- Aldersgrense: Du får fradraget til og med det året du fyller 33 år.
- Krav til inntekt: Fradraget forutsetter at du faktisk betaler skatt. Tjener du mindre enn frikortgrensen (100 000 kroner i 2026), betaler du ikke skatt, og da har du ingen skatt å trekke fradraget fra.
Pengene på BSU må brukes til bolig — enten til kjøp eller til nedbetaling av lån på bolig du allerede eier. Tar du pengene ut til noe annet, mister du fradragene du har fått. Merk også at fradraget faller bort det året du eier egen bolig ved årsskiftet.
BSU eller aksjefond — hva bør du velge?
Dette er ikke et enten-eller for mange. BSU gir trygg, garantert rente pluss et skattefradrag, men rammen er begrenset og pengene er låst til bolig. Aksjefond kan gi høyere avkastning over tid, men svinger i verdi og har ingen garanti. En vanlig tommelfingerregel: har du konkrete planer om å kjøpe bolig i Norge innen noen år, fyller mange opp BSU først for å sikre fradraget og den trygge renten, og sparer i aksjefond ved siden av for den langsiktige delen. Har du veldig lang horisont og takler svingninger, veier aksjefond tyngre. Et bredere blikk på prioriteringene finner du i vår guide til råd om privatøkonomi.
Sammenligning
| Spareform | Risiko | Skatt/fordel | Binding | Passer for |
|---|---|---|---|---|
| BSU | Svært lav (garantert rente) | 10 % fradrag, maks 2 750 kr/år | Låst til bolig; maks 27 500 kr/år, tak 300 000 kr | Sparing til første bolig |
| Indeksfond (på ASK) | Middels (svinger) | Utsatt skatt, 37,84 % av gevinst ved uttak | Ingen, men anbefalt 5+ år | Langsiktig vekst, nybegynnere |
| Aktivt fond | Middels (svinger) | Samme skatt, men gebyr 1–2 %/år | Ingen, anbefalt 5+ år | De som tror forvalter slår indeks |
| Enkeltaksjer | Høy (ett selskap) | Samme skatt som fond på ASK | Ingen | Erfarne, liten andel av porteføljen |
| Kryptovaluta | Svært høy (volatilt) | Egne skatteregler, ikke på ASK | Ingen | Kun penger du tåler å tape |
Indeksfond og aktive fond
Når folk snakker om å spare i aksjefond, mener de som regel enten indeksfond eller aktivt forvaltede fond. Forskjellen handler mest om kostnad og hvordan fondet velger aksjer.
Et indeksfond følger automatisk en hel markedsindeks, for eksempel de største selskapene i verden eller i et land. Det kjøper rett og slett litt av alt i indeksen. Fordelen er lave kostnader: forvaltningsgebyret ligger ofte på 0,1–0,3 prosent i året, fordi ingen forvalter sitter og plukker aksjer manuelt.
Et aktivt fond har en forvalter som forsøker å slå markedet ved å velge ut aksjer. Det koster mer — gjerne 1–2 prosent i året — og forskning viser at de fleste aktive fond ikke slår en billig indeks over tid, nettopp fordi gebyret spiser av avkastningen. For nybegynnere med liten konto og lang horisont er et bredt, billig indeksfond derfor et vanlig og fornuftig utgangspunkt.
Gebyret kan virke lite, men over mange år betyr det mye. Et fond som tar 2 prosent i året, henter inn vesentlig mindre til deg enn et som tar 0,2 prosent, selv om de følger samme marked. Sjekk alltid det årlige forvaltningsgebyret før du velger.
Enkeltaksjer og utbytteaksjer
Vil du eie enkeltaksjer i stedet for fond, kjøper du andeler i ett bestemt selskap. Da får du full kontroll, men også høyere risiko, fordi alt avhenger av det ene selskapet. For nybegynnere anbefales det derfor å starte med fond for spredning, og eventuelt la en liten del av porteføljen gå til enkeltaksjer du har satt deg godt inn i.
En populær strategi er å investere i utbytteaksjer — selskaper som jevnlig deler ut en del av overskuddet til aksjonærene. Ønsker du å lære mer om aksjekjøp og utbytteaksjer, kan du lese mer hos aksjeskole.com. Vil du forstå den generelle logikken bak kjøp og salg, har vi også en grundig gjennomgang av hvordan du kan tjene på aksjehandel.
Eksterne plattformer — hva bør du se etter?
En annen måte å investere på er gjennom en ekstern plattform eller nettmegler. Tidligere var slike plattformer mest for erfarne, men i dag er mange så brukervennlige at også nybegynnere klarer seg fint. Velger du dette, bør du undersøke flere alternativer og finne den som passer deg best. Se spesielt etter:
- Regulering: Plattformen bør være regulert og ha tillatelse til å operere i Norge/EØS. Da er pengene dine beskyttet av regelverk.
- Gebyrer: Sjekk kurtasje (gebyr per handel), valutapåslag og eventuelle plattform- eller inaktivitetsgebyrer.
- Utvalg: Får du handlet det du ønsker — aksjefond, enkeltaksjer, eventuelt andre børsnoterte produkter?
- Oversikt: En plattform der du enkelt ser hva du eier og hvordan det utvikler seg, gjør det lettere å holde hodet kaldt.
Vær ekstra kritisk til plattformer som reklamerer med raske og garanterte gevinster. Lovlige aktører lover aldri sikker avkastning. En grundigere innføring i hvordan du kommer trygt i gang, finner du i guiden om online investering.
Kryptovaluta og annen høyrisiko
Kryptovaluta frister mange unge fordi man hører om store gevinster. Det er viktig å forstå at krypto er svært volatilt — verdien kan falle eller stige titalls prosent på kort tid — og at det ikke har den samme historikken eller beskyttelsen som brede aksjefond. Krypto kan heller ikke ligge på en aksjesparekonto, og gevinster beskattes etter egne regler. Hvis du vil prøve, bør det være med penger du har råd til å tape helt, og som en liten del av helheten — ikke grunnmuren i sparingen din. Det samme gjelder andre høyrisikoprodukter med giring, der du kan tape mer enn du har satt inn.
Slik kommer du i gang — steg for steg
Det kan virke overveldende, men å starte er enklere enn mange tror. En enkel fremgangsmåte:
- Legg en plan. Se på hvor mye du har råd til å spare hver måned, og hvor mye du eventuelt har råd til å tape. Sett et målbeløp og en tidshorisont.
- Bygg en buffer først. Ha litt penger på en vanlig sparekonto til uforutsette utgifter før du binder opp penger i fond du helst ikke vil selge i et dårlig marked.
- Vurder BSU. Skal du kjøpe bolig, opprett en BSU-konto og utnytt skattefradraget hvis du betaler skatt.
- Åpne en aksjesparekonto. Hos banken din eller en nettmegler. Det er gratis å opprette.
- Start med et bredt indeksfond. Sett gjerne opp en fast månedlig spareavtale, så kjøper du automatisk hver måned (kalt kostnadssnitt) og slipper å time markedet.
- La det stå. Ikke sjekk kontoen daglig, og ikke selg i panikk når markedet faller. Tid i markedet slår timing av markedet.
En smart spareapp kan gjøre det enklere å holde oversikt og automatisere sparingen — se hvordan du kan spare penger ved bruk av app.
Vanlige feil nybegynnere gjør
De fleste begynnerfeil handler mindre om valg av fond og mer om adferd. Dette er de vanligste fellene — og hvordan du unngår dem:
- Å vente på det perfekte tidspunktet. Mange utsetter å starte fordi markedet virker dyrt eller usikkert. For en ung sparer med lang horisont er tid i markedet viktigere enn å treffe bunnen.
- Å selge når det faller. Å selge i panikk under et fall gjør et midlertidig tap permanent. Planen din bør tåle noen nedturer.
- Å betale for høye gebyrer. Dyre, aktivt forvaltede fond og hyppig handel spiser av avkastningen. Hold kostnadene lave.
- Å legge alt i ett kort. En enkelt aksje eller en enkelt kryptovaluta kan falle kraftig. Spre risikoen med brede fond.
- Å investere penger du snart trenger. Penger du skal bruke om ett–to år bør ikke stå i aksjer, fordi du kan bli tvunget til å selge på et dårlig tidspunkt.
- Å jage raske gevinster. Tips om å bli rik fort ender som regel med tap. Seriøs sparing er kjedelig og langsiktig — og det er meningen.
Er du mer interessert i å sette penger i unge selskaper, finnes det også alternativer som crowdfunding som alternativ investering — men det regnes som høyere risiko og passer best når grunnsparingen allerede er på plass.
Hvem passer investering for?
Investering i aksjefond passer for deg som har en tidshorisont på minst fem år, som har en økonomisk buffer og som tåler at verdien svinger underveis. Har du derimot et kortsiktig mål, usikker økonomi eller gjeld med høy rente, lønner det seg ofte å rydde i det først. For de fleste studenter og unge voksne er en kombinasjon fornuftig: en liten buffer på sparekonto, BSU hvis bolig er målet, og et bredt indeksfond på aksjesparekonto for den langsiktige veksten.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om sparing og investering, og er ikke individuell finansiell rådgivning. All investering innebærer risiko, og du kan tape hele eller deler av det du investerer. Historisk avkastning er ingen garanti for fremtidig avkastning. Skatteregler, satser og beløpsgrenser kan endres — kontroller alltid gjeldende regler hos Skatteetaten og din egen bank før du tar beslutninger. Trenger du uavhengig hjelp eller vil sjekke om en aktør har lov til å tilby tjenester i Norge, finner du informasjon hos Finanstilsynet og Forbrukerrådet. Invester aldri for mer enn du har råd til å tape, og vær kritisk til aktører som lover raske eller garanterte gevinster.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye penger trenger jeg for å begynne å investere?
Du trenger ikke mye. Hos de fleste nettmeglere og banker kan du starte en månedlig spareavtale i fond fra noen få hundre kroner. Det viktigste som ung er ikke beløpet, men å komme i gang tidlig og spare jevnt over tid.
Hva er forskjellen på BSU og aksjesparekonto?
BSU er en trygg sparekonto med garantert rente og 10 prosent skattefradrag, men pengene er låst til bolig og du sparer maks 27 500 kroner i året. En aksjesparekonto er for aksjer og aksjefond, kan gi høyere avkastning over tid, men svinger i verdi og gir ingen garanti. Mange bruker begge.
Må jeg betale skatt på aksjesparekontoen underveis?
Nei. På en aksjesparekonto betaler du ikke skatt når du kjøper og selger inne på kontoen. Skatten kommer først når du tar ut mer enn du har satt inn, og da skattlegges gevinsten med 37,84 prosent for 2025 og 2026, redusert av skjermingsfradraget.
Er det trygt for studenter å investere i aksjefond?
Aksjefond svinger i verdi og har ingen garanti, så det er ikke risikofritt. Men med lang tidshorisont, en liten buffer ved siden av og brede, billige fond regnes det som en fornuftig måte å bygge formue på. Invester bare penger du ikke trenger de nærmeste årene.
Bør jeg velge indeksfond eller aktivt fond?
For de fleste nybegynnere er et bredt indeksfond et godt utgangspunkt, fordi det har lave gebyrer (ofte 0,1–0,3 prosent i året) og følger hele markedet. Aktive fond koster mer, og de fleste klarer ikke å slå en billig indeks over tid etter at gebyrene er trukket fra.