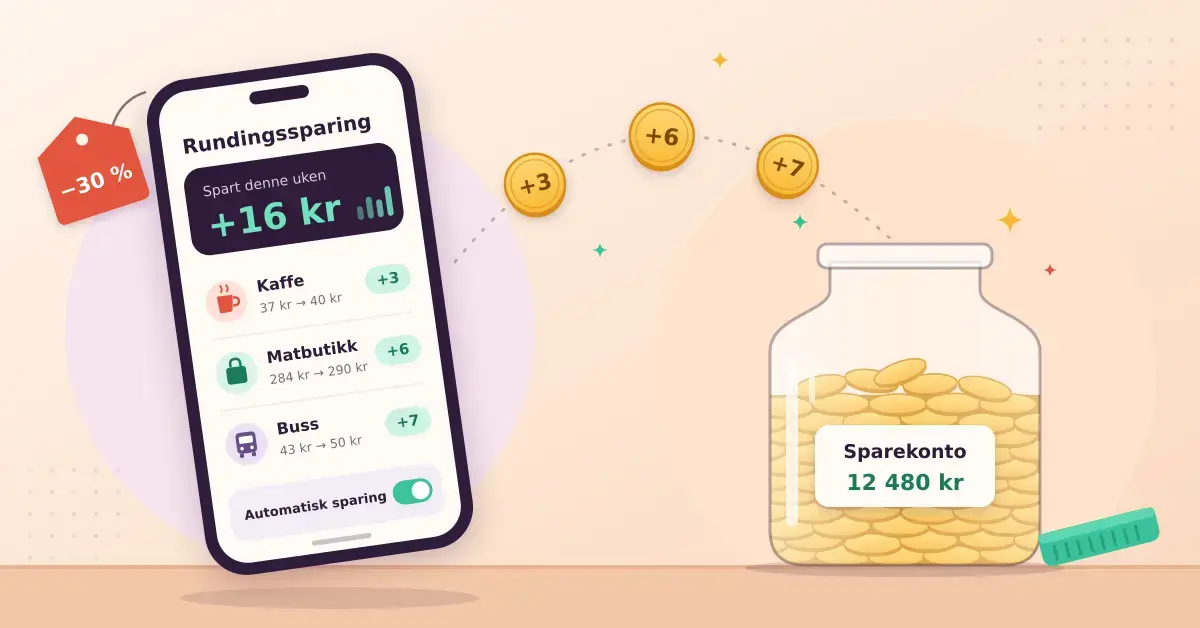
Å spare penger med app har blitt en av de enkleste måtene å få bedre kontroll på privatøkonomien på. I stedet for å føre regnskap manuelt kan du la en app flytte penger automatisk, kategorisere forbruket ditt og varsle deg om gode tilbud. Resultatet er at sparingen skjer i bakgrunnen, uten at du må huske på den hver måned. I denne guiden går vi gjennom de ulike typene apper som faktisk hjelper deg å spare, hvordan du kommer i gang, hva det koster, hvordan du beskytter deg selv – og hvilke feil du bør unngå.
Viktige punkter
- Fire typer apper: spareapper, bankapper, tilbuds-/prisapper og betalingsapper – de fleste lykkes med en kombinasjon.
- Automatikk virker: faste trekk og rundingssparing gjør at du sparer uten å måtte huske på det.
- Budsjett først: legg et budsjett før du laster ned apper, så du vet hvor mye du kan spare.
- Trygghet: bankinnskudd dekkes av innskuddsgarantien (inntil 2 mill. kr per bank); fondssparing gjør det ikke og kan tape i verdi.
- Sjekk statusen: markedet endrer seg raskt – bekreft at appen fortsatt driftes og hvilken bank som står bak.
Hvordan kan en app faktisk hjelpe deg å spare penger?
En app hjelper deg å spare på tre hovedmåter: den automatiserer selve sparingen, den gir deg oversikt over hvor pengene går, og den senker de daglige utgiftene dine gjennom tilbud og lojalitetsbonus. De fleste av oss sparer for lite fordi det krever at vi aktivt setter av penger. Når en app gjør dette automatisk – for eksempel ved å trekke et fast beløp eller runde opp hvert kjøp – forsvinner den mentale terskelen.
Appene kan grovt deles inn i fire kategorier. Spareapper flytter penger fra brukskonto til sparekonto eller fond. Bankapper er bankens egen mobilløsning med sparemål og automatiske overføringer. Tilbuds- og prisapper viser deg hvor en vare er billigst og gir deg rabatt eller bonus. Betalingsapper gjør det raskt å overføre penger og samtidig tjene lojalitetspoeng. De fleste som lykkes med å spare, bruker en kombinasjon av disse.
Lag et budsjett før du laster ned appene
Et budsjett er grunnlaget for all sparing, og det bør være på plass før du laster ned en eneste app. Lag en enkel oversikt over inntekter og faste utgifter som husleie, strøm, forsikring, abonnementer og lån. Trekk utgiftene fra inntekten, så ser du hvor mye du reelt har igjen å leve for – og hvor mye av dette som kan settes av til sparing hver måned.
Mange bankapper gjør denne jobben for deg ved å kategorisere transaksjonene automatisk, slik at du ser hvor mye som går til mat, transport og uteliv. Når du har oversikten, blir det lettere å kutte unødvendige utgifter. Ønsker du å gå grundigere til verks, finner du mye nyttig i vår guide til råd om privatøkonomi. Du kan også lese om hvordan du kan tjene penger ved å spare penger over tid, slik at pengene jobber for deg.
Spar med bankens egen mobilapp
De fleste norske banker har en mobilapp med innebygde sparefunksjoner, og dette er ofte det enkleste stedet å starte. Banker som DNB, Sbanken, SpareBank 1 og Nordea tilbyr funksjoner der du kan opprette flere sparekontoer med egne sparemål, sette opp faste månedlige trekk og følge utviklingen i sanntid. Du laster ned appen, logger inn med BankID og administrerer banktjenestene dine direkte fra mobilen.
En populær funksjon er rundingssparing: hver gang du betaler, runder appen beløpet opp til nærmeste tier eller tjuekroning og flytter differansen til sparekontoen. Betaler du 47 kroner, settes 3 kroner av. De små beløpene merkes knapt i hverdagen, men summerer seg over tid. En stor fordel med å spare på bankkonto er at pengene er dekket av den norske innskuddsgarantien, som sikrer inntil 2 millioner kroner per innskyter per bank.
I tillegg til rundingssparing kan du sette opp faste månedlige trekk rett etter lønning, slik at sparingen skjer før du rekker å bruke pengene. Mange apper lar deg opprette flere navngitte sparemål samtidig – for eksempel «ferie», «ny PC» og «buffer» – med egen fremdriftsindikator for hvert mål. Noen banker varsler deg også automatisk dersom du nærmer deg slutten av budsjettet i en kategori, eller når et abonnement trekkes. Fordelen med å bruke bankens egen app er at alt ligger samlet ett sted, at du slipper å dele innloggingen din med en tredjepart, og at du enkelt kan flytte penger mellom brukskonto og sparekonto når det passer deg.
Egne spareapper: automatisk og målrettet sparing
Egne spareapper er laget for å gjøre sparing enklere og mer motiverende enn en vanlig bankkonto. De lar deg sette opp konkrete mål – en ferie, en ny mobil eller en buffer – og visualiserer hvor langt du har kommet. Her er det viktig å skille mellom to typer: apper som sparer på bankkonto (lav risiko, innskuddsgaranti) og apper som sparer i fond (høyere forventet avkastning, men med risiko for å tape penger).
Dreams
Dreams er en opprinnelig svensk spareapp som lar deg sette av penger mot bestemte mål, blant annet gjennom automatiske trekk og rundingssparing. Appen samarbeidet tidligere med Storebrand i Norge, men dette samarbeidet ble avsluttet 17. juni 2025. Dreams tilbyr i dag sparekonto gjennom Svea Bank med innskuddsgaranti. Har du fortsatt en gammel Dreams-konto hos Storebrand, bør du kontakte Storebrand for å flytte saldoen.
Fondssparing via app
Vil du at pengene skal vokse mer over tid, kan du spare i fond via en app. Kron er en norsk fondssparingsapp som i EPSI Ratings måling for 2025 hadde de mest fornøyde sparekundene i bransjen. DNB Spare og Nordnet er andre mye brukte alternativer for fond og aksjesparekonto (ASK). Husk at fondssparing svinger i verdi, og at innskuddsgarantien ikke gjelder for fond – den gjelder bare bankinnskudd. En vanlig tommelfingerregel er at penger du skal bruke innen tre til fem år bør stå trygt på konto, mens penger med lengre tidshorisont kan tåle svingningene i et fond. Et bredt indeksfond med lave kostnader er ofte et fornuftig utgangspunkt for nybegynnere, fordi gebyrene over tid betyr mye for hvor mye du sitter igjen med.
En viktig advarsel om nedlagte apper
Markedet for spareapper endrer seg raskt, og flere tidlige aktører er borte. Den norske appen Spiff, som gjorde det mulig å spare alene eller sammen med andre, avviklet sparefunksjonen for noen år siden. Sjekk derfor alltid at appen fortsatt driftes og hvilken bank som står bak innskuddene dine, før du begynner å flytte penger.
Sammenligning av apper
| App | Type | Hva den gjør | Kostnad |
|---|---|---|---|
| Dreams | Målsparing | Automatiske trekk og rundingssparing mot konkrete mål; sparekonto via Svea Bank | Gratis å bruke |
| Kron | Fondssparing | Sparing i fond og aksjesparekonto; mest fornøyde sparekunder i EPSI 2025 | Forvaltningshonorar på fond |
| DNB Spare | Fond/bank | Fondssparing og sparekonto for DNB-kunder | Forvaltningshonorar på fond |
| Nordnet | Fond/aksjer | Fond, aksjer og aksjesparekonto for langsiktig sparing | Kurtasje/honorar |
| Trumf | Lojalitet | Bonus i NorgesGruppen-butikker (1–2 %) | Gratis |
| Æ (Rema 1000) | Lojalitet | Personlige tilbud og bonus på Rema 1000 | Gratis |
| Too Good To Go | Tilbud/mat | Overskuddsmat til ca. 1/3 av fullpris | Gratis app, du betaler for maten |
Apper som gir deg oversikt over tilbud og priser
Tilbuds- og lojalitetsapper sparer deg penger på innkjøp du uansett skulle gjort, og er derfor noen av de mest lønnsomme appene i hverdagen. I stedet for å sette av penger kutter de utgiftene dine direkte i kassa.
Lojalitetsprogrammer: Trumf og Æ
Trumf er lojalitetsprogrammet til NorgesGruppen og gir bonus når du handler på Kiwi, Meny, SPAR og Joker. Du tjener som utgangspunkt 1 prosent i Trumf-bonus, og på Trippel-Trumf-torsdag stiger satsen til 2 prosent. Bonusen opptjenes når du betaler med et registrert kort, Vipps eller Apple Pay, men merk at betaling med kredittkort og kjøp av blant annet alkohol, tobakk, gavekort og pengespill ikke gir bonus. Rema 1000 har et tilsvarende program i Æ-appen, som gir personlige tilbud og bonus basert på hva du faktisk handler.
Tilbudsaviser og prisjakt
Digitale tilbudsavis-apper samler ukens tilbud fra en lang rekke butikker, slik at du kan planlegge handlelisten etter hvor varene er billigst. Den norske appen Mattilbud ble kjøpt opp av danske ShopGun, og markedet har siden blitt mer konsolidert. Slike apper er særlig nyttige for storhandel og for sammenligning av priser på dagligvarer. Vil du spare mer når du handler på nett, kan du også lese om hvordan netthandel blir stadig billigere.
Too Good To Go
Too Good To Go lar deg kjøpe overskuddsmat fra butikker, bakerier og serveringssteder til en brøkdel av vanlig pris – appen oppgir rundt en tredjedel av fullpris. Du reserverer en «forundringspose» i appen og henter den i butikken til avtalt tid; innholdet varierer etter hva stedet har til overs. Ifølge selskapet samarbeider de i Norge med over 3 000 butikker og serveringssteder. Det er en enkel måte å spare penger på mat og redusere matsvinn samtidig. Handler du bil, finnes det også egne måter å spare på, for eksempel med bensinkort som gir rabatt på drivstoff.
Betalingsapper og casinoapper
Betalingsapper gjør det raskt å overføre penger til venner og familie og å dele regninger, og flere av dem gir i tillegg lojalitetsbonus. Vipps er den mest brukte i Norge og kan både brukes til vennebetalinger og til å tjene Trumf- og R-bonus i butikk. Rene betalingsapper sparer deg ikke penger i seg selv, men de gjør det lettere å holde oversikt og å dele utgifter rettferdig.
En del brukere laster også ned spilleautomater og andre casinoapper. Dette er underholdning som koster penger og innebærer reell risiko for å tape, og det er ingen sparemetode – over tid har huset alltid en matematisk fordel. Vil du forstå hvordan dette fungerer, kan du lese vår nøytrale gjennomgang av online gambling. Pengespill bør aldri inngå i et budsjett som handler om å spare penger. Se også Friskrivning lenger ned.
Sikkerhet og personvern: dette bør du passe på
Sikkerhet er avgjørende når en app får tilgang til pengene og de personlige opplysningene dine. Last bare ned apper fra App Store eller Google Play, og sjekk at utvikleren er seriøs og at appen har mange nedlastinger og oppdateres jevnlig. Logg inn med BankID der det er mulig, og del aldri koder, passord eller engangskoder med noen – heller ikke på telefon eller e-post, selv om avsenderen utgir seg for å være banken.
- Innskuddsgaranti: Velg spareapper der innskuddet ligger i en bank som er med i innskuddsgarantiordningen (inntil 2 millioner kroner per bank).
- Tilganger: Gå gjennom hvilke tilganger appen ber om, og skru av det den ikke trenger.
- Personvern: Les personvernerklæringen. Seriøse aktører følger personvernregelverket (GDPR) og forklarer hvordan dataene dine brukes.
- Phishing: Vær skeptisk til lenker i SMS og e-post som ber deg logge inn eller bekrefte opplysninger.
Vanlige feil når du bruker spareapper
De fleste som ikke lykkes med spareapper, gjør noen få, typiske feil. Her er de vanligste – og hvordan du unngår dem:
- Du sparer uten budsjett. Setter du av penger du egentlig trenger til faste utgifter, ender du med å flytte dem tilbake. Legg budsjettet først.
- Du blander sammen fond og bankkonto. Penger du skal bruke snart bør stå trygt på konto, ikke i fond som kan falle i verdi på kort sikt.
- Du glemmer gebyrer. Noen apper og fond tar forvaltningshonorar. Sjekk kostnadene før du begynner.
- Du bruker for mange apper. Ett godt system du faktisk følger opp, slår fem apper du mister oversikten over.
- Du stoler blindt på appen. Kontroller selv at trekk og overføringer faktisk gjennomføres, og at banken bak er dekket av innskuddsgarantien.
- Du forveksler forbruk med sparing. Bonus og tilbud sparer deg bare penger hvis du ville kjøpt varen uansett – ikke hvis tilbudet frister deg til nye kjøp.
Hvem passer spareapper for?
Spareapper passer for alle som ønsker å spare mer uten å bruke mye tid på det, men de brukes ulikt avhengig av situasjon. For nybegynnere er bankens egen app og rundingssparing et lavterskel startpunkt. For deg som allerede sparer fast og har en lengre tidshorisont, kan fondssparing via app gi bedre avkastning. Har du stram økonomi, er det tilbuds- og lojalitetsappene som gir raskest effekt, fordi de kutter utgiftene dine her og nå. Felles for alle er at effekten kommer av at du bruker verktøyet jevnt over tid.
Friskrivning
Denne artikkelen er kun til informasjon og er verken økonomisk rådgivning eller en oppfordring til å bruke bestemte tjenester. Sparing i fond og verdipapir innebærer risiko for tap, og historisk avkastning er ingen garanti for fremtidig avkastning. Vurder din egen økonomi, og søk råd hos en autorisert rådgiver ved behov.
Pengespill er underholdning med risiko for å tape penger, ikke en måte å spare eller tjene penger på. Aldersgrensen for pengespill i Norge er 18 år, og det er bare Norsk Tipping og Norsk Rikstoto som har lov til å tilby pengespill i Norge. Spillvirksomhet reguleres av Lotteritilsynet. Trenger du eller noen du kjenner hjelp, kan du ringe Hjelpelinjen for spilleavhengige på 800 800 40 (hverdager 09–18). Sett alltid faste grenser, og spill aldri for penger du ikke har råd til å tape.
Kilder
- Storebrand – Dreams og Storebrand har avsluttet samarbeidet
- Dreams (getdreams.com) – offisiell nettside
- EPSI Rating Norge – sparing og bank 2025
- Trumf – slik sparer du Trumf-bonus
- Vipps – fordelskort og bonus
- Too Good To Go – presserom Norge
- Regjeringen.no – den norske innskuddsgarantiordningen (2 mill. kr)
- Lotteritilsynet – regulering av pengespill
- Hjelpelinjen for spilleavhengige – 800 800 40
Vanlige spørsmål (FAQ)
Kan jeg virkelig spare penger bare ved å bruke en app?
Ja, men appen er et verktøy, ikke en snarvei. Du sparer penger når appen hjelper deg å automatisere sparingen, holde oversikt over forbruket og kutte utgifter gjennom tilbud. Effekten kommer av at du bruker den jevnlig over tid, ikke av at du laster den ned.
Er pengene mine trygge i en spareapp?
Det kommer an på hvor pengene ligger. Bankinnskudd er dekket av den norske innskuddsgarantien med inntil 2 millioner kroner per innskyter per bank. Sparing i fond er ikke dekket av garantien og kan falle i verdi. Sjekk alltid hvilken bank som står bak appen.
Hva er forskjellen på en spareapp og bankens egen app?
Bankens app er bankens offisielle mobilløsning for alle banktjenester, inkludert sparing, betaling og oversikt. En egen spareapp er ofte en spesialisert tjeneste som fokuserer på mål, automatikk eller fond, og den kan ha en annen bank som samarbeidspartner for selve innskuddet.
Gir tilbudsapper og lojalitetsprogrammer faktisk besparelser?
Ja, så lenge du bruker dem på varer du uansett skulle kjøpt. Trumf gir vanligvis 1 prosent bonus, Too Good To Go selger overskuddsmat til rundt en tredjedel av prisen, og tilbudsaviser lar deg handle der varene er billigst. Men et tilbud sparer deg ikke penger hvis det frister deg til kjøp du ellers ikke ville gjort.
Koster det noe å bruke spareapper?
Mange spareapper og bankapper er gratis å laste ned og bruke. Fondssparing innebærer derimot ofte et forvaltningshonorar, og enkelte tjenester kan ha egne gebyrer. Les alltid prisinformasjonen før du begynner, slik at kostnadene ikke spiser opp besparelsen.