Investeringer kan få pengene dine til å vokse raskere enn de gjør på en vanlig sparekonto – men det følger alltid en risiko med. Denne guiden forklarer nøkternt hvordan du faktisk tjener penger på investeringer, hvilken avkastning som er realistisk, hvordan du håndterer risiko, hva skattereglene i Norge betyr for deg, og hvordan du kommer trygt i gang som nybegynner.
Viktige punkter
- Hva det er: å investere betyr å plassere penger i verdier som aksjer, fond eller eiendom i håp om avkastning over tid – ikke en garantert gevinst.
- Slik tjener du: avkastningen kommer fra verdistigning, utbytte eller renter, og forsterkes av renters rente. Tid er den viktigste faktoren.
- Realistisk avkastning: brede aksjemarkeder har historisk gitt rundt 7–10 prosent i året i snitt over lange perioder, men enkeltår kan være sterkt negative.
- Risiko: all investering kan gi tap. Invester kun penger du kan avse i flere år, og ha en buffer og lite gjeld først.
- Skatt i Norge (2026): effektiv skatt på aksjegevinst og utbytte er 37,84 prosent. Aksjesparekonto (ASK) utsetter skatten til uttak.
- Strategi: spre investeringene (diversifiser), invester jevnt og hold deg til planen uansett markedsstøy.
Hva betyr det å investere?
Å investere betyr å plassere penger i et aktivum – altså en eiendel som en aksje, en fondsandel, en obligasjon eller eiendom – i håp om at verdien stiger eller gir en løpende inntekt over tid. Det skiller seg fra vanlig sparing, der pengene står trygt på en bankkonto og vokser sakte med renter. Ved investering tar du en bevisst risiko for å oppnå høyere avkastning.
Investering er heller ikke det samme som spill eller gambling. Når du gambler, spiller du mot oddsen på kort sikt. Når du investerer langsiktig og bredt, plasserer du pengene i reell verdiskaping i selskaper og økonomien. Over tid har bredt sammensatte investeringer historisk gitt positiv avkastning, men enkeltinvesteringer kan tape hele verdien. Poenget er å forstå hva du kjøper, og hvorfor.
Hvordan tjener du egentlig penger på investeringer?
Du tjener penger på investeringer på tre hovedmåter: verdistigning, løpende utbetalinger, og effekten av renters rente over tid. De fleste gode resultater kommer fra en kombinasjon av alle tre – og særlig av tålmodighet.
Verdistigning (kursgevinst)
Verdistigning, eller kursgevinst, betyr at du kjøper et aktivum til én pris og senere selger det til en høyere pris. Kjøper du en aksje for 100 kroner og selger den for 130 kroner, har du en kursgevinst på 30 kroner før skatt og kostnader. Verdien kan også falle, så kursgevinst er aldri garantert.
Utbytte og renteinntekter
Mange selskaper betaler utbytte – en andel av overskuddet som deles ut til eierne. Eier du aksjer eller aksjefond i slike selskaper, får du en jevn inntekt i tillegg til en eventuell verdistigning. Investerer du i rentefond eller obligasjoner (lån til stat eller selskaper), tjener du renteinntekter. Disse utbetalingene kan du bruke – eller du kan reinvestere dem for å forsterke veksten.
Renters rente og tid
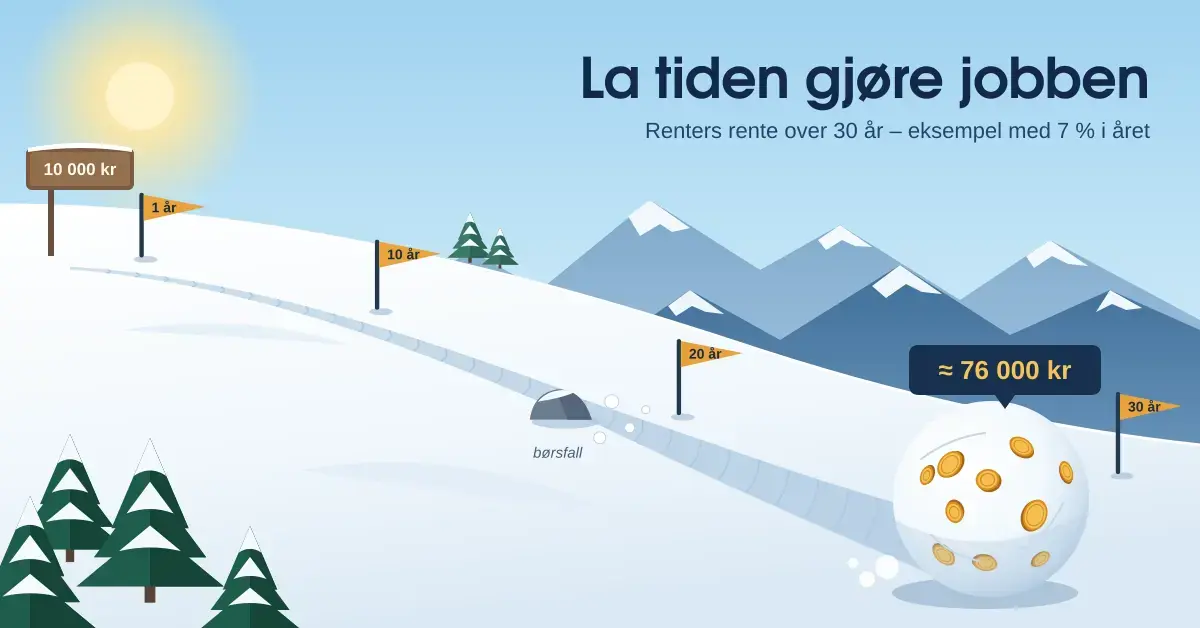
Renters rente betyr at du får avkastning på avkastningen du allerede har tjent. Reinvesterer du gevinsten i stedet for å ta den ut, vokser kapitalen stadig raskere. Et forenklet eksempel: 100 000 kroner som vokser med 7 prosent i året blir rundt 200 000 kroner etter 10 år og nær 400 000 kroner etter 20 år – uten at du setter inn mer. Tid er derfor den viktigste enkeltfaktoren for en investor. Vil du forstå dette grundigere, forklarer artikkelen om å få pengene dine til å vokse hvordan effekten fungerer i praksis.
Hvilken avkastning er realistisk?
Realistisk langsiktig avkastning fra et bredt aksjemarked har historisk ligget rundt 7–10 prosent i året målt i snitt over mange tiår, men med store svingninger underveis. Oslo Børs har historisk steget i størrelsesorden 9 prosent i året over tid, og globale aksjer har gitt om lag 7–10 prosent nominelt i snitt over lange perioder. Dette er gjennomsnitt – enkeltår kan gi både sterk oppgang og kraftige fall.
Svingningene måles ofte med standardavvik, et mål på hvor mye avkastningen varierer. Historisk har standardavviket vært rundt 21 prosent for Oslo Børs og rundt 14 prosent for det globale aksjemarkedet. Et bredt globalt marked svinger altså mindre enn det norske alene, nettopp fordi risikoen er spredt på flere land og bransjer.
Det viktigste forbeholdet er enkelt: historisk avkastning er ingen garanti for fremtidig avkastning. Vær skeptisk til alle som lover faste, høye avkastninger eller «sikre» gevinster – slike løfter er et vanlig kjennetegn på svindel. Realistiske forventninger og lang tidshorisont er en langt bedre strategi enn jakten på rask rikdom.
Hvor mye bør du investere?
Du bør bare investere penger du kan klare deg uten i flere år, og som du tåler å se falle i verdi. En god rekkefølge er: først etabler en buffer, deretter nedbetal dyr gjeld, og først da start å investere overskuddet.
- Bygg en buffer først: ha gjerne tre til seks måneders normale utgifter stående tilgjengelig på en høyrentekonto, slik at du slipper å selge investeringer i en nedtur.
- Nedbetal dyr gjeld: forbrukslån og kredittkortgjeld har ofte høyere rente enn forventet avkastning på investeringer, og bør prioriteres.
- Invester jevnt: å sette inn et fast beløp hver måned (månedssparing) jevner ut kjøpsprisen over tid og fjerner presset om å treffe «riktig» tidspunkt.
Har du ikke oversikt over egen økonomi ennå, er det lurt å starte der. Guiden med råd om privatøkonomi viser hvordan du lager budsjett og bygger buffer før du begynner å investere.
Hva kan du investere i?
Investeringsmulighetene er mange, og de har svært ulik risiko, tidshorisont og kostnad. For nybegynnere er bredt sammensatte aksjefond – særlig globale indeksfond – et vanlig utgangspunkt fordi de gir automatisk spredning. Tabellen under sammenligner de vanligste investeringstypene.
Sammenligning
| Investeringstype | Risiko | Anbefalt tidshorisont | Likviditet | Typiske årlige kostnader |
|---|---|---|---|---|
| Høyrente-/banksparing | Svært lav (dekket av innskuddsgarantien inntil 2 mill. kr) | 0–2 år | Høy | Ingen/lav |
| Rentefond og obligasjoner | Lav–middels | 1–3 år | Høy | Ca. 0,2–0,8 % |
| Globale indeksfond | Middels | 7–10+ år | Høy | Ca. 0,1–0,5 % |
| Aktivt forvaltede aksjefond | Middels–høy | 7–10+ år | Høy | Ca. 0,8–2 % |
| Enkeltaksjer | Høy | 5+ år | Høy (børsnotert) | Kurtasje per handel |
| Eiendom (utleie/eiendomsfond) | Middels–høy | 10+ år | Lav | Drift, skatt og gebyrer |
| Kryptovaluta | Svært høy | Spekulativt | Varierer | Handels-/plattformavgift |
| Folkefinansiering/startups | Svært høy (fare for totaltap) | 5–10 år | Svært lav | Plattformavgift |
Aksjer og aksjefond
En aksje er en eierandel i ett selskap. Et aksjefond er en samling av mange aksjer som forvaltes samlet, slik at du med ett kjøp eier små biter av hundrevis av selskaper. Et indeksfond er et aksjefond som følger en markedsindeks automatisk og derfor har lave kostnader. Vil du handle enkeltaksjer selv, forklarer artikkelen om hvordan du tjener på aksjehandel hvordan Oslo Børs og aksjehandel fungerer i praksis.
Renter, eiendom og krypto
Rentefond og obligasjoner svinger mindre enn aksjer og brukes ofte for å dempe risikoen i en portefølje. Eiendom – enten direkte utleie eller via eiendomsfond – kan gi både leieinntekt og verdistigning, men binder kapital og er lite likvid. Kryptovaluta som Bitcoin er svært volatil: verdien kan stige og falle kraftig på kort tid, det finnes ingen avkastningsgaranti, og mange kryptotjenester er lite regulert. Krypto bør derfor eventuelt utgjøre en liten del av en ellers bred portefølje.
Folkefinansiering og startups
Du kan også investere i oppstartsselskaper gjennom folkefinansiering (crowdfunding). Potensialet kan være høyt, men risikoen for å tape hele beløpet er stor, og pengene er ofte bundet i flere år. Les mer om crowdfunding som alternativ investering og om hvordan du kan investere i startups før du vurderer denne typen plasseringer.
Skatt og sparekontoer i Norge (2026)
Skatt påvirker hvor mye du sitter igjen med, og i Norge finnes flere kontotyper som gir skattefordeler. Her er de viktigste reglene for 2026.
- Skatt på aksjegevinst og utbytte: gevinst og utbytte på aksjer og aksjefond beskattes med en effektiv sats på 37,84 prosent i 2026. Teknisk ganges gevinsten med en oppjusteringsfaktor på 1,72 før den vanlige satsen på 22 prosent beregnes (1,72 × 22 % = 37,84 %).
- Aksjesparekonto (ASK): på en ASK kan du kjøpe og selge aksjer og aksjefond uten å betale skatt på gevinsten løpende. Skatten utsettes til du tar penger ut av kontoen ut over det du har satt inn. Du kan dessuten ta ut dine egne innskudd skattefritt. ASK-midler verdsettes til 80 prosent av markedsverdi ved beregning av formuesskatt.
- Skjermingsfradrag: et skjermingsfradrag reduserer skatten på en liten, risikofri del av avkastningen. Skjermingsrenten var 3,6 prosent for 2025; satsen for 2026 fastsettes først i januar 2027.
- IPS (individuell pensjonssparing): du kan spare inntil 25 000 kroner i året (økt fra 15 000 kroner til og med 2025) og få utsatt skatt tilsvarende 22 prosent, altså inntil 5 500 kroner. Midlene er bundet til du fyller 62 år, utbetalingen skjer over minst ti år, og pengene er fritatt for formuesskatt. Uttak beskattes som alminnelig inntekt.
- BSU (boligsparing for ungdom): er du ung og ikke eier bolig, kan du spare inntil 27 500 kroner i året (maksimalt 300 000 kroner totalt) og få et skattefradrag på 10 prosent av innskuddet, inntil 2 750 kroner per år. Ordningen gjelder til og med året du fyller 33 år.
Skattereglene kan endres, og de konkrete tallene bør alltid sjekkes mot Skatteetaten før du tar beslutninger.
Slik kommer du i gang – steg for steg
Du kommer i gang med små beløp og en vanlig internettforbindelse. En trygg fremgangsmåte for nybegynnere er:
- 1. Lær deg det grunnleggende. Sett deg inn i begreper som risiko, avkastning og diversifisering. En enkel innføring er guiden om å kjøpe aksjer for nybegynnere.
- 2. Velg en strategi. Bestem tidshorisont, hvor mye du vil spare månedlig, og hvor mye risiko du tåler. Hold deg til strategien og la den styres av tall – ikke av følelser eller nyhetsoverskrifter.
- 3. Velg en regulert aktør. Opprett konto hos en bank eller et verdipapirforetak som er under tilsyn i Norge eller EØS. Sammenlign kostnader som kurtasje (gebyr per handel) og årlige forvaltningsgebyrer.
- 4. Spre investeringene. Start gjerne med et bredt globalt indeksfond for automatisk spredning, og vurder enkeltaksjer eller andre aktiva først når du har mer erfaring.
- 5. Invester jevnt og hold ut. Sett opp månedlig sparing og la kapitalen stå. Jo lenger spareperiode, desto høyere er sannsynligheten for positiv gjennomsnittlig avkastning.
Vil du se nærmere på plattformer og praktiske fremgangsmåter, går artikkelen om online investering grundigere inn på hvordan du handler på nett og unngår de vanligste fellene.
Vanlige feil nye investorer gjør
De fleste tap skyldes ikke markedet i seg selv, men atferd. Her er feilene nybegynnere oftest gjør:
- Å handle på følelser: å kjøpe når alt stiger og selge i panikk når markedet faller, låser ofte inn tap. Hold deg til planen.
- For lite spredning: å satse alt på én aksje, én bransje eller én kryptovaluta øker risikoen for store tap kraftig.
- Å jage rask gevinst: giring, daytrading og «hete tips» gir høy risiko, og de fleste private tjener ikke på det over tid.
- Å overse kostnader: høye årlige gebyrer spiser av avkastningen år etter år. Noen tideler i prosent utgjør mye over flere tiår.
- Å investere penger du snart trenger: må du selge i en nedtur fordi du trenger pengene, realiserer du tapet.
- Å glemme skatten: å handle utenfor en ASK eller lignende konto kan gi unødvendig skatt underveis.
Sikkerhet, regulering og svindel
Reguleringen beskytter deg mot useriøse aktører, men ikke mot markedssvingninger. I Norge fører Finanstilsynet tilsyn med banker og verdipapirforetak. Velg alltid en aktør som er under tilsyn i Norge eller EØS.
- Verdipapirforetakenes sikringsfond dekker inntil 200 000 kroner per kunde dersom et verdipapirforetak ikke kan tilbakebetale penger eller levere tilbake finansielle instrumenter det oppbevarer for deg. Ordningen dekker ikke tap som skyldes at investeringene faller i verdi.
- Innskuddsgarantien fra Bankenes sikringsfond dekker vanlige bankinnskudd med inntil 2 millioner kroner per kunde per bank, inkludert renter.
- Vær på vakt mot svindel: vær skeptisk til tjenester som lover garantert eller urealistisk høy avkastning, presser deg til å handle raskt (FOMO), eller ber om innbetaling til uregulerte plattformer. Sjekk alltid at aktøren er registrert hos tilsynsmyndighetene.
Hvem passer investeringer for?
Investeringer passer best for deg som har orden på egen økonomi, en etablert buffer, og som kan la pengene stå i flere år. Har du en lang tidshorisont – for eksempel sparing til pensjon eller egenkapital langt frem i tid – øker sannsynligheten for at du kommer godt ut av svingningene.
Investeringer passer dårligere hvis du trenger pengene på kort sikt, ikke tåler å se verdien falle, eller har dyr gjeld som bør nedbetales først. Da er trygg banksparing et bedre alternativ. For de fleste handler det ikke om å velge enten eller, men om å bygge opp investeringene gradvis etter hvert som økonomien tillater det.
Ansvarsfraskrivelse
Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning, en anbefaling eller en oppfordring om å kjøpe eller selge bestemte produkter. All investering innebærer risiko, og du kan tape hele eller deler av beløpet du investerer. Historisk avkastning er ingen garanti for fremtidig avkastning. Vurder din egen situasjon, og søk gjerne råd hos en autorisert rådgiver før du tar beslutninger. Du finner objektiv informasjon om investorbeskyttelse og varsler om useriøse aktører hos Finanstilsynet og forbrukerinformasjon hos Forbrukerrådet.
Kilder
- Skatteetaten – Factor for upward adjustment of gain/loss or dividend on shares (1,72 / 37,84 %)
- Skatteetaten – Aksjesparekonto (ASK)
- Finanstilsynet – Verdipapirhandel og Verdipapirforetakenes sikringsfond
- Bankenes sikringsfond – innskuddsgarantien
- Nordnet – Individuell pensjonssparing (IPS), grense og skatt
- DNB – spareperiode og sannsynlighet for positiv avkastning
Vanlige spørsmål (FAQ)
Hvor mye penger trenger jeg for å begynne å investere?
Du kan starte med små beløp. Mange plattformer lar deg kjøpe fondsandeler for noen hundre kroner, og månedlig sparing av et fast beløp er ofte viktigere enn å ha en stor startkapital. Det avgjørende er at du investerer penger du kan avse over flere år.
Er det trygt å investere?
All investering innebærer risiko for tap, og ingen avkastning er garantert. Du reduserer risikoen ved å bruke regulerte aktører, spre investeringene bredt og ha en lang tidshorisont – men du fjerner den ikke. Invester derfor bare det du tåler å se svinge i verdi.
Hva er forskjellen på aksjer og aksjefond?
En aksje er en eierandel i ett enkelt selskap, mens et aksjefond er en samling av mange aksjer som forvaltes samlet. Et fond gir automatisk spredning og dermed lavere risiko enn å eie få enkeltaksjer, men du betaler et forvaltningsgebyr for tjenesten.
Hvor mye skatt betaler jeg på gevinst?
Gevinst og utbytte på aksjer og aksjefond beskattes med en effektiv sats på 37,84 prosent i 2026. Bruker du en aksjesparekonto (ASK), utsettes skatten til du tar penger ut over det du har satt inn, slik at kapitalen kan vokse ubeskåret underveis.
Hvor lenge bør jeg beholde investeringene?
Aksjer og aksjefond anbefales normalt for en tidshorisont på minst fem til ti år eller mer. Jo lenger du beholder investeringene, desto større er sannsynligheten for positiv gjennomsnittlig avkastning, fordi kortsiktige svingninger får mindre betydning.