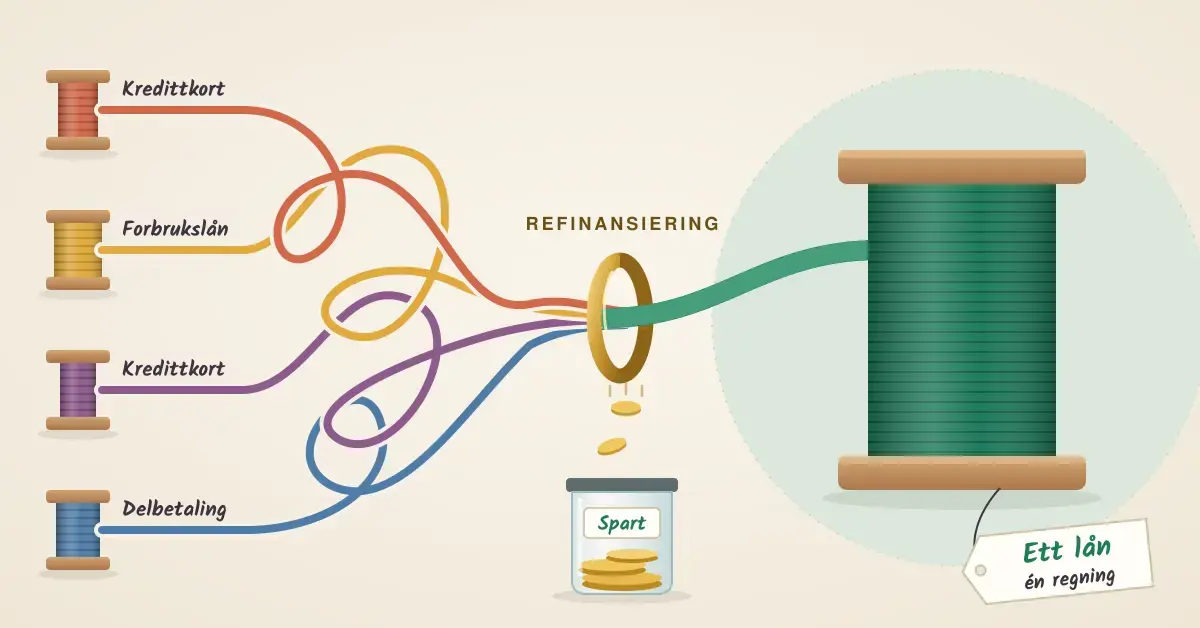

Refinansiering betyr å erstatte ett eller flere eksisterende lån med ett nytt lån, slik at du sitter igjen med én långiver, én nedbetalingsplan og som regel lavere samlet rente. For mange nordmenn med flere forbrukslån og kredittkort er dette en av de enkleste måtene å frigjøre penger i månedsbudsjettet på — ikke ved å tjene mer, men ved å betale mindre i renter og gebyrer. I denne guiden går vi grundig gjennom hva refinansiering faktisk er, hva det koster, hvilke krav som gjelder i Norge, hvordan du går frem steg for steg, og hvilke feil du bør unngå.
Viktige punkter
- Hva det er: refinansiering samler flere lån og kredittkort i ett nytt lån med én månedlig regning.
- Når det lønner seg: først når effektiv rente og gebyrer blir lavere, eller du betaler ned raskere.
- Med sikkerhet (pant i bolig) gir normalt lavest rente; uten sikkerhet går raskere, men koster mer.
- Sammenlign effektiv rente og totalkostnad — ikke bare månedsbeløpet.
- Krav: stabil inntekt, BankID, ingen aktive betalingsanmerkninger; samlet gjeld som hovedregel maks 5 ganger brutto årsinntekt.
- Angrerett: 14 dager på kredittavtaler etter finansavtaleloven.
Hva er refinansiering?
Refinansiering er å ta opp et nytt lån for å innfri gammel gjeld. I praksis samler du flere dyre smålån — typisk forbrukslån, kredittkortgjeld og nedbetaling av varer kjøpt på avbetaling — i ett større lån hos én bank. Resultatet er at du går fra mange forfall, renter og gebyrer til én faktura i måneden.
Det er viktig å skille mellom det å spare penger og det å utsette en kostnad. Refinansiering i seg selv sletter ikke gjelden din; du skylder fortsatt det samme beløpet. Gevinsten oppstår først når den nye renten og de nye gebyrene er lavere enn det du betaler i dag, eller når en mer oversiktlig nedbetaling hjelper deg å betale ned raskere. Nettopp fordi ett spart tusenlapp er like mye verdt som ett tjent tusenlapp, kan en vellykket refinansiering gi reell effekt på privatøkonomien. Du kan lese mer om prinsippet i artikkelen om å tjene penger ved å spare penger.
Hvorfor lønner det seg å refinansiere?
Den største fordelen er lavere rentekostnad. Kredittkort og forbrukslån har ofte nominell rente på 10–25 prosent eller mer, mens et samlet refinansieringslån — særlig med sikkerhet i bolig — kan ligge vesentlig lavere. Jo større andel av gjelden du klarer å flytte fra dyr, usikret kreditt til billigere lån, desto mer sparer du.
Konkrete fordeler ved å refinansiere kan være:
- Lavere rente og gebyrer: du betaler mindre til banken og mer på selve gjelden.
- Én faktura i måneden: færre forfall betyr mindre risiko for å glemme en betaling og pådra deg purregebyr.
- Bedre oversikt: én saldo og én nedbetalingsplan gjør det enklere å følge med.
- Lavere månedsbeløp: en lengre nedbetalingstid kan gi lavere terminbeløp — men merk at dette kan øke totalkostnaden over tid.
Vær oppmerksom på den siste fordelen: et lavere månedsbeløp som skyldes lengre løpetid er ikke det samme som å spare penger. Du kan ende opp med å betale mer totalt selv om hver enkelt måned blir billigere. Den reelle besparelsen måler du på totalkostnaden over hele lånets løpetid, ikke på terminbeløpet alene.
En mindre åpenbar, men ofte undervurdert gevinst, er psykologisk og praktisk: når gjelden er samlet på ett sted, blir det lettere å holde oversikt, lage et realistisk budsjett og se at saldoen faktisk krymper. Mange opplever at selve oversikten gjør det enklere å prioritere nedbetaling og unngå nye, impulsive kjøp på kreditt. Det reduserer også risikoen for forsinkede betalinger, som ellers kan føre til purregebyrer, forsinkelsesrenter og i verste fall en betalingsanmerkning som gjør all fremtidig låneopptak dyrere.
Refinansiering med og uten sikkerhet
Et av de viktigste valgene er om du refinansierer med eller uten sikkerhet. Dette avgjør i stor grad hvilken rente du får.
Refinansiering uten sikkerhet
Et usikret lån krever ikke pant i bolig eller andre verdier. Banken tar høyere risiko og setter derfor høyere rente. Dette er aktuelt hvis du ikke eier bolig, eller ikke har ledig verdi (friverdi) i boligen. Behandlingen går ofte raskt, men renten blir høyere enn på lån med pant.
Refinansiering med sikkerhet i bolig
Har du bolig med friverdi, kan du stille den som sikkerhet. Da får banken pant, risikoen synker, og renten blir normalt klart lavere enn på et usikret lån. Dette er som regel den rimeligste måten å samle dyr forbruksgjeld på. Ulempen er at boligen settes i pant, og at det tar lengre tid med takst og tinglysing. Klarer du ikke å betjene lånet, kan du i verste fall risikere boligen.
Sammenligning
| Egenskap | Uten sikkerhet | Med sikkerhet i bolig |
|---|---|---|
| Krav om pant | Nei | Ja, pant i bolig med friverdi |
| Rentenivå | Høyere | Normalt klart lavere |
| Behandlingstid | Rask, ofte samme dag | Lengre (takst og tinglysing) |
| Passer for | De uten bolig eller friverdi | Boligeiere med friverdi |
| Hovedrisiko | Høy rente, dyr gjeld | Boligen står i pant |
Hva koster refinansiering? Forstå effektiv rente
Den viktigste tallstørrelsen når du sammenligner tilbud er effektiv rente. Den effektive renten inkluderer den nominelle renten pluss alle gebyrer — etableringsgebyr, termingebyr og eventuelle andre kostnader — og viser den reelle årlige kostnaden ved lånet. Et lån med lav nominell rente, men høye gebyrer, kan være dyrere enn et lån med litt høyere nominell rente og ingen gebyrer.
Rentenivået henger også sammen med Norges Banks styringsrente, som høsten 2026 ble satt opp til 4,50 prosent. Styringsrenten påvirker hva bankene tilbyr, men hver enkelt bank setter sine egne betingelser. Renten du personlig får tilbud om, avhenger dessuten av en individuell kredittvurdering: inntekt, samlet gjeld, betalingshistorikk og om du stiller sikkerhet.
Når du regner på om det lønner seg, bør du sammenligne tre ting: effektiv rente på nytt lån mot dagens lån, eventuelle etablerings- og tinglysingskostnader, og den samlede totalkostnaden over hele den nye løpetiden. En uavhengig oversikt over lån og renter finner du hos Forbrukerrådets tjeneste Finansportalen.
Et forenklet regneeksempel
Tenk deg at du har 150 000 kroner i samlet forbruks- og kredittkortgjeld fordelt på tre kreditter, med en gjennomsnittlig effektiv rente på rundt 20 prosent. Rentekostnaden alene er da i størrelsesorden 30 000 kroner i året. Klarer du å samle alt i ett refinansieringslån med effektiv rente på 12 prosent, faller den årlige rentekostnaden til omtrent 18 000 kroner — en forskjell på cirka 12 000 kroner i året. Med sikkerhet i bolig og enda lavere rente kan besparelsen bli større. Dette er kun et illustrerende eksempel; dine faktiske tall avhenger av rente, gebyrer og nedbetalingstid, og du bør alltid regne på ditt eget tilfelle før du bestemmer deg.
Legg merke til at etableringsgebyr og eventuelt tinglysingsgebyr er en engangskostnad som må dekkes inn av besparelsen før refinansieringen gir netto gevinst. Er besparelsen liten og gebyrene høye, kan det ta lang tid før du går i pluss — eller det lønner seg rett og slett ikke.
Hvilke krav gjelder for å få refinansiere?
Norske långivere må følge utlånsforskriften og vurdere betjeningsevnen din. De vanligste kravene og reglene er:
- Alder og bosted: du må normalt være minst 18 år (mange långivere krever 20–23 år) og bo i Norge med norsk personnummer og BankID.
- Stabil inntekt: du må kunne dokumentere inntekt som er stor nok til å betjene lånet. Minstekrav til inntekt varierer fra bank til bank.
- Ingen aktive betalingsanmerkninger: de fleste långivere avslår søknader med betalingsanmerkning eller aktivt inkassokrav.
- Gjeldstak: etter utlånsforskriften skal samlet gjeld som hovedregel ikke overstige fem ganger brutto årsinntekt.
- Stresstest: banken skal vurdere om du tåler en renteøkning på 3 prosentpoeng og fortsatt klarer utgiftene dine.
Gjeldsregisteret og hva banken ser
Når du søker, sjekker banken gjeldsregisteret. I Norge finnes det registre som viser usikret forbruksgjeld — forbrukslån og kredittkort — mens boliglån, billån med pant og studielån ikke vises der. Et viktig poeng er at hele kredittrammen på kredittkortet ditt teller som gjeld, ikke bare det beløpet du har brukt. Et kort med 100 000 kroner i ramme regnes altså som 100 000 kroner i gjeld selv om det står ubrukt. Å si opp ubrukte kredittkort kan derfor gjøre det lettere å bli innvilget refinansiering.
Refinansiering og unntaket i regelverket
Refinansiering har et særskilt unntak fra gjeldstaket. Et refinansieringslån kan innvilges selv om det bryter med inntekts- eller gjeldsgradskravet, forutsatt at det nye lånet ikke overstiger den eksisterende gjelden og at kostnadene ikke øker. Dette gjør det mulig å samle gjeld også for dem som ligger tett opp mot taket — men det betyr ikke at alle automatisk får ja. Banken vurderer fortsatt betjeningsevnen din.
Slik refinansierer du steg for steg
- Skaff oversikt: logg inn på gjeldsregisteret med BankID og list opp alle lån og kreditter med saldo, rente og gebyrer.
- Regn ut dagens kostnad: summer hva du faktisk betaler i renter og gebyrer i dag.
- Innhent flere tilbud: søk hos flere banker eller bruk en låneagent som sender søknaden til flere långivere samtidig. Du kan blant annet se beste tilbudene på refinansiering hos Scandilån og lese mer om refinansiering av lån her.
- Sammenlign effektiv rente: velg ut fra effektiv rente og totalkostnad, ikke bare månedsbeløp.
- Aksepter og innfri: når lånet er innvilget, brukes pengene til å betale ut de gamle lånene. Sørg for at de gamle kredittene faktisk avsluttes.
- Avslutt ubrukte kreditter: si opp kredittkort og kredittrammer du ikke trenger, slik at gjelden ikke bygger seg opp igjen.
Husk at du har 14 dagers angrerett på kredittavtaler etter finansavtaleloven. Angrer du, må du betale tilbake lånebeløpet og renter for den perioden du har disponert pengene.
Vanlige feil ved refinansiering
Refinansiering kan være lønnsomt, men flere faller i de samme fellene:
- Å se på månedsbeløp fremfor totalkostnad: lengre løpetid gir lavere terminbeløp, men ofte høyere samlet kostnad. Mål besparelsen på totalen.
- Å glemme gebyrene: et lån med lav nominell rente kan være dyrt når etablerings- og termingebyr tas med. Sammenlign alltid effektiv rente.
- Å bruke opp kredittkortene igjen: hvis de gamle kortene ikke sies opp, er det lett å fylle dem på nytt og ende med dobbelt så mye gjeld.
- Å refinansiere et symptom: hvis gjelden skyldes et forbruk som er høyere enn inntekten, løser ikke et nytt lån det underliggende problemet. Da trengs et strammere budsjett.
- Å stille bolig som sikkerhet for kortsiktig forbruk: du flytter da usikret gjeld over på boligen og øker risikoen hvis du får betalingsproblemer.
Vil du jobbe systematisk med økonomien, finner du nyttige grep i artikkelen med råd om privatøkonomi.
Hvem passer refinansiering for?
Refinansiering passer best for deg som har flere dyre, usikrede lån og kredittkort, har stabil inntekt og ikke har betalingsanmerkninger. Da er sjansen størst for å få et nytt lån med lavere effektiv rente og dermed en reell besparelse. Eier du bolig med friverdi, er potensialet enda større fordi du kan få sikret lån med lavere rente.
Har du derimot allerede lav rente, eller er problemet at utgiftene overstiger inntekten, er refinansiering sjelden løsningen alene. Da bør du først rydde i budsjettet, og eventuelt søke gratis gjeldsrådgivning. For deg som ønsker å bygge økonomisk handlingsrom på sikt, kan det også være nyttig å lese om hvordan du kan få pengene dine til å vokse og om hvordan du låner penger online på en ansvarlig måte.
Ansvarsfraskrivelse
Denne artikkelen er kun til generell informasjon og er verken økonomisk rådgivning eller en anbefaling om å ta opp lån. Et lån er en forpliktelse, og refinansiering reduserer ikke gjelden din — den flytter den. Vurder alltid din egen betjeningsevne nøye, les avtalevilkårene, og sammenlign effektiv rente og totalkostnad før du bestemmer deg. Opplever du betalingsproblemer eller høy gjeld, kan du få gratis og uavhengig hjelp hos kommunal gjeldsrådgivning eller NAV (økonomi- og gjeldsrådgivning, telefon 55 55 33 39). Uavhengig prissammenligning finner du hos Finansportalen, og regelverket forvaltes av Finanstilsynet og Forbrukertilsynet. Renter, gebyrer og regler kan endre seg; kontroller alltid oppdaterte tall direkte hos långiver og offisielle kilder.
Referansekilder
- Lovdata – Forskrift om finansforetakenes utlånspraksis (utlånsforskriften)
- Finanstilsynet – om utlånspraksis og forbrukslån
- Norges Bank – styringsrenten
- Gjeldsregisteret – oversikt over usikret forbruksgjeld
- Finansportalen – uavhengig sammenligning av lån og renter
- Forbrukertilsynet – markedsføring av kreditt
Vanlige spørsmål (FAQ)
Sparer jeg alltid penger på å refinansiere?
Nei. Du sparer bare hvis den effektive renten og gebyrene på det nye lånet er lavere enn på dagens gjeld, eller hvis du betaler ned raskere. Velger du lengre løpetid for å få lavere månedsbeløp, kan totalkostnaden faktisk bli høyere. Mål alltid besparelsen på totalkostnaden over hele løpetiden.
Hva er forskjellen på refinansiering med og uten sikkerhet?
Med sikkerhet stiller du pant, oftest i bolig, og får normalt lavere rente fordi banken tar mindre risiko. Uten sikkerhet trenger du ikke pant, men renten blir høyere. Lån med sikkerhet er som regel rimeligst, men settes boligen i pant, øker risikoen hvis du ikke klarer å betale.
Kan jeg refinansiere med betalingsanmerkning?
Det er vanskelig. De fleste ordinære långivere avslår søknader med aktiv betalingsanmerkning. Noen tilbyr refinansiering med sikkerhet i bolig også da, men renten blir høy. Har du betalingsanmerkning, bør du først vurdere gratis gjeldsrådgivning fremfor et nytt, dyrt lån.
Teller ubrukte kredittkort mot meg når jeg søker?
Ja. Hele kredittrammen på et kort regnes som gjeld, ikke bare det du har brukt. Et ubrukt kort med høy ramme kan derfor redusere sjansen for å få innvilget refinansiering. Å si opp kredittkort du ikke trenger, kan bedre søknaden din.
Har jeg angrerett på et refinansieringslån?
Ja. Etter finansavtaleloven har du som hovedregel 14 dagers angrerett på kredittavtaler. Angrer du, må du betale tilbake lånebeløpet og renter for den perioden du har hatt pengene tilgjengelig. Boliglån har ikke angrerett, men en særskilt betenkningstid.