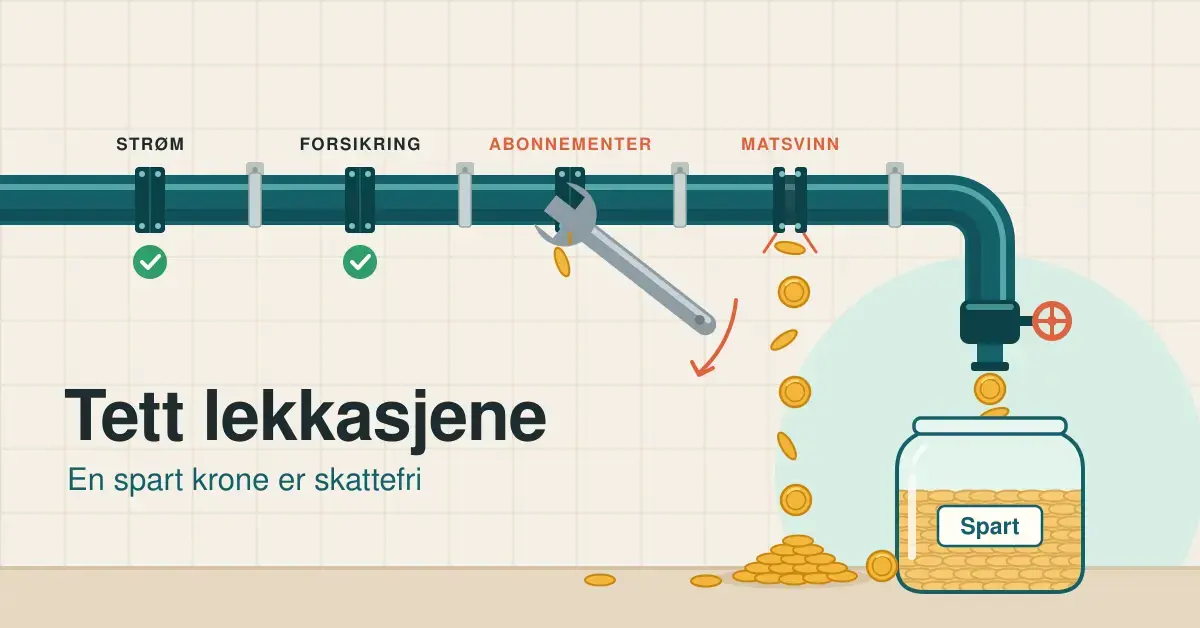

Å tjene penger handler ikke bare om å øke inntekten. Hver krone du klarer å holde igjen fra forbruket, sitter igjen i lommeboken på nøyaktig samme måte som en krone du har tjent – og den er attpåtil skattefri. Denne artikkelen forklarer hvordan du systematisk kan kutte utgifter uten å senke livskvaliteten, hva en vanlig norsk husholdning faktisk bruker, og hvor de største besparelsene som regel ligger. Målet er praktisk: konkrete grep du kan sette i gang med allerede denne måneden, basert på oppdaterte tall og norske forbrukerrettigheter.
Viktige punkter
- En krone spart er skattefri – å kutte utgifter gir samme effekt som å øke inntekten, ofte med mindre innsats.
- De store gevinstene ligger i faste utgifter: strøm, forsikring, lån og abonnementer gir varige kutt når du reforhandler.
- Tilbud lønner seg kun på planlagte kjøp. Lag handleliste først, og la behovet styre – ikke rabatten.
- Matsvinn koster: en familie kan spare over 11 000 kroner i året på å kaste mindre mat (Matvett).
- Bruk forbrukerrettighetene: 14 dagers angrerett ved netthandel og prissjekk via prisportaler reduserer risikoen for å betale for mye.
- La sparingen vokse: flytt oppsparte penger til egen sparekonto eller BSU, og automatiser et fast månedlig trekk.
Hva betyr det egentlig å tjene penger ved å spare?
Å spare penger gir deg samme resultat som å tjene mer, men ofte med mindre innsats. Det gamle ordtaket «en krone spart er en krone tjent» peker på en viktig forskjell: lønn beskattes, mens penger du ikke bruker, beholder du fullt ut. Skal du få 1 000 kroner netto mer i lønn, må arbeidsgiver i praksis betale en god del mer på grunn av skatt og avgifter. Kutter du derimot 1 000 kroner i unødvendig forbruk, sitter hele beløpet igjen hos deg.
Poenget er ikke å slutte å bruke penger, men å bruke dem mer bevisst. De fleste kan frigjøre et betydelig beløp uten å merke stor forskjell i hverdagen, rett og slett ved å kjøpe de samme tingene smartere, kvitte seg med utgifter de ikke bruker, og planlegge innkjøp. Sparing blir da en inntektskilde du styrer helt selv – i motsetning til lønnsforhandlinger eller ekstrajobber.
Det er likevel verdt å huske at sparing har en grense. Du kan sjelden spare deg til formue på et stramt budsjett alene; på et tidspunkt lønner det seg å kombinere lavere utgifter med økt inntekt. Gode råd om privatøkonomi handler derfor om begge deler – å få oversikt over pengene og å la det du sparer, arbeide for deg over tid.
Hvor mye bruker en norsk husholdning – og hvor kan du kutte?
Før du kan spare, må du vite hvor pengene faktisk går. SIFO (Forbruksforskningsinstituttet ved OsloMet) lager hvert år et referansebudsjett som anslår hva det koster å leve på et rimelig forbruksnivå i Norge. For en familie med to voksne og to barn (5 og 11 år) med bensinbil er anslaget for 2026 om lag 462 456 kroner i året, det vil si rundt 38 538 kroner i måneden. Tallene revideres løpende i takt med prisutviklingen og gir en nyttig pekepinn på hva som er «normalt».
De største utgiftspostene for folk flest er bolig, transport, mat og faste abonnementer. Nettopp derfor er det her de store besparelsene ligger – ikke i å kutte en kaffe i ny og ne. En praktisk fremgangsmåte er å gå gjennom tre måneders kontoutskrifter og sortere forbruket i tre bøtter:
- Faste utgifter: husleie eller lån, strøm, forsikring, mobil, internett og strømmetjenester. Disse kan ofte reforhandles én gang og gi varig effekt.
- Variable nødvendigheter: mat, drivstoff, klær og hygiene. Her hjelper planlegging og tilbud.
- Frivillig forbruk: impulskjøp, uteliv, abonnementer du ikke bruker. Her sitter de raskeste kuttene.
Når du ser tallene svart på hvitt, blir det tydelig hvor mye små, gjentakende utgifter summerer seg til over et år. En strømmetjeneste til 149 kroner i måneden koster nesten 1 800 kroner i året – og mange har flere slike uten å bruke dem.
Slik finner du kampanjer og tilbud
Tilbud lønner seg bare når de gjelder noe du uansett skulle ha kjøpt. Kampanjer og rabatter finnes i papiraviser, i nettannonser, i butikkenes egne apper og medlemsprogrammer, og i kundeklubber som sender ut rabattkoder. Vil du ha en rask oversikt uten å lete i hver enkelt kanal, kan du for eksempel se på de siste tilbud og kampanjer Plantasjen og mange andre butikker har gående, slik at du kan planlegge innkjøpene rundt dem.
At en vare er på tilbud, betyr likevel ikke automatisk at du bør kjøpe den. Butikker bruker kampanjer bevisst for å få deg til å handle mer, og et «spar 30 %»-skilt kan fort friste deg til å bruke mer penger enn du ellers ville gjort. Den virkelige besparelsen oppstår når du kjøper planlagte, nødvendige varer til redusert pris – ikke når rabatten i seg selv blir grunnen til kjøpet.
Et godt knep er å lage en handleliste før du ser på tilbudene, og så sjekke hvilke av varene på listen som tilfeldigvis er på kampanje. Da styrer behovet innkjøpet, mens tilbudet bare avgjør når og hvor du kjøper. Unngå å «spare» deg til luksuskjøp du ikke trenger – med mindre det nettopp er det du har spart opp til, og du da får det til sterkt redusert pris.
Sammenligning
| Område | Typisk sparetiltak | Potensial | Innsats |
|---|---|---|---|
| Boliglån | Reforhandle rente eller flytte lånet | Høyt – gjelder store beløp | Lav (engangsjobb) |
| Strøm | Bytte til avtale med lavt påslag, flytte forbruk | Middels–høyt | Lav |
| Forsikring | Innhente tilbud årlig, samle hos ett selskap | Middels | Lav (årlig) |
| Mat | Planlegge måltider, kutte matsvinn, kundeklubb | Middels (jevn effekt) | Middels (ukentlig) |
| Abonnementer | Si opp ubrukte tjenester, tilpasse mobil/data | Lav–middels | Lav |
| Netthandel | Prissjekk, prisgaranti, bruke angreretten | Varierer med kjøpet | Lav per kjøp |
| Sparing | Høyrentekonto og BSU, automatisk trekk | Vokser over tid | Lav (automatisert) |
Faste utgifter: der de største besparelsene ligger
De faste regningene gir størst effekt fordi et kutt varer måned etter måned. En reforhandling du gjør på et kvarter, kan spare deg for tusenvis av kroner i året. Gå systematisk gjennom disse postene:
- Strøm: Sjekk hvilken avtale du har. Spotprisavtaler med lavt påslag er ofte rimeligst over tid, og du kan sammenligne priser på Forbrukerrådets strømpristjeneste. Flytt gjerne forbruk som oppvask og klesvask til timer med lav pris.
- Forsikring: Innhent tilbud fra flere selskaper årlig, og samle gjerne forsikringene hos ett selskap for samlerabatt. Prisforskjellen mellom selskaper kan være stor for identisk dekning.
- Bank og lån: Renten på boliglånet er for mange den største enkeltutgiften. Be banken om bedre betingelser, eller flytt lånet – noen få tideler i lavere rente utgjør mye på et stort lån.
- Mobil og internett: Mange betaler for langt mer data enn de bruker. Tilpass abonnementet til faktisk forbruk.
- Abonnementer: Gå gjennom alle løpende trekk. Si opp strømmetjenester, treningsapper og medlemskap du ikke bruker aktivt.
Pass samtidig på at sparing ikke fører deg over i dyre kredittløsninger. Forbrukslån og kredittkortgjeld har svært høy rente, og renter du betaler er det motsatte av å spare. Trenger du å låne til noe nødvendig, er det verdt å sette seg inn i hvordan låne penger online fungerer, slik at du sammenligner effektiv rente og totalkostnad før du signerer.
Smartere matinnkjøp og mindre matsvinn
Mat er en av de postene du enklest kan påvirke fra uke til uke. En stor skjult utgift er maten som havner i søpla. Ifølge kartlegginger kastet hver nordmann i snitt rundt 35 kilo spiselig mat fra husholdningen i 2023, og bransjeorganisasjonen Matvett anslår at en familie kan spare over 11 000 kroner i året bare på å kaste mindre mat og drikke.
Konkrete grep som monner:
- Planlegg ukens måltider og handle etter en liste, slik at du kjøper det du faktisk skal bruke.
- Handle sjeldnere og mindre på impuls. Hyppige «kjappe» butikkturer ender ofte med mer i kurven enn planlagt.
- Bruk opp restene og vær kritisk til «best før»-datoer – mye mat er fullt spiselig etter datoen.
- Kjøp varer med kort holdbarhet til nedsatt pris når du vet du rekker å bruke dem.
- Sammenlign kilopris, ikke pakkepris, og vurder butikkenes egne merkevarer som ofte er billigere enn kjente merker.
Å handle på de rimeligste dagligvarekjedene og benytte kundeklubbenes personlige tilbud gir i tillegg en jevn besparelse uten at du må endre hva du spiser.
Spar på netthandel: angrerett, prissjekk og prisgaranti
Når du handler på nett, har du både rettigheter og verktøy som kan spare deg for penger. Ved netthandel og annet fjernsalg gir angrerettloven deg som regel 14 dagers angrerett: du kan gå fra kjøpet uten å oppgi grunn innen 14 dager etter at du har mottatt hele varen og lovpålagt informasjon. Fristen gjelder fjernsalg som netthandel, telefon- og postordre, men ikke ordinære kjøp i fysisk butikk. Den nåværende angrerettloven trådte i kraft i 2014 og gjennomfører EUs forbrukerrettighetsdirektiv i Norge.
Det betyr at du kan bestille, vurdere varen hjemme og sende den tilbake hvis den ikke passer – men husk at du normalt dekker returkostnaden selv, med mindre annet er avtalt. Unngå samtidig å utnytte angreretten til å «låne» varer; overdreven bruk kan redusere beløpet du får tilbake.
For å unngå å betale for mye lønner det seg å prissjekke før kjøp. Bruk prisportaler som Prisjakt eller Prisguiden for å sammenligne hva samme vare koster hos ulike forhandlere. Mange butikker tilbyr også prisgaranti eller prismatching, der de matcher en lavere pris du finner et annet sted. Sett gjerne opp prisvarsel på større kjøp, slik at du slår til når prisen faller, i stedet for å kjøpe på impuls.
Få sparingen til å vokse: sparekonto og BSU
Penger du sparer, bør ikke bare bli liggende passivt. Når du har frigjort et beløp, er neste steg å plassere det slik at det gir avkastning og er beskyttet mot impulskjøp. To vanlige utgangspunkt i Norge er:
- Høyrentekonto / sparekonto: Trygg plassering med innskuddsgaranti opptil et visst beløp per bank. Rentene varierer mye mellom banker, så det lønner seg å sammenligne. Egner seg til bufferkonto og kortsiktige mål.
- BSU (Boligsparing for ungdom): For deg under den øvre aldersgrensen kan du i 2026 spare inntil 27 500 kroner i året i BSU, opptil 300 000 kroner totalt, med et skattefradrag på 10 prosent av innskuddet – inntil 2 750 kroner i året. Pengene er øremerket bolig. Sjekk de til enhver tid gjeldende reglene hos Skatteetaten før du starter.
En god tommelfingerregel er å bygge en buffer tilsvarende to–tre måneders utgifter på en lett tilgjengelig konto først. Da slipper du å ta opp dyr kreditt når noe uforutsett skjer, og det er i seg selv en stor besparelse. Automatiser gjerne sparingen med et fast månedlig trekk rett etter lønning, slik at du sparer «før» du rekker å bruke pengene.
Vanlige feil når du prøver å spare
De fleste som ikke lykkes med å spare, gjør noen gjennomgående tabber. Å kjenne dem igjen er halve jobben:
- Å kjøpe på tilbud du ikke trenger. Et kupp er bare et kupp hvis du uansett skulle hatt varen. Ellers er det en ekstrautgift forkledd som sparing.
- Å betale fullpris for det viktige og handle smått på tilbud. Mange sparer på rimelige detaljer, men lar de store, dyre nødvendighetene stå ureforhandlet. Snu på det: planlegg de store, nødvendige kjøpene rundt kampanjer.
- Å glemme de faste utgiftene. Strøm, forsikring, lån og abonnementer gir størst gevinst, men blir ofte stående urørt år etter år.
- Å kutte så hardt at det ikke holder. Et urealistisk stramt budsjett sprekker fort. Varige, moderate kutt slår knallhard innstramming over tid.
- Å la oppsparte penger stå på brukskontoen. Da er terskelen for å bruke dem lav, og de taper verdi til inflasjon. Flytt dem til en egen konto.
- Å finansiere forbruk med dyr kreditt. Renter og gebyrer spiser opp det du eventuelt sparer på selve varen.
Hvem passer denne strategien for?
Å tjene penger ved å spare passer for alle, uansett inntekt – men virkemidlene varierer. Har du lav inntekt, ligger de viktigste gevinstene i å kutte faste utgifter, redusere matsvinn og unngå dyr kreditt. Har du høyere inntekt, handler det ofte mer om å reforhandle store poster som boliglån og forsikring, og om å plassere overskuddet slik at det vokser.
Sparing kan dessuten kombineres med å øke inntekten. Mange supplerer lønnen med fleksible inntektskilder, enten det er å arbeide hjemmefra eller å delta i betalte markedsundersøkelser på fritiden. Kombinasjonen av lavere utgifter og høyere inntekt gir raskest resultat – men selv uten ekstrajobb vil bevisst sparing over tid merkes godt på kontoen.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om privatøkonomi og sparing, og er ikke økonomisk rådgivning. Beløp, renter, satser og regler for blant annet BSU og forsikring endres over tid og kan variere fra bank til bank – kontroller alltid gjeldende vilkår hos den aktuelle tilbyderen og hos offentlige kilder før du tar beslutninger. For uavhengig informasjon og hjelp kan du bruke Forbrukerrådet og Forbrukertilsynet, og for skatteregler Skatteetaten. Opplever du betalingsproblemer eller gjeld, tilbyr NAV gratis økonomisk rådgivning (gjeldsrådgivning).
Kilder
Vanlige spørsmål (FAQ)
Er det bedre å spare penger enn å tjene mer?
Det ene utelukker ikke det andre. En krone spart beholder du fullt ut, mens økt lønn beskattes, så sparing kan gi rask effekt med lav innsats. Samtidig har sparing en grense, så den beste løsningen er som regel å kombinere lavere utgifter med økt inntekt.
Hvor begynner jeg hvis jeg vil spare mest mulig?
Start med å skaffe deg oversikt ved å gå gjennom tre måneders kontoutskrifter. Ta deretter tak i de faste utgiftene – strøm, forsikring, lån og abonnementer – fordi et kutt der varer måned etter måned og gir størst samlet besparelse.
Lønner det seg alltid å kjøpe på tilbud?
Nei. Et tilbud lønner seg bare når det gjelder noe du uansett skulle ha kjøpt. Kjøper du en vare utelukkende fordi den er på salg, blir det en ekstrautgift og ikke en besparelse, selv om prisen er redusert.
Hvor lang angrerett har jeg ved netthandel?
Ved netthandel og annet fjernsalg har du som hovedregel 14 dagers angrerett etter at du har mottatt hele varen og lovpålagt informasjon. Du kan angre uten å oppgi grunn, men dekker normalt returkostnaden selv. Angreretten gjelder ikke vanlige kjøp i fysisk butikk.
Hva er BSU, og hvem kan bruke det?
BSU (Boligsparing for ungdom) er en spareordning for unge som sparer til bolig, med skattefradrag på innskuddet. I 2026 kan du spare inntil 27 500 kroner i året, opptil 300 000 kroner totalt. Sjekk aldersgrense og oppdaterte satser hos Skatteetaten, siden reglene kan endres.