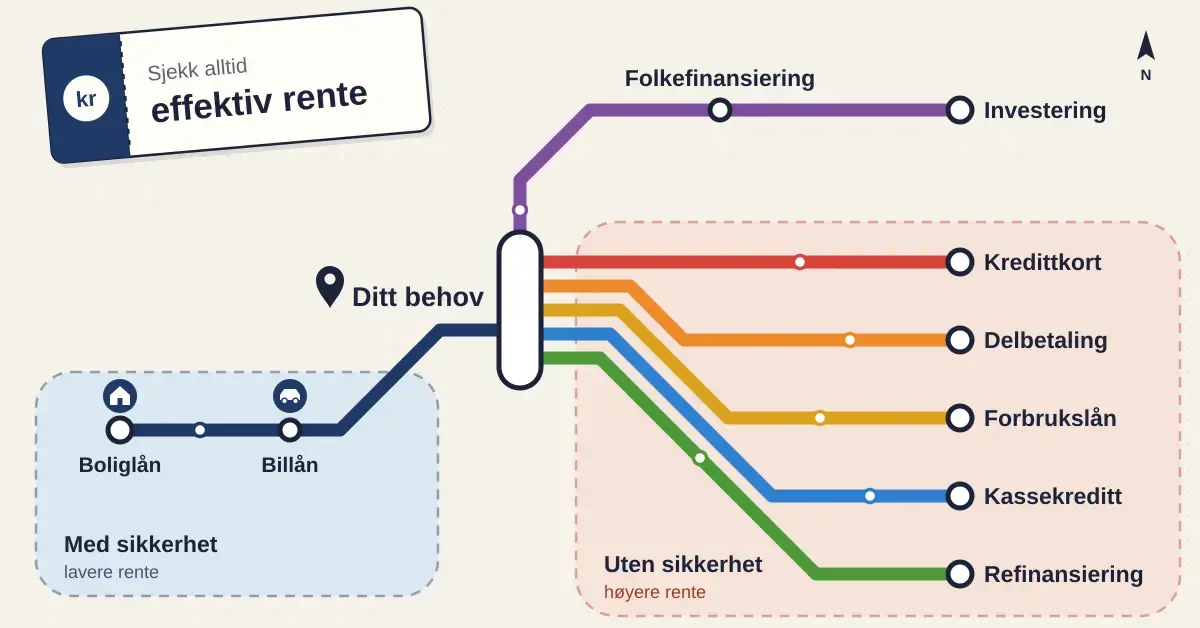
Det finnes flere finansieringsmuligheter på nett enn noen gang før – forbrukslån uten sikkerhet, refinansiering, kredittkort, delbetaling, kassekreditt, folkefinansiering og langsiktig sparing gjennom investering. Alle løser ulike behov, og de koster svært forskjellig. Denne guiden forklarer hva som skiller de viktigste alternativene fra hverandre, hva de faktisk koster, hvilke regler som gjelder i Norge, og hvordan du velger det som passer din situasjon.
Viktige punkter
- Hovedskillet: lån med sikkerhet (pant i bolig/bil, lav rente) kontra lån uten sikkerhet (forbrukslån, høyere rente).
- De vanligste alternativene online: forbrukslån, refinansiering, kredittkort, delbetaling, kassekreditt, folkefinansiering og investering.
- Sammenlign alltid effektiv rente – den inkluderer alle gebyrer og er det eneste tallet som gjør tilbud sammenlignbare.
- Norske regler beskytter deg: utlånsforskriften, Gjeldsregisteret og 14 dagers angrerett på kredittavtaler.
- Tommelfingerregel: lån aldri mer enn økonomien tåler, og invester aldri mer enn du har råd til å tape.
Hva menes med finansieringsmuligheter online?
Finansieringsmuligheter online er alle måtene du kan skaffe eller forvalte penger på via internett – enten du låner, samler gjeld, betaler over tid eller sparer for fremtiden. Felles for dem er at hele prosessen, fra søknad til signering med BankID, foregår digitalt. Du slipper å møte opp i en bankfilial, og svaret kommer ofte i løpet av minutter.
Begrepet dekker likevel svært forskjellige produkter. Noen gir deg penger på kort varsel, som forbrukslån og kredittkort. Andre handler om å rydde opp i økonomien, som refinansiering. Og noen handler ikke om å låne i det hele tatt, men om å bygge formue over tid gjennom investering. Å forstå forskjellen er nøkkelen til å ta gode valg – og til å unngå å betale mer enn nødvendig.
Lån med og uten sikkerhet – hva er forskjellen?
Den viktigste skillelinjen mellom lånetyper er om lånet har sikkerhet eller ikke. Dette avgjør både hvor mye du kan låne, hva renten blir, og hvilken risiko du tar.
Lån med sikkerhet
Et lån med sikkerhet betyr at du stiller en eiendel – typisk bolig eller bil – som pant for lånet. Sikkerheten er til for banken, ikke for deg: panten gir banken rett til å kreve inn verdien dersom du ikke klarer å betale. Fordi risikoen for banken er lavere, er renten også lavere. Boliglån er det klassiske eksempelet og har som regel den laveste renten av alle lånetyper.
Lån uten sikkerhet
Et lån uten sikkerhet – ofte kalt forbrukslån – krever ingen pant. Mange tror feilaktig at «uten sikkerhet» betyr at det er utrygt å låne på nett, men det stemmer ikke. Det betyr bare at du ikke binder opp bolig eller bil. Til gjengjeld tar banken høyere risiko, og det gjenspeiles i en høyere rente. De fleste lån du søker om online er nettopp lån uten sikkerhet. Den harde konkurransen i det norske lånemarkedet presser likevel kostnadene nedover, og renten varierer mye fra tilbyder til tilbyder.
De vanligste finansieringsmulighetene på nett
Her er de mest utbredte alternativene, med en kort forklaring på hva hver av dem passer til. Hvert punkt svarer på ett konkret behov, slik at du raskt kan se hvilken retning som er aktuell for deg.
Forbrukslån
Forbrukslån er et lån uten sikkerhet som du fritt kan bruke til det du ønsker – oppussing, en større anskaffelse eller en uforutsett utgift. Du låner et fast beløp og betaler det tilbake med renter over en avtalt periode. Fordelen er fleksibilitet og rask utbetaling; ulempen er at renten er høy sammenlignet med lån med pant. Du kan lese mer i vår egne guide til å låne penger online, og om hvordan et smålån kan finansiere drømmen.
Refinansiering
Refinansiering handler om å samle flere dyre smålån, kredittkort og andre gjeldsposter i ett nytt lån med bedre betingelser. Hvis du har flere kostbare gjeldsposter, kan du ofte senke den totale renten og få én oversiktlig regning i stedet for mange. I noen tilfeller kan du refinansiere med sikkerhet i bolig, noe som gir enda lavere rente. Vi har en egen artikkel om hvordan du kan spare penger med refinansiering.
Kredittkort
Et kredittkort gir deg en fleksibel kredittramme du kan trekke på ved behov. Den store fordelen er den rentefrie perioden – betaler du hele saldoen innen forfall, som regel opptil 45 dager etter kjøp, betaler du ingen renter. Betaler du bare minimumsbeløpet, påløper det derimot renter på restbeløpet, og den effektive renten på kredittkort ligger ofte rundt 20–30 prosent. Kredittkort egner seg godt til kortsiktig likviditet og til å tjene poeng eller bonus, men dårlig til langsiktig gjeld. Les mer om fordelene med kredittkort.
Delbetaling og «kjøp nå, betal senere»
Delbetaling – på engelsk «buy now, pay later» (BNPL) – er blitt svært vanlig i norske nettbutikker. Du får varen med én gang og betaler i avdrag, eller utsetter betalingen i noen uker. Det kan være rentefritt i en kort periode, men gebyrer og renter kan påløpe raskt hvis du ikke betaler i tide. Fordi det er så enkelt, er det også lett å miste oversikten over hvor mye man egentlig skylder.
Kassekreditt
Kassekreditt er en fleksibel kredittramme knyttet til en konto, som ofte brukes av bedrifter og selvstendig næringsdrivende. Du betaler kun renter på det beløpet du faktisk bruker, og kan trekke og tilbakebetale fritt innenfor rammen. Det gir god fleksibilitet til å håndtere svingninger i likviditeten, men renten er høyere enn på et vanlig nedbetalingslån.
Folkefinansiering (crowdfunding)
Folkefinansiering, eller crowdfunding, er finansiering der mange personer bidrar med mindre beløp til et prosjekt eller en bedrift via en nettplattform. Det kan være basert på gaver, forhåndskjøp, lån (P2P-lån) eller eierandeler. For gründere er det et alternativ til banklån; for privatpersoner kan det være en måte å investere på. Vi går grundigere gjennom dette i artikkelen om crowdfunding som alternativ investering.
Investering
Investering er ikke en finansieringsmulighet som hjelper deg her og nå, men en måte å få pengene til å vokse på lang sikt. I dag kan du enkelt komme i gang online som nybegynner, men det er avgjørende å forstå grunnprinsippene – og at all investering innebærer risiko. Hovedregelen er enkel: invester aldri mer enn du har råd til å tape. Se hvordan du kommer trygt i gang med online investering.
Sammenligning
| Finansieringsmulighet | Sikkerhet | Typisk kostnad | Nedbetaling | Passer best for |
|---|---|---|---|---|
| Forbrukslån | Uten sikkerhet | Høy effektiv rente | Fast løpetid | Engangsbeløp raskt, uten pant |
| Refinansiering | Med eller uten sikkerhet | Lavere ved pant | Fast løpetid | Samle og redusere dyr gjeld |
| Kredittkort | Uten sikkerhet | Rentefritt ved full betaling, ellers ca. 20–30 % | Fleksibel | Kortsiktig likviditet og poeng |
| Delbetaling (BNPL) | Uten sikkerhet | Gebyrer/renter ved utsettelse | Avdrag eller utsatt | Enkeltkjøp i nettbutikk |
| Kassekreditt | Uten sikkerhet | Rente kun på brukt beløp | Fleksibel ramme | Bedrifter med svingende likviditet |
| Folkefinansiering | Varierer | Varierer med modell | Prosjektavhengig | Gründere og alternativ investering |
| Investering | Ikke et lån | Risiko for tap | Langsiktig | Formuesbygging med sparemidler |
Hva koster de ulike alternativene?
Kostnaden er det som skiller gode og dårlige valg mest. Den viktigste tallstørrelsen å sammenligne er den effektive renten.
Effektiv rente er nominell rente pluss alle gebyrer og kostnader knyttet til lånet, regnet om til en årlig prosentsats. Fordi den beregnes på samme måte av alle tilbydere, er den det eneste tallet som gjør det mulig å sammenligne tilbud rettferdig. To lån kan ha samme nominelle rente, men svært ulik effektiv rente når etablerings- og termingebyrer regnes med.
Grovt sett ligger boliglån lavest, deretter refinansiering med sikkerhet, så kredittkort med rentefri periode, og høyest ligger forbrukslån og smålån uten sikkerhet, der den effektive renten kan variere fra rundt 8 prosent til langt over 20 prosent avhengig av beløp, løpetid og din økonomi. Jo kortere løpetid og jo mindre lån, desto mer slår faste gebyrer ut på den effektive renten. Vil du sammenligne konkrete tilbud, kan du Se billige lån her og få oversikt over hva de ulike alternativene koster for akkurat deg.
Reglene du bør kjenne til i Norge
Det norske lånemarkedet er strengt regulert, nettopp for å beskytte forbrukere mot å ta opp mer gjeld enn de klarer å betjene. Her er de viktigste rammene.
Utlånsforskriften
Utlånsforskriften, som forvaltes av Finanstilsynet, setter grenser for hvor mye bankene kan låne ut. Hovedregelen er at samlet gjeld ikke bør overstige fem ganger brutto årsinntekt, og at låntakeren skal tåle en renteøkning på 3 prosentpoeng i bankens betjeningsevne-beregning (den såkalte rentestresstesten). For boliglån ble kravet til egenkapital senket fra 15 til 10 prosent fra og med 2025, slik at du kan låne inntil 90 prosent av boligens verdi. Reglene gjelder på tvers av lånetyper og er grunnen til at banken alltid vurderer helheten i økonomien din.
Gjeldsregisteret
Gjeldsregisteret samler informasjon om hvor mye usikret gjeld hver enkelt har – forbrukslån, kjøpskreditt og kredittkort. Når du søker om lån, henter banken opp denne informasjonen for å vurdere søknaden, slik at ingen får mer kreditt enn de tåler. Du kan selv logge inn med BankID og se din egen registrerte gjeld gratis. Ifølge tall fra Gjeldsregisteret var nordmenns samlede forbruksgjeld rundt 172,7 milliarder kroner ved utgangen av mars 2025, og om lag 80 prosent av dette var rentebærende.
Angrerett
Etter finansavtaleloven har du som hovedregel angrerett når du inngår en kredittavtale. Angrefristen er normalt 14 dager, regnet fra avtaleinngåelsen eller fra den dagen du mottok alle avtalevilkår. Bruker du angreretten, må du tilbakebetale det du har fått utbetalt, samt renter for dagene du har disponert pengene. Vær oppmerksom på at boliglån med pant i fast eiendom i stedet har en særskilt betenkningstid på syv dager.
Slik velger du riktig finansiering
Riktig valg avhenger av behovet ditt, ikke av hvilket tilbud som dukker opp først. Gå gjennom disse stegene før du bestemmer deg:
- Definer behovet. Trenger du penger nå, vil du rydde opp i eksisterende gjeld, eller vil du spare langsiktig? Svaret peker mot henholdsvis lån, refinansiering eller investering.
- Regn ut totalkostnaden. Se alltid på effektiv rente og den samlede summen du betaler tilbake over hele løpetiden – ikke bare på månedsbeløpet.
- Sammenlign flere tilbydere. Innhent tilbud fra flere banker eller bruk en sammenligningstjeneste. Forskjellen mellom billigste og dyreste tilbud kan utgjøre tusenvis av kroner.
- Vurder løpetiden. Lang løpetid gir lavere månedsbeløp, men høyere totalkostnad. Kort løpetid koster mer per måned, men mindre totalt.
- Les vilkårene nøye. Sjekk etableringsgebyr, termingebyr og om det koster noe å innfri lånet tidlig.
Trenger du å få orden på økonomien før du låner, har vi også samlet nyttige råd om privatøkonomi.
Vanlige feil folk gjør
De fleste dyre lånefeilene handler ikke om uflaks, men om å hoppe over noen enkle sjekkpunkter. Dette er de vanligste fallgruvene:
- Å se på månedsbeløpet i stedet for totalkostnaden. Et lavt månedsbeløp kan skjule en svært lang løpetid og en høy samlet rentekostnad.
- Å ikke sammenligne. Mange tar det første tilbudet de får. Fordi effektiv rente varierer mye, lønner det seg nesten alltid å hente inn flere tilbud.
- Å bruke dyr kreditt til langsiktig gjeld. Kredittkort og delbetaling er praktisk kortsiktig, men blir svært dyrt hvis saldoen blir stående måned etter måned.
- Å stable opp mange smålån. Flere parallelle smålån med hvert sitt gebyr blir ofte dyrere enn ett samlet lån. Her kan refinansiering hjelpe.
- Å investere lånte penger. Å låne for å investere øker risikoen betydelig, fordi du både kan tape investeringen og sitte igjen med gjelden.
- Å glemme bufferen. Lån bør alltid vurderes opp mot hva du klarer å betjene også hvis renten stiger eller inntekten faller.
Hvem passer de ulike mulighetene for?
Det finnes ikke ett riktig produkt for alle – det riktige valget avhenger av situasjonen din. Et forbrukslån passer når du trenger et engangsbeløp raskt og ikke har pant å stille. Refinansiering passer når du allerede har flere dyre gjeldsposter du vil samle og redusere renten på. Kredittkort passer til kortsiktig likviditet og til deg som betaler hele saldoen hver måned. Delbetaling passer til enkeltkjøp du trygt kan betale ned på kort tid. Kassekreditt passer bedrifter med svingende likviditet. Folkefinansiering passer gründere som søker kapital utenom banken. Og investering passer deg som har et økonomisk fundament på plass og vil bygge formue på lang sikt, med penger du kan avse.
Friskrivning
Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning. Å ta opp lån og kreditt koster penger og innebærer en forpliktelse; invester aldri og lån aldri mer enn din egen økonomi tåler. Renter, gebyrer og vilkår endres løpende, og du bør alltid kontrollere gjeldende betingelser direkte hos tilbyderen før du inngår en avtale. Trenger du uavhengig hjelp, kan du sammenligne priser hos Finansportalen, sjekke din egen gjeld i Gjeldsregisteret, lese om dine rettigheter hos Forbrukertilsynet og få gratis gjeldsrådgivning gjennom NAVs økonomirådstelefon. Ved betalingsproblemer bør du kontakte banken din så tidlig som mulig.
Referansekilder
- Finanstilsynet – Utlånsregulering (utlånsforskriften)
- Gjeldsregisteret – om usikret gjeld og innsyn med BankID
- Finansportalen (Forbrukerrådet) – sammenligning av lån og kort
- Forbrukertilsynet – rettigheter ved lån og kreditt
- Lovdata – Finansavtaleloven (angrerett på kredittavtaler)
- Norges Bank – statistikk og analyser om forbruksgjeld
Vanlige spørsmål (FAQ)
Kan alle låne penger på nettet?
Nei. Selv om søknaden er digital og rask, må du oppfylle en rekke krav: du må som regel være over en viss alder (ofte 18–25 år avhengig av tilbyder), ha fast inntekt, bo i Norge og ikke ha betalingsanmerkninger. Banken vurderer også samlet gjeld opp mot inntekten din.
Hva betyr lån uten sikkerhet?
Det betyr at du ikke stiller pant, som bolig eller bil, for lånet. Det gjør ikke lånet utrygt, men fordi banken tar høyere risiko, er renten høyere enn på lån med sikkerhet. De fleste forbrukslån du søker om online er lån uten sikkerhet.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er grunnrenten på lånet. Effektiv rente inkluderer i tillegg alle gebyrer og kostnader, regnet om til en årlig prosentsats. Du bør alltid sammenligne lån ut fra effektiv rente, siden den viser hva lånet faktisk koster.
Når lønner refinansiering seg?
Refinansiering lønner seg når du har flere dyre gjeldsposter – for eksempel kredittkortgjeld og smålån – som du kan samle i ett lån med lavere samlet rente. Det gir både lavere kostnad og bedre oversikt. Kan du stille sikkerhet i bolig, blir renten ofte enda lavere.
Har jeg angrerett på et lån jeg har tatt opp online?
Ja. Etter finansavtaleloven har du som hovedregel 14 dagers angrerett på kredittavtaler. Bruker du angreretten, betaler du tilbake beløpet du har mottatt pluss renter for dagene pengene har vært disponert. Boliglån med pant har i stedet syv dagers betenkningstid.