Å dra på ferie er en av de beste måtene å lade batteriene på – men for mange står økonomien i veien, og vel hjemme er kroppen like sliten som før. Denne guiden samler to ting som henger tettere sammen enn du tror: hvordan du faktisk får råd til ferien uten å havne i gjeldsfella, og hvordan du bruker reisen til å komme i gang med en sunnere livsstil på en morsom måte. Du får konkrete tips til budsjett, sparing, ansvarlig låneopptak og aktiv ferie – slik at du kan glede deg til turen både før, under og etter.
Viktige punkter
- Spar opp først: den billigste ferien er den du betaler med egne penger – sett opp fast månedlig sparing til en egen feriekonto.
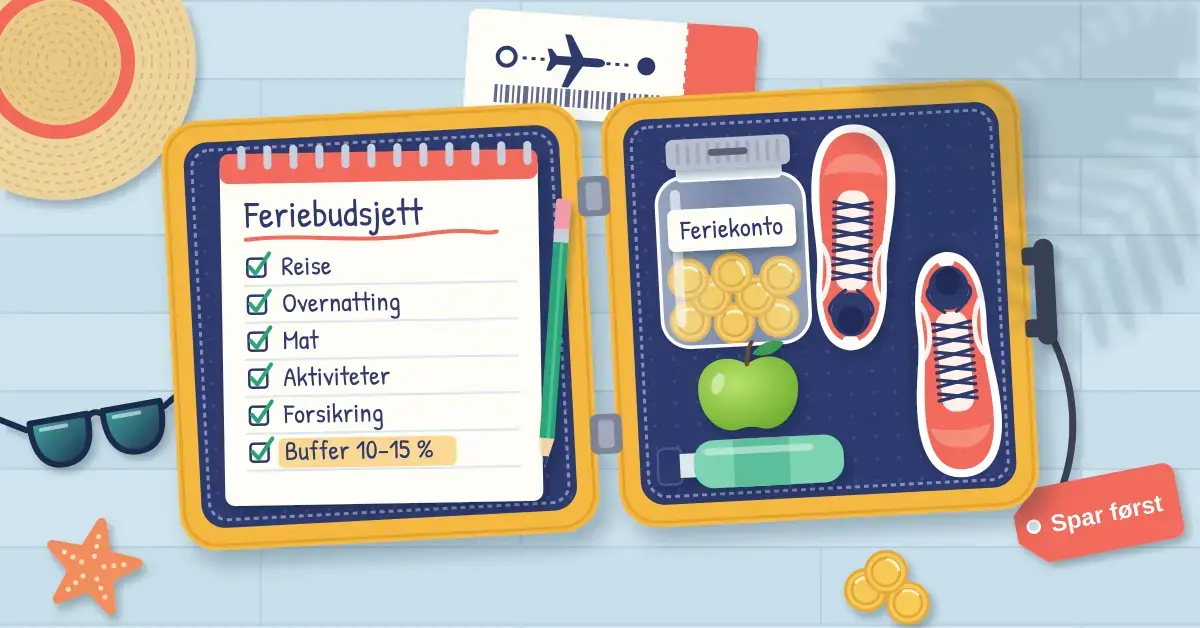
- Lag et realistisk budsjett: ta med reise, overnatting, mat, aktiviteter, forsikring og en buffer på 10–15 %.
- Vær varsom med lån: ferie er forbruk, ikke investering – unngå dyr usikret gjeld, og sammenlign alltid effektiv rente.
- Betalingsanmerkning: stenger i praksis for vanlige usikrede lån; rydd opp i gjeld før du låner mer.
- Bli sunnere med glede: velg en aktiv ferie med svømming, turer og sykling – bevegelsen kommer da av seg selv.
- Gratis hjelp finnes: NAV økonomi- og gjeldsrådgivning (tlf. 55 55 33 39) og innsyn i Gjeldsregisteret med BankID koster ingenting.
Hvorfor det lønner seg å planlegge ferien i god tid
Selve forventningen til ferien gir deg mye av gleden. En nederlandsk studie fra Erasmus-universitetet i Rotterdam (publisert i Applied Research in Quality of Life i 2010) fulgte over 1 500 personer og fant at de som hadde en ferie i vente, rapporterte høyere lykke før avreise enn de som ikke skulle noe sted. Mye av effekten skyldes nettopp gleden ved å planlegge og se frem til turen. Interessant nok økte lykken sjelden ekstra mye etter hjemkomst – det er altså selve forventningen, ikke bare reisen, som løfter humøret.
Det praktiske poenget er enkelt: jo tidligere du bestemmer deg og begynner å planlegge, desto mer glede får du ut av ferien – og desto bedre tid har du til å spare opp og finne gode priser. God planlegging er derfor både en økonomisk og en mental investering. Å reise sammen med kjæreste, venner eller familie gir dessuten felles opplevelser og minner som binder dere tettere sammen, noe som er en verdi i seg selv.
Slik lager du et realistisk feriebudsjett
Grunnlaget for å få råd til ferien er et budsjett du faktisk kan leve med. Start med å kartlegge hva ferien koster totalt: reise, overnatting, mat, aktiviteter, forsikring, lokal transport og en buffer til det uforutsette. Legg gjerne på 10–15 prosent ekstra, for det dukker nesten alltid opp utgifter du ikke hadde tenkt på.
Et nyttig utgangspunkt er SIFOs referansebudsjett, som forvaltes av Forbruksforskningsinstituttet ved OsloMet. Referansebudsjettet viser hva vanlige husholdninger bruker på nødvendige utgifter, men det inkluderer ikke ferie- og fritidsreiser – nettopp fordi slike kostnader varierer kraftig fra husholdning til husholdning. Tanken er at referansebudsjettet pluss dine faktiske bo- og strømutgifter gir et godt bilde av hva du har igjen, og dermed hvor stor ferie du realistisk har råd til. Vil du ha en helhetlig gjennomgang av økonomien, finner du mer utdypende tips i vår guide til råd om privatøkonomi.
Spar opp til ferien i god tid
Den billigste måten å finansiere ferie på er å spare opp pengene før du reiser. Da slipper du renter og gebyrer helt. Et enkelt grep er å opprette en egen sparekonto kun til ferie og sette opp et fast månedlig trekk rett etter lønning – da blir sparingen gjort før pengene «forsvinner» til andre ting. Skal ferien koste 24 000 kroner og du har ti måneder på deg, er det 2 400 kroner i måneden.
Mange klarer også å frigjøre penger ved å kutte unødvendige faste utgifter, bytte til billigere abonnementer og handle smartere i hverdagen. Vi har samlet flere konkrete metoder i artikkelen om å spare penger, og du kan også bruke spareapper til å holde oversikt og runde av småkjøp til sparing automatisk.
Slik kutter du kostnadene på selve reisen
Ferien trenger ikke være dyr for å være god. Noen enkle grep monner mye:
- Vær fleksibel med dato og destinasjon. Å reise utenfor høysesong og midt i uken er ofte dramatisk billigere enn helg og fellesferie.
- Bestill tidlig – eller helt i siste liten. Fly og overnatting er som regel rimeligst et stykke frem i tid, mens restplasser av og til gir kupp for dem som kan være spontane.
- Velg overnatting med kjøkken. Å lage noen av måltidene selv sparer mye sammenlignet med å spise ute hvert måltid.
- Reis kollektivt eller gå lokalt. Det er både billigere og en fin måte å oppleve stedet på.
- Vurder reisemål utenfor de store turistsentrene. Ofte får du mer autentiske opplevelser til lavere pris.
Noen finansierer også deler av reisen underveis. Hvis du jobber digitalt, kan det være verdt å lese hvordan du kan tjene penger mens du reiser.
Ikke glem reiseforsikring og uforutsette kostnader
En av de viktigste – og mest oversette – utgiftene er reiseforsikring. En akutt legebehandling, en forsinket hjemreise eller en avbestilling i utlandet kan fort koste titusener av kroner, og uten forsikring er det du som sitter igjen med regningen. Sjekk også om reiseforsikringen allerede ligger inne i kredittkortet ditt, men les vilkårene nøye: ofte kreves det at en viss andel av reisen er betalt med kortet for at dekningen skal gjelde. Legg dessuten inn en realistisk buffer i budsjettet til valutasvingninger, drikkepenger, bagasjegebyrer og de spontane opplevelsene som gjør ferien verdt det. Det er bedre å budsjettere litt for høyt og komme hjem med penger til overs enn å måtte strekke økonomien på slutten av turen.
Når bør du låne til ferie – og når bør du la være?
Hovedregelen er enkel: ferie bør ikke finansieres med dyr, usikret gjeld. En ferie er et forbruk, ikke en investering, og et forbrukslån eller brukt kredittkort som ikke nedbetales i tide kan gjøre en billig uke til en svært dyr affære. Før du vurderer å låne, bør du alltid stille deg spørsmålet: har jeg en realistisk plan for å betale dette tilbake i løpet av kort tid?
Når du sammenligner lånetilbud, er det den effektive renten du skal se på – ikke den nominelle. Effektiv rente inkluderer alle gebyrer (etablering, termin osv.) og viser hva lånet faktisk koster deg per år. Norske långivere har dessuten en lovpålagt frarådingsplikt: de skal fraråde deg å ta opp lån dersom økonomien din tilsier at du bør la være. Trenger du å samle dyr gjeld du allerede har, kan refinansiering være et bedre grep enn å ta opp nye lån, og en generell innføring finner du i artikkelen om å låne penger online.
Hva betyr det å låne med betalingsanmerkning?
En betalingsanmerkning er en registrering som settes etter at ubetalte regninger har gått til inkasso og videre i systemet. Anmerkningen slettes når gjelden er gjort opp, eller står inntil fire år dersom den forblir ubetalt. Fordi bankene er lovpålagt å kredittsjekke, fører en aktiv anmerkning i praksis til avslag på vanlige usikrede lån og kredittkort. Enkelte aktører tilbyr likevel lån med betalingsanmerkning, men da nesten alltid med krav om sikkerhet i bolig eller en medlåntaker – og til høyere kostnad. Dette er løsninger for å rydde opp i økonomien, ikke for å finansiere en ferie. Har du anmerkninger, bør første steg være å få oversikt og gjøre opp gjelden, ikke å låne mer.
Kredittkort på reise – fordeler og fallgruver
Kredittkort er praktisk på reise og gir ofte reiseforsikring og ekstra kjøpstrygghet. Faren ligger i hvordan kortet brukes. Betaler du hele saldoen innen den rentefrie perioden, koster kreditten normalt ingenting. Lar du derimot gjelden bli stående, påløper det ofte en nominell rente på godt over 20 prosent, og en «billig» ferie blir plutselig dyr. I utlandet bør du dessuten være oppmerksom på valutapåslag og gebyrer for minibankuttak, og på at hoteller og bilutleiere gjerne reserverer et beløp på kortet i flere dager. Velg å betale i lokal valuta i stedet for norske kroner når betalingsterminalen spør – da unngår du et ugunstig vekslingspåslag. Kort oppsummert: kredittkort er et godt betalingsmiddel, men en dårlig spareform.
Sammenligning
| Finansieringsmåte | Typisk kostnad | Fordeler | Ulemper | Passer for |
|---|---|---|---|---|
| Oppsparte midler | 0 % (ingen rente) | Ingen gjeld eller gebyrer; full oversikt | Krever planlegging og tid | De aller fleste – det smarteste valget |
| Kredittkort (betalt i tide) | Rentefritt ved oppgjør innen fristen, ellers ofte over 20 % nominelt | Reiseforsikring, kjøpstrygghet, eventuell bonus | Svært dyrt hvis saldoen ikke gjøres opp i den rentefrie perioden | Disiplinerte brukere som alltid betaler i tide |
| Forbrukslån (usikret) | Høy effektiv rente; varierer mye | Rask utbetaling, ingen sikkerhet kreves | Dyrt; krever ren betalingshistorikk; sjelden fornuftig til ferie | Anbefales normalt ikke til ferie |
| Lån med sikkerhet / refinansiering | Lavere rente enn usikret gjeld | Kan samle og senke kostnaden på dyr gjeld | Bolig kan gå tapt ved mislighold; ikke ment for forbruk | De som rydder opp i eksisterende gjeld |
Start en sunnere livsstil på ferien
Ferie er en gyllen anledning til å ta de første stegene mot en sunnere hverdag – rett og slett fordi du har tid, overskudd og nye omgivelser. Poenget er ikke å trene hardt, men å bygge inn bevegelse og egenpleie på en måte som føles som en belønning og ikke som et ork. Et lite skritt er fortsatt det første skrittet mot bedre form.
Velg aktiviteter som gir bevegelse
Den enkleste helseoppgraderingen er å velge en ferie der du beveger deg naturlig gjennom dagen. Trening trenger ikke være kjedelig når den er en del av opplevelsen:
- Svømming og snorkling. Vann gir effektiv, skånsom trening for hele kroppen. Ifølge Harvard Health forbrenner en voksen person omtrent 180–250 kalorier på 30 minutter med rolig svømming, og mer ved kraftigere tak.
- Gå i stedet for å ta taxi. Å utforske en by til fots gir både mosjon og flere opplevelser. Leier du sykkel, kommer du lenger og ser mer.
- Turer i naturen. Fjell-, skog- eller kystturer kombinerer frisk luft, bevegelse og avkobling.
- Aktive dagsutflukter. Kajakk, padling, klatring eller en lengre vandring gjør ferien minneverdig og holder deg i form.
Nøkkelen er å gjøre det til lek. Velger du et reisemål med strand, sjø eller gode turmuligheter, kommer bevegelsen nesten av seg selv – uten at det føles som en treningsøkt.
Spis godt, sov nok – og unn deg egenpleie
En sunnere ferie handler like mye om hvile og balanse som om aktivitet. Prioriter god søvn, drikk rikelig med vann (spesielt i varmen, der kroppen taper mer væske enn du merker), og nyt det lokale kjøkkenet uten å overdrive. Et godt knep er «tallerkenmodellen»: fyll halve tallerkenen med grønnsaker og frukt, slik at du får i deg næring selv når du unner deg litt ekstra. Beskytt huden mot sol med solkrem og pauser i skyggen midt på dagen, og bruk ferien til å nedjustere stressnivået – lange, skjermfrie stunder gir ofte bedre søvn og mer overskudd. En sunnere livsstil tåler godt at du koser deg; det viktige er helheten over tid, ikke enkeltmåltider.
Egenpleie hører også med. Noen unner seg en spa- eller velværebehandling, mens andre tar vare på hud og hår som ekstra blir utsatt for sol, salt og klor på reise. Enkelte bruker også kosttilskudd og hårvitaminer som sugar bear hair som en del av rutinen. Slike produkter er et supplement – effekten varierer fra person til person, og de erstatter ikke et variert kosthold, nok søvn og solbeskyttelse.
Vanlige feil folk gjør når de planlegger ferie
Mange av de dyreste feilene er enkle å unngå når du først er klar over dem:
- Å låne dyrt til forbruk. Et forbrukslån eller ubetalt kredittkortgjeld til ferie kan ta måneder eller år å nedbetale, lenge etter at solbrunfargen er borte.
- Å undervurdere totalkostnaden. Reise og hotell er bare starten – mat, aktiviteter, lokal transport og suvenirer summerer seg raskt.
- Å glemme reiseforsikring. En enkelt legebehandling eller avbestilling i utlandet kan koste mer enn hele ferien.
- Å sammenligne nominell rente i stedet for effektiv rente. Da ser lånet billigere ut enn det faktisk er.
- Å pakke dagene for fullt. Studien om ferielykke minner oss om at det er de rolige, avslappende turene som gir mest varig velvære – ikke de mest hektiske.
- Å vente for lenge med å planlegge. Sen booking gir ofte høyere priser og mindre valgfrihet – og du går glipp av forventningsgleden.
Hvem passer de ulike løsningene for?
Har du god tid, er oppsparte midler nesten alltid det smarteste – uansett inntekt. Disiplinerte brukere som alltid betaler kortet i tide, kan ha nytte av et kredittkort for reiseforsikring og trygghet, så lenge saldoen gjøres opp i den rentefrie perioden. Lån bør du først og fremst vurdere til å rydde opp i dyr gjeld du allerede har – gjerne gjennom refinansiering med sikkerhet – og ikke til å finansiere selve ferien. Er du usikker på egen økonomi, er gratis gjeldsrådgivning et langt bedre første steg enn et nytt lån.
Ansvarsfraskrivelse
Denne artikkelen er kun til generell informasjon og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Et lån må alltid betales tilbake med renter og gebyrer, og ferie bør ikke finansieres med dyr, usikret gjeld. Vurder alltid effektiv rente og din egen betalingsevne før du låner. Trenger du hjelp, tilbyr NAV gratis økonomi- og gjeldsrådgivning på telefon 55 55 33 39, og du kan få kostnadsfri oversikt over din usikrede gjeld hos Gjeldsregisteret med BankID. Finanstilsynet og Forbrukerrådet har også nøytral informasjon om lån og privatøkonomi.
Referansekilder
- SIFOs referansebudsjett – Forbruksforskningsinstituttet (OsloMet)
- NAV – Økonomi- og gjeldsrådgivning (tlf. 55 55 33 39)
- Gjeldsregisteret – innsyn i egen usikret gjeld
- Finanstilsynet – utviklingen i forbruksgjeld
- Nawijn m.fl. (2010): Vacationers Happier, but Most not Happier After a Holiday, Applied Research in Quality of Life
- Harvard Health – Calories burned in 30 minutes
Vanlige spørsmål (FAQ)
Hvor mye bør jeg spare til ferie hver måned?
Det avhenger av hva ferien skal koste og hvor lang tid du har. Regn ut totalbeløpet, inkludert en buffer på 10–15 prosent, og del på antall måneder frem til avreise. Skal ferien koste 24 000 kroner og du har ti måneder, blir det 2 400 kroner i måneden på en egen sparekonto.
Er det lurt å ta opp lån til ferie?
Som hovedregel nei. Ferie er forbruk, og dyr usikret gjeld gjør turen vesentlig dyrere hvis den ikke nedbetales raskt. Det er bedre å spare opp på forhånd eller justere ambisjonsnivået. Må du låne, se alltid på effektiv rente og ha en konkret nedbetalingsplan.
Kan jeg få lån hvis jeg har betalingsanmerkning?
Vanlige usikrede lån og kredittkort gir i praksis avslag ved aktiv betalingsanmerkning, siden bankene må kredittsjekke. Noen tilbyr lån med sikkerhet i bolig eller medlåntaker, men dette er ment for å ordne opp i økonomien – ikke for å finansiere ferie. Anmerkningen slettes når gjelden er betalt.
Hvordan kan jeg komme i bedre form på ferie uten å trene hardt?
Velg en ferie med naturlig bevegelse: svøm, snorkle, gå i stedet for å ta taxi, lei sykkel og ta turer i naturen. Rolig svømming forbrenner rundt 180–250 kalorier på en halvtime, og det meste føles som opplevelser snarere enn trening.
Hvor kan jeg få gratis hjelp hvis jeg sliter økonomisk?
NAV tilbyr gratis økonomi- og gjeldsrådgivning på telefon 55 55 33 39. Du kan også logge inn på Gjeldsregisteret med BankID for å få full oversikt over din usikrede gjeld kostnadsfritt. Søk hjelp så tidlig som mulig – det gir flest muligheter.