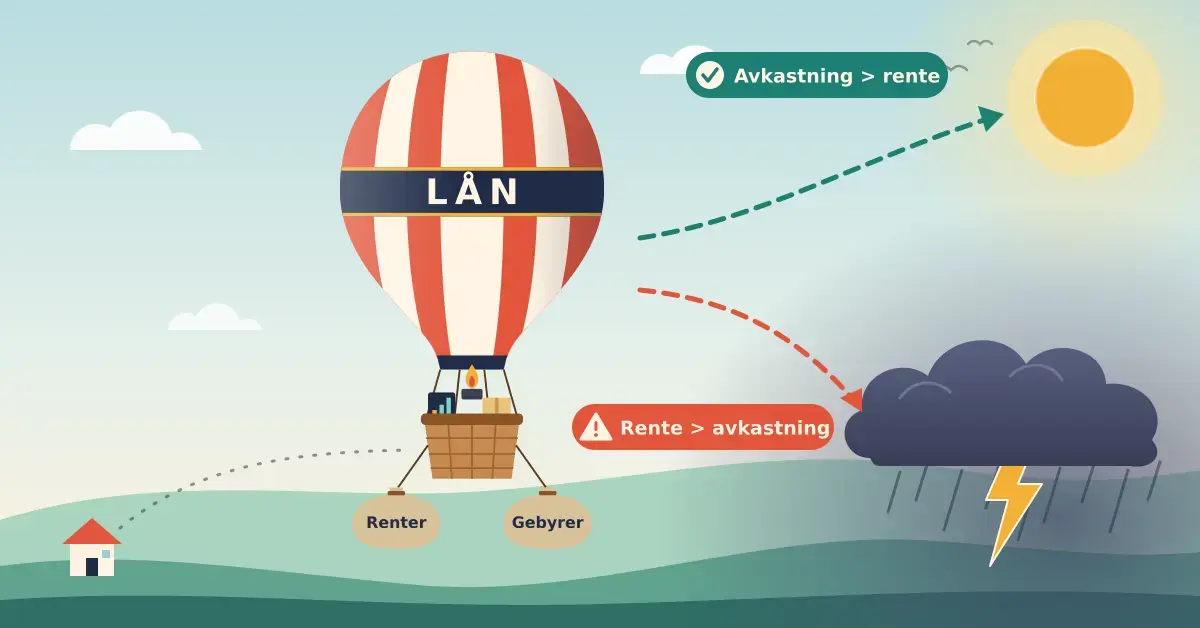
Å ta opp et lån for å finansiere noe som skal gi inntekt er en gammel og helt lovlig strategi, men den er verken gratis eller risikofri. Tanken er enkel: du låner kapital i dag, bruker den til å bygge noe som kaster av seg, og betaler tilbake lånet med en del av gevinsten. Problemet er at ideen ofte selges inn som en snarvei, mens virkeligheten handler om kalde tall: hva lånet koster, hvor sikker inntekten er, og hva som skjer hvis prosjektet ikke går som planlagt. Denne guiden forklarer når det kan være fornuftig å låne for å skape inntekt, når det er direkte farlig, og hvordan du regner deg frem til svaret før du signerer noe som helst.
Hva betyr det å bruke lån til å skape inntekt?
Å bruke lån til å skape inntekt betyr at du finansierer en inntektsgivende aktivitet med lånte penger i stedet for egne oppsparte midler. Det kan være alt fra å kjøpe inn varelager til en nettbutikk, betale for utstyr og programvare, dekke levekostnader mens du bygger opp en virksomhet, eller finansiere kompetanse du trenger for å komme i gang. Felles for alt dette er at du tar på deg en fast kostnad (renter og avdrag) i bytte mot en usikker fremtidig inntekt.
Det er her mange går i fella. Et lån føles som «gratis» penger i det øyeblikket de kommer inn på kontoen, men de er en forpliktelse du må betale tilbake uansett om prosjektet lykkes. Når inntekten er sikker og høyere enn lånekostnaden, kan lån være et smart verktøy. Når inntekten er usikker eller spekulativ, forsterker lånet bare risikoen: taper du, sitter du igjen med både tapet og gjelden.
Viktige punkter
- Å låne for å skape inntekt kan lønne seg bare når forventet avkastning er tydelig høyere enn lånets effektive rente.
- Lånekostnaden løper uansett om prosjektet lykkes — taper du, sitter du igjen med både tapet og gjelden.
- Forbrukslån er usikret og har høy rente; sammenlign alltid effektiv rente, ikke bare månedsbeløpet.
- Utlånsforskriften begrenser samlet gjeld til fem ganger brutto årsinntekt og krever at du tåler en renteøkning på minst tre prosentpoeng.
- Bruk aldri lån til pengespill, spekulasjon eller «bli rik raskt»-konsepter.
- Sjekk din egen gjeld gratis i Gjeldsregisteret med BankID før du søker.
Når kan det lønne seg å låne for å tjene penger?
Det kan lønne seg å låne når den forventede avkastningen er tydelig høyere enn lånets samlede kostnad, og når du har en realistisk plan for å betjene lånet selv om inntekten lar vente på seg. Jo mer forutsigbar inntekten er, desto mer forsvarlig er lånet.
Prosjekter med forutsigbar avkastning
Lån passer best til formål der du kan sannsynliggjøre inntekten på forhånd. Eksempler er en etablert bedrift som trenger kapital for å kjøpe inn mer varelager det allerede finnes etterspørsel etter, utstyr som direkte øker produksjonen din, eller en investering i sertifisering eller verktøy som raskt betaler seg tilbake i form av høyere timepris. I disse tilfellene er lånet et mellomledd mellom en kjent kostnad og en rimelig sikker inntekt.
Når bør du være ekstra forsiktig?
Vær ekstra forsiktig når inntekten er spekulativ, utsatt langt frem i tid eller helt utenfor din kontroll. Å låne for å kjøpe kryptovaluta, for å satse på aksjer du håper skal stige, eller for å finansiere en helt ubevist forretningsidé er høyrisiko. Da låner du i praksis for å gamble, og lånekostnaden løper videre selv om verdien faller. Lån bør aldri brukes til pengespill eller «bli rik raskt»-konsepter — der er den matematiske forventningen negativ for deg fra start.
God gjeld og dårlig gjeld — hva er forskjellen?
Forskjellen på god og dårlig gjeld ligger i hva pengene brukes til og hva det koster. God gjeld finansierer noe som over tid gir høyere verdi eller inntekt enn gjelden koster, mens dårlig gjeld finansierer forbruk eller tap og gjør deg fattigere over tid.
- Potensielt god gjeld: finansiering av en inntektsgivende eiendel eller virksomhet der forventet avkastning klart overstiger renten, og der du har en plan for tilbakebetaling uavhengig av resultatet.
- Dårlig gjeld: dyre forbrukslån eller kredittkortgjeld brukt til løpende forbruk, eller lån tatt opp for å jage et tap eller en usikker gevinst. Her betaler du høy rente uten at noe vokser i verdi.
Et viktig poeng: selv «god gjeld» blir dårlig hvis den tas opp med for høy rente, for stort beløp eller uten en buffer for det uforutsette. Formålet alene gjør ikke et lån trygt — tallene må gå opp. Vil du jobbe systematisk med hele økonomien din, har vi en egen gjennomgang av råd om privatøkonomi som er et godt utgangspunkt før du vurderer å låne.
Slik fungerer forbrukslån i Norge
De fleste som låner for å skape inntekt uten å stille sikkerhet, ender opp med et forbrukslån — et usikret lån uten pant i bolig eller bil. Fordi banken ikke har sikkerhet, er renten på forbrukslån betydelig høyere enn på boliglån, og det er strenge regler for hvem som får låne. Her er det du må kjenne til før du søker.
Utlånsforskriften og gjeldsgrad
Utlånsforskriften fra Finanstilsynet setter rammene for all utlånsvirksomhet i Norge, inkludert forbrukslån. To krav er spesielt viktige å kjenne til. For det første kan du ikke få lån som gjør at samlet gjeld overstiger fem ganger brutto årsinntekt — og da teller alt med: boliglån, studielån, andre forbrukslån og ubenyttede kredittkortrammer. For det andre må banken gjøre en betjeningsevnevurdering der de sjekker at du tåler en renteøkning på minst tre prosentpoeng og fortsatt har penger igjen til normale levekostnader. Formålet med forskriften er å dempe risikoen for at husholdninger tar opp mer gjeld enn de kan bære.
Effektiv rente — det eneste tallet du bør sammenligne
Effektiv rente er det eneste tallet du bør bruke når du sammenligner lånetilbud, fordi den inkluderer alle kostnader ved lånet: nominell rente, etableringsgebyr, termingebyr og andre kostnader. To lån kan ha samme nominelle rente, men svært ulik effektiv rente når gebyrene regnes med. Fordi den beregnes på samme måte hos alle, gir effektiv rente deg en reell sammenligning. Forbrukslån har nesten alltid flytende rente, noe som betyr at banken kan endre renten når deres egne finansieringskostnader endrer seg — regn derfor med at kostnaden kan stige i lånets løpetid.
Gjeldsregisteret og kredittvurdering
Når du søker et forbrukslån, sjekker banken Gjeldsregisteret, som viser all usikret gjeld du har — forbrukslån, avbetalingskreditt, kredittkortgjeld og ubenyttede kredittrammer. Registeret omfatter ikke boliglån, billån eller studielån. Du kan selv logge inn med BankID og se din egen registrerte gjeld gratis, og det er lurt å gjøre det før du søker, slik at du vet hva banken ser. Har du mye usikret gjeld fra før, får du enten avslag eller dårligere betingelser. Har du allerede flere dyre smålån, kan det være mer lønnsomt å se på refinansiering før du tar opp enda et lån.
Angrerett og tidlig nedbetaling
Du har 14 dagers angrerett på et forbrukslån etter at avtalen er inngått. Angrer du, betaler du bare rente for de dagene du faktisk disponerte pengene. Du kan også når som helst betale ned eller innfri lånet raskere uten ekstra kostnad utover påløpt rente. Det betyr at hvis prosjektet ditt begynner å tjene penger tidligere enn ventet, bør du prioritere å nedbetale et dyrt lån fremfor å la det løpe.
Regn ut om lånet faktisk lønner seg
Et lån lønner seg bare hvis den forventede avkastningen, etter skatt og risiko, er høyere enn lånets effektive rente. For å avgjøre det bør du gjøre en nøktern regneøvelse før du bestemmer deg:
- Summer den totale lånekostnaden: bruk effektiv rente og hele løpetiden, ikke bare månedsbeløpet. Et «billig» månedsbeløp over mange år kan bli svært dyrt totalt.
- Anslå inntekten konservativt: regn med det laveste realistiske utfallet, ikke drømmescenarioet. Trekk fra kostnader, skatt og tid du selv legger inn.
- Sammenlign de to tallene: hvis forventet netto inntekt ikke er tydelig høyere enn lånekostnaden, er marginen for liten til å bære risikoen.
- Stresstest deg selv: klarer du å betjene lånet i tre til seks måneder hvis inntekten uteblir helt? Har du ikke en slik buffer, er lånet for stort.
Sammenligning
| Finansieringsform | Typisk kostnad | Risiko | Passer til |
|---|---|---|---|
| Egenkapital / sparing | Ingen rente | Lav | Oppstart i liten skala, usikre prosjekter |
| Forbrukslån (usikret) | Høy effektiv rente | Høy | Kortsiktig behov med sikker inntekt |
| Kredittkort | Svært høy rente ved henstand | Høy | Helt kortsiktig likviditet som nedbetales raskt |
| Lån til bedriftsetablering | Varierer, ofte gunstigere | Middels | Registrert virksomhet med forretningsplan |
| Folkefinansiering / tilskudd | Lav eller ingen renteplikt | Lav til middels | Prosjekter med bred støtte eller støtteordning |
Vanlige måter folk låner for å skape inntekt
Det finnes mange formål folk låner til når målet er å tjene penger, og de varierer sterkt i risiko. Blant de vanligste er:
- Oppstart og varelager: kapital til å starte en nettbutikk, kjøpe inn varer eller dekke oppstartskostnader. Skal du starte for deg selv, finnes det også egne ordninger for å låne penger til bedriftsetablering som ofte er bedre tilpasset enn et vanlig forbrukslån.
- Utstyr og kompetanse: verktøy, maskiner, kurs eller sertifiseringer som øker inntjeningsevnen din direkte.
- Levekostnader i oppstartsfasen: å dekke egne utgifter mens man bygger opp noe som ennå ikke tjener penger. Dette er mer risikabelt, fordi lånet da ikke skaper verdi i seg selv.
- Spekulasjon: lån tatt opp for å investere i aksjer, krypto eller andre volatile markeder. Dette er den klart mest risikable formen, fordi du kan tape både investeringen og sitte igjen med gjelden.
Et konkret eksempel som ofte nevnes er å finansiere en affiliateblogg eller et innholdsprosjekt. Slike prosjekter gir sjelden inntekt med en gang og kan kreve både mange timer og løpende kostnader før de begynner å bære seg. Da trenger du kapital både til å investere og til å overleve i perioden før inntekten kommer — men nettopp fordi inntekten er usikker og kommer sent, bør et slikt prosjekt helst finansieres med sparepenger du har råd til å tape, ikke med dyr gjeld. Vil du se bredden i mulighetene, har vi samlet en oversikt over forskjellene mellom ulike finansieringsmuligheter online. Trenger du selve lånet, kan du låne penger via en lånemegler som innhenter tilbud fra flere banker samtidig, slik at du lettere sammenligner effektiv rente.
Vanlige feil når man låner for å tjene penger
De fleste som taper penger på å låne for å skape inntekt, gjør en av noen få gjennomgående feil. Å kjenne dem igjen på forhånd er den billigste forsikringen du får:
- Å overvurdere inntekten: å budsjettere med drømmescenarioet og glemme at de fleste prosjekter tar lengre tid og tjener mindre enn forventet i starten.
- Å se på månedsbeløpet, ikke totalkostnaden: et lavt månedlig avdrag skjuler ofte en høy total rentekostnad over mange år.
- Å mangle buffer: å låne så mye at det ikke er noe slingringsmonn hvis inntekten uteblir eller renten stiger.
- Å jage tapet: å ta opp nytt lån for å dekke et tap fra et tidligere lån — en spiral som fort ender i gjeldsproblemer.
- Å bruke dyr kreditt til langsiktige formål: kredittkort og forbrukslån er laget for kortsiktig bruk; brukt til flerårsprosjekter blir de unødig dyre.
- Å hoppe over kredittvurderingen av seg selv: å søke uten å sjekke egen gjeld i Gjeldsregisteret først, og dermed få avslag som svekker kredittscoren ytterligere.
Tryggere alternativer til å ta opp lån
Lån er sjelden det eneste alternativet, og ofte ikke det beste. Før du låner, bør du vurdere finansieringsformer med lavere eller ingen rentekostnad:
- Egenkapital og sparing: å starte i mindre skala med egne midler fjerner rentekostnaden helt og tvinger frem en mer nøktern plan.
- Gradvis oppbygging: å reinvestere de første inntektene i stedet for å låne for å skalere raskt. Det tar lengre tid, men risikoen er langt lavere.
- Folkefinansiering: å hente kapital fra mange bidragsytere kan være et alternativ for visse prosjekter — les mer om hvordan du kan finansiere drømmen med ulike løsninger.
- Offentlige støtteordninger og tilskudd: for gründere finnes det stipend, tilskudd og gunstige etablererlån som ikke må betales tilbake på samme måte som vanlig gjeld.
Ønsker du å sammenligne selve lånemulighetene grundigere før du bestemmer deg, har vi en egen guide til å låne penger online med gjennomgang av hva du bør se etter.
Hvem passer dette for — og hvem bør la være?
Å låne for å skape inntekt passer best for den som har stabil økonomi, en konkret og realistisk inntektsplan, og råd til å betjene lånet selv om prosjektet feiler. Har du en etablert virksomhet med dokumentert etterspørsel, en tydelig regneøvelse som går i pluss, og en buffer i bakhånd, kan et lån være et fornuftig verktøy.
Du bør derimot la være hvis du allerede har mye usikret gjeld, ustabil inntekt, eller hvis hele planen hviler på et best-case-scenario. Du bør også la være hvis formålet er spekulasjon eller pengespill, eller hvis du føler deg presset av markedsføring som lover rask og enkel fortjeneste. Da er risikoen for at du ender opp med både tap og gjeld rett og slett for høy.
Friskrivning
Denne artikkelen er kun til generell informasjon og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Å låne penger innebærer risiko: renter og gebyrer løper uansett om prosjektet ditt gir inntekt, og manglende tilbakebetaling kan føre til betalingsanmerkninger, inkasso og tvangssalg. Vurder alltid din egen situasjon nøkternt, les lånevilkårene nøye og sammenlign effektiv rente før du signerer. Du kan sjekke din egen usikrede gjeld gratis med BankID i Gjeldsregisteret, og trenger du hjelp med økonomi eller gjeld, tilbyr NAV gratis økonomi- og gjeldsrådgivning på telefon 55 55 33 39. Du finner uavhengig prissammenligning av lån hos Forbrukerrådets tjeneste Finansportalen.
Referansekilder
Vanlige spørsmål (FAQ)
Er det lurt å låne penger for å tjene penger?
Det kan være lurt hvis den forventede avkastningen er tydelig høyere enn lånets effektive rente, og du har råd til å betale tilbake selv om prosjektet feiler. Er inntekten usikker eller spekulativ, øker lånet bare risikoen og bør unngås.
Hvor mye kan jeg låne i forhold til inntekten min?
Etter utlånsforskriften kan samlet gjeld normalt ikke overstige fem ganger brutto årsinntekt, og banken må i tillegg vurdere at du tåler en renteøkning på minst tre prosentpoeng. All gjeld teller med, inkludert studielån og ubenyttede kredittrammer.
Hva er forskjellen på god og dårlig gjeld?
God gjeld finansierer noe som over tid gir høyere verdi eller inntekt enn gjelden koster, mens dårlig gjeld finansierer forbruk eller tap. Et lån blir uansett dårlig hvis renten er for høy eller beløpet for stort i forhold til din evne til å betale.
Hvilket tall bør jeg sammenligne når jeg velger lån?
Sammenlign effektiv rente, som inkluderer alle kostnader ved lånet — både nominell rente og gebyrer. Den beregnes likt hos alle tilbydere og gir derfor den mest realistiske sammenligningen av hva lånet faktisk koster.
Hva skjer hvis prosjektet mitt ikke tjener penger?
Lånet må betales tilbake uansett. Klarer du ikke å betale, påløper det forsinkelsesrenter og gebyrer, og du risikerer betalingsanmerkning, inkasso og i verste fall tvangssalg. Derfor bør du bare låne beløp du kan betjene selv om inntekten uteblir.