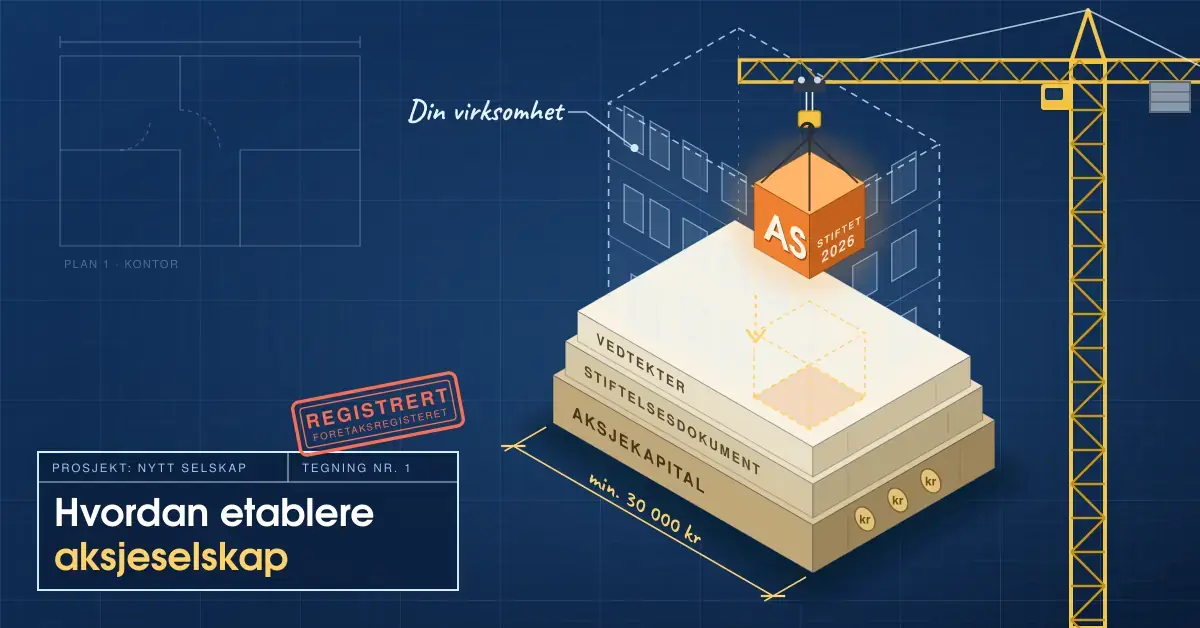

Å etablere et aksjeselskap (AS) er den vanligste måten å organisere en seriøs virksomhet på i Norge, enten du driver nettbutikk, konsulentvirksomhet eller tjener penger på nett i større skala. Et AS gir deg begrenset ansvar, et tydelig skille mellom privatøkonomi og bedriftsøkonomi og en selskapsform som både banker, kunder og investorer kjenner godt. Denne guiden forklarer hva et aksjeselskap er, hvordan du stifter det steg for steg, hva aksjekapitalen må være, når du trenger revisor – og hvilke feil du bør unngå underveis.
Viktige punkter
- Et aksjeselskap (AS) gir begrenset ansvar – du risikerer i hovedsak bare aksjekapitalen du har skutt inn.
- Minste aksjekapital er 30 000 kroner, og pengene kan brukes i driften etter registrering.
- Selskapet stiftes med stiftelsesdokument og vedtekter og registreres i Foretaksregisteret innen tre måneder.
- Gebyret for nyregistrering i 2026 er 6 825 kr digitalt og 7 912 kr på papir.
- Små AS kan velge bort revisjon under gitte terskelverdier (bl.a. driftsinntekter under 7 mill. kr).
- Et AS har full regnskapsplikt, styre og årlig generalforsamling.
Hva er et aksjeselskap (AS)?
Et aksjeselskap er et selskap der ingen av eierne har personlig ansvar for selskapets gjeld og forpliktelser. Eierne kalles aksjonærer, og de kan i praksis bare tape pengene de har skutt inn som aksjekapital. Selskapet er en egen juridisk enhet med eget organisasjonsnummer, egen økonomi og egne rettigheter og plikter. Dette skillet mellom selskap og eier er hovedgrunnen til at mange velger AS fremfor enkeltpersonforetak når virksomheten vokser.
Fordi et AS er en egen enhet, inngår selskapet avtaler i eget navn, eier eiendeler selv og betaler sin egen selskapsskatt. Du som eier får penger ut av selskapet enten som lønn (hvis du også jobber i selskapet) eller som utbytte på aksjene dine. Denne strukturen gir forutsigbarhet, men den innebærer også flere formelle krav til regnskap, styre og rapportering enn de enklere selskapsformene.
Nøkkeltall for aksjeselskap
| Forhold | Krav / fakta for AS |
|---|---|
| Minste aksjekapital | 30 000 kroner |
| Eiernes ansvar | Begrenset til innskutt aksjekapital |
| Antall stiftere | Minst én (kan være én person) |
| Styre | Minst ett medlem; daglig leder valgfritt |
| Registrering | Foretaksregisteret, frist 3 måneder fra signering |
| Gebyr (2026) | 6 825 kr digitalt / 7 912 kr på papir |
| Revisjonsplikt | Kan fravelges under terskelverdiene |
| Regnskapsplikt | Full årsregnskapsplikt |
AS, enkeltpersonforetak eller NUF – hva bør du velge?
Før du etablerer et aksjeselskap bør du vurdere om AS faktisk er riktig selskapsform for deg. De tre vanligste alternativene når du skal etablere firma er aksjeselskap (AS), enkeltpersonforetak (ENK) og norskregistrert utenlandsk foretak (NUF). Alle har fordeler og ulemper, og valget påvirker ansvar, skatt, kostnader og hvor mye administrasjon du får.
| Egenskap | Aksjeselskap (AS) | Enkeltpersonforetak (ENK) | NUF |
|---|---|---|---|
| Personlig ansvar | Begrenset til aksjekapitalen | Fullt personlig ansvar | Avhenger av det utenlandske selskapet |
| Krav til aksjekapital | Minst 30 000 kr | Ingen | Ingen i Norge |
| Egen juridisk enhet | Ja | Nei (du er selskapet) | Avdeling av utenlandsk selskap |
| Skatt | Selskapsskatt + skatt på lønn/utbytte | Skatt på overskudd som personinntekt | Varierer |
| Regnskapsplikt | Ja, full årsregnskapsplikt | Bokføringsplikt; årsregnskap ved størrelse | Ja |
| Elektronisk nyregistrering | Ja | Ja | Nei (behandles manuelt) |
Et aksjeselskap passer best når du vil begrense din personlige risiko, planlegger å ansette folk, skal hente inn kapital eller forventer et visst overskudd. Enkeltpersonforetak er enklere og billigere å starte, men du hefter personlig for all gjeld. NUF var tidligere populært nettopp fordi man slapp kravet om aksjekapital, men etter at minstekravet til aksjekapital i et AS ble satt kraftig ned i 2012, har NUF mistet mye av sin tiltrekning. Et NUF er dessuten en avdeling av et utenlandsk selskap og ikke en egen norsk juridisk enhet, noe som kan gjøre både bankforhold og troverdighet mer krevende. Vil du ha en grundigere gjennomgang av alternativene, kan du lese mer om hvordan du velger riktig selskapsform og stifter firma.
Slik etablerer du et aksjeselskap steg for steg
Å stifte et aksjeselskap er i dag en i hovedsak digital prosess som de fleste kan gjennomføre selv via Altinn og Samordnet registermelding. Her er de fem hovedstegene du må gjennom.
1. Velg selskapsnavn og sjekk at det er ledig
Start med å velge et navn og kontrollere at det er tilgjengelig. Brønnøysundregistrene har et eget navnesøk der du kan se om navnet allerede er i bruk eller for likt et annet foretaksnavn. Navnet må følge foretaksnavneloven, og et aksjeselskap skal ha «AS» eller «aksjeselskap» som en del av navnet. Sjekk gjerne samtidig om et passende domenenavn er ledig, slik at nettside og firmanavn henger sammen.
2. Lag stiftelsesdokument og vedtekter
Stifterne må opprette, datere og signere et stiftelsesdokument. Dette dokumentet er selve grunnlaget for selskapet og skal blant annet inneholde opplysninger om stifterne, hvor mye som skytes inn per aksje, aksjenes pålydende og hvem som skal sitte i styret. Som vedlegg til stiftelsesdokumentet skal det ligge vedtekter – selskapets interne «lover» – som minst må angi selskapets navn, virksomhet og aksjekapitalens størrelse. I den digitale løsningen for selskapsetablering fyller du inn disse opplysningene i skjema, og systemet setter sammen dokumentene for signering.
3. Betal inn aksjekapitalen
Aksjekapitalen må være på minst 30 000 kroner. Pengene settes vanligvis inn på en egen konto for selskapet under stiftelse, og innbetalingen må bekreftes av en bank, en advokat, en revisor eller en autorisert regnskapsfører. Aksjekapitalen kan skytes inn som kontanter, som eiendeler (tingsinnskudd) eller en kombinasjon. Skyter du inn eiendeler, kreves det en skriftlig beskrivelse og verdifastsettelse av hver eiendel.
4. Velg styre – og vurder revisor
Et aksjeselskap må ha et styre med minst ett medlem. Daglig leder er valgfritt i mindre selskaper. I stiftelsesdokumentet oppgir du hvem som skal sitte i styret. Du må også ta stilling til om selskapet skal ha revisor. Mindre aksjeselskaper kan velge bort revisjon dersom de holder seg under bestemte terskelverdier (mer om dette lenger ned), og da trenger du ikke velge revisor ved stiftelsen.
5. Registrer selskapet i Foretaksregisteret
Til slutt må selskapet meldes til Foretaksregisteret i Brønnøysund. Fristen er tre måneder fra stiftelsesdokumentet er signert. Stifter du digitalt, behandles meldingen vanligvis innen fem virkedager, mot omtrent ti virkedager ved manuell behandling. I 2026 koster nyregistrering av et AS 6 825 kroner ved digital innsending og 7 912 kroner på papir. Når selskapet er registrert, får det organisasjonsnummer og kan starte virksomheten for fullt. Mange førstegangsstiftere får skjemaene i retur på grunn av feil og mangler – derfor velger en del å få hjelp av en profesjonell aktør. Blant leverandørene som tilbyr bistand med selskapsetablering, finner du for eksempel FirmaHjelp.no.
Aksjekapital: krav og hva pengene kan brukes til
Minstekravet til aksjekapital i et norsk aksjeselskap er 30 000 kroner. Beløpet ble redusert fra 100 000 til 30 000 kroner i 2012 for å gjøre det enklere å starte AS. Du kan skyte inn mer enn minstekravet; det overskytende regnskapsføres som overkurs, og summen av aksjekapital og overkurs utgjør aksjeinnskuddet.
En viktig detalj mange misforstår er at aksjekapitalen ikke er «låste» penger. Så snart selskapet er stiftet og registrert, er aksjekapitalen selskapets egne midler og kan brukes til vanlige driftskostnader som utstyr, programvare, markedsføring eller stiftelsesutgifter. Kravet er at selskapet til enhver tid skal ha en egenkapital og likviditet som er forsvarlig ut fra risikoen og omfanget av virksomheten. Taper selskapet mye av egenkapitalen, har styret plikt til å handle.
Styre, generalforsamling og løpende plikter
Et aksjeselskap har flere faste plikter gjennom året som du må holde orden på. Disse er ikke spesielt tyngende for et lite selskap, men de må gjøres riktig og i tide.
- Styremøter og protokoll: Styret skal behandle sentrale saker og føre protokoll (referat) fra møtene.
- Generalforsamling: Det skal holdes ordinær generalforsamling hvert år, der blant annet årsregnskapet og styrets eventuelle årsberetning godkjennes.
- Årsregnskap: Aksjeselskaper har full regnskapsplikt og må sende inn årsregnskap til Regnskapsregisteret innen fristen.
- Aksjonærregisteroppgave: Selskapet må hvert år levere oppgave over aksjonærer og endringer i aksjebeholdningen.
- Skattemelding: Selskapet leverer egen skattemelding for selskapet.
Fordi kravene til dokumentasjon er strengere enn for et enkeltpersonforetak, lønner det seg å sette opp gode rutiner fra dag én. Et ryddig regnskap gjør både generalforsamling, skattemelding og en eventuell senere revisjon mye enklere.
Revisjon: når må AS-et ditt ha revisor?
Aksjeselskaper er som hovedregel revisjonspliktige, men små selskaper kan velge bort revisjon. Dette er en vesentlig endring fra tidligere, og terskelverdiene har blitt justert flere ganger. Et AS kan beslutte at årsregnskapet ikke skal revideres dersom selskapet holder seg under alle de følgende grensene:
- Driftsinntekter under 7 millioner kroner
- Balansesum under 27 millioner kroner
- Gjennomsnittlig antall ansatte som ikke overstiger 10 årsverk
Grensen for driftsinntekter ble hevet fra 6 til 7 millioner kroner med virkning fra inntektsår som starter 1. mai 2023. Vurderingen gjøres med utgangspunkt i forrige års regnskap, og overstiger selskapet grensene, inntrer revisjonsplikten fra og med påfølgende år. Et fravalg av revisjon meldes via Altinn i Samordnet registermelding og gjelder så snart det er registrert i Foretaksregisteret. Merk at den gamle grensen på 5 millioner kroner, som ofte nevnes i eldre artikler, er utdatert.
Regnskap og regnskapsfører
Uansett om du velger aksjeselskap, enkeltpersonforetak eller NUF, trenger de aller fleste hjelp med regnskapet. Et aksjeselskap har full regnskapsplikt, og reglene for bokføring, merverdiavgift og årsregnskap er mer omfattende enn mange tror. En autorisert regnskapsfører kan både føre regnskapet, hjelpe med lønn og passe på at frister overholdes. For mer informasjon om regnskapsbyråer og regnskapsførere kan du se nettsiden Regnskapsfører.org.
Vil du forstå selve regelverket bedre før du setter bort jobben, har vi en egen gjennomgang av regnskap, merverdiavgift og skatt. Her forklares blant annet når virksomheten blir mva-pliktig, hvordan du registrerer deg i Merverdiavgiftsregisteret og hvilke skatter et AS må forholde seg til.
Skatt og utbytte i et aksjeselskap
Et aksjeselskap betaler selskapsskatt av overskuddet sitt. Når du som eier vil ta ut penger, skjer det enten som lønn eller som utbytte. Lønn behandles som vanlig personinntekt med trekk og arbeidsgiveravgift, mens utbytte skattlegges etter egne regler for aksjeinntekt. Hvilken kombinasjon som lønner seg avhenger av inntektsnivå, pensjonsopptjening og hvor mye du trenger å ta ut privat.
Dette skillet mellom selskapets økonomi og din egen er en av de store forskjellene fra et enkeltpersonforetak, der overskuddet skattlegges direkte som din personinntekt. Har du kontroll på egen økonomi fra før, er overgangen enklere – se gjerne våre generelle råd om privatøkonomi. Trenger du kapital for å komme i gang, kan det også være aktuelt å låne penger til bedriftsetablering, men vær oppmerksom på at lån må betjenes uansett hvordan det går med selskapet.
Vanlige feil når du etablerer aksjeselskap
Mange av problemene nye gründere møter, skyldes de samme gjentatte feilene. Her er de vanligste – og hvordan du unngår dem.
- Feil eller mangler i papirene: Ufullstendige stiftelsesdokumenter og vedtekter er den vanligste årsaken til at meldinger returneres fra Brønnøysundregistrene. Dobbeltsjekk alle felter før innsending.
- Tror aksjekapitalen er låst: Aksjekapitalen kan brukes i driften etter registrering. Du trenger ikke la 30 000 kroner stå urørt.
- Velger selskapsform på autopilot: AS er ikke alltid riktig. Har du liten omsetning og lav risiko, kan et enkeltpersonforetak være rimeligere og enklere.
- Glemmer frister: Registrering innen tre måneder, årlig generalforsamling, aksjonærregisteroppgave og innsending av årsregnskap har alle frister som gir reaksjoner hvis de brytes.
- Blander privat og selskap: Bruk selskapets konto til selskapets utgifter. Sammenblanding skaper rot i regnskapet og kan få skattemessige konsekvenser.
- Venter for lenge med regnskapsfører: Det er lettere og billigere å sette opp gode rutiner fra starten enn å rydde opp i etterkant.
Ansvarsfraskrivelse
Denne artikkelen gir generell informasjon om etablering av aksjeselskap i Norge og er ikke juridisk, regnskapsmessig eller skattemessig rådgivning. Regler, terskelverdier og gebyrer kan endres. Kontroller alltid de nyeste opplysningene hos Brønnøysundregistrene, Skatteetaten og Altinn, og kontakt en advokat eller autorisert regnskapsfører ved behov for konkret veiledning i din situasjon.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye koster det å etablere et aksjeselskap?
Du må skyte inn minst 30 000 kroner i aksjekapital, men disse pengene blir selskapets egne midler og kan brukes i driften. I tillegg kommer gebyret til Foretaksregisteret, som i 2026 er 6 825 kroner ved digital registrering og 7 912 kroner på papir. Bruker du en profesjonell hjelper eller regnskapsfører til stiftelsen, kommer deres honorar i tillegg.
Kan jeg stifte et aksjeselskap alene?
Ja. Én person kan være både eneste aksjonær, eneste styremedlem og daglig leder i et aksjeselskap. Kravet er at selskapet har minst én aksjonær og et styre med minst ett medlem.
Må et lite AS ha revisor?
Nei, ikke nødvendigvis. Et aksjeselskap kan velge bort revisjon hvis det holder seg under alle tre grensene: driftsinntekter under 7 millioner kroner, balansesum under 27 millioner kroner og i gjennomsnitt maksimalt 10 årsverk. Fravalget meldes via Altinn og gjelder når det er registrert i Foretaksregisteret.
Hvor lang tid tar det å registrere et aksjeselskap?
Stifter du selskapet digitalt, behandler Brønnøysundregistrene vanligvis meldingen innen fem virkedager etter at den er mottatt. Ved manuell behandling tar det normalt rundt ti virkedager. Selve utfyllingen kan gjøres på én dag dersom du har aksjekapitalen og opplysningene klare.
Er AS eller NUF best?
For de fleste norske gründere er et AS i dag det tryggeste valget. Et AS er en egen norsk juridisk enhet med begrenset ansvar og god troverdighet hos banker og kunder. Et NUF er en avdeling av et utenlandsk selskap og mistet mye av sin tidligere fordel da aksjekapitalkravet for AS ble redusert til 30 000 kroner.