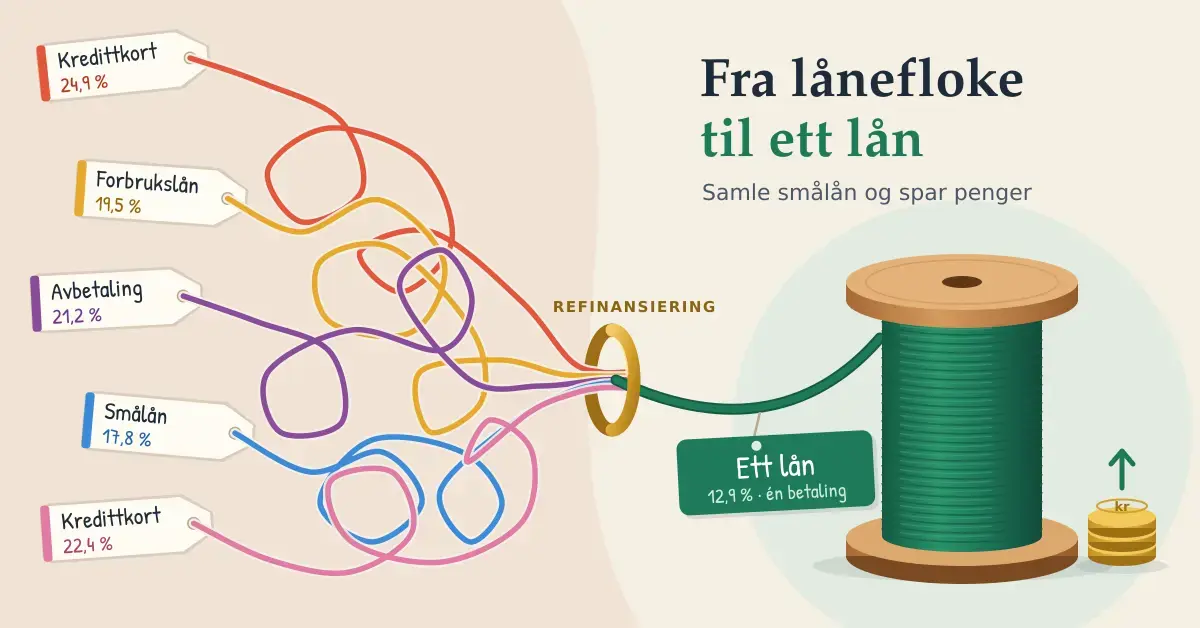
Har du samlet opp flere små forbrukslån, avbetalinger og kredittkort, kan du ofte spare mye penger på å samle alt i ett lån. Mange nordmenn mister oversikten når gjelden er spredt på en håndfull kreditorer, hver med sin rente, sitt gebyr og sin forfallsdato. Når rentebærende forbruksgjeld i Norge lå på rundt 142 milliarder kroner i mars 2026, sier det seg selv at små lån med høy rente koster husholdningene dyrt. Den gode nyheten er at det finnes en ryddig måte å ta tilbake kontrollen på, og at gevinsten kan være konkret og målbar. Denne artikkelen forklarer hvordan det fungerer, hvor mye du realistisk kan spare, hvilke regler som gjelder, og hvilke feil du bør unngå.
Hva vil det si å samle mange smålån?
Å samle smålån betyr å erstatte flere små lån med ett nytt, større lån. Det nye lånet brukes til å betale ut alle de gamle lånene på én gang, slik at du etterpå bare har én kreditor, én rente og én månedlig betaling å forholde deg til. Dette kalles refinansiering, og poenget er sjelden å låne mer penger – poenget er å betale det samme beløpet til en lavere total kostnad.
Hva regnes som smålån?
Med smålån mener vi her usikret gjeld: forbrukslån uten sikkerhet, kjøp på avbetaling, handlekontoer, delbetalingsløsninger og brukt kredittkortkreditt. Felles for dem er at banken ikke har pant i noe, og at renten derfor er høy. Et typisk smålån kan ha en effektiv rente på alt fra rundt 10 til godt over 25 prosent, mens brukt kredittkortkreditt historisk har ligget rundt 20 prosent nominelt. Til sammenligning er renten på et boliglån en brøkdel av dette, nettopp fordi boligen fungerer som sikkerhet for banken.
Refinansiering i korte trekk
Refinansiering fungerer ved at en bank innvilger deg et nytt lån som er stort nok til å dekke restgjelden på de gamle lånene. I praksis utbetaler banken ofte pengene direkte til de gamle kreditorene og sørger for at de gamle lånene og ubrukte kredittrammer blir avsluttet. Resultatet er at summen av smålån forsvinner og erstattes av ett lån med én nedbetalingsplan. Vil du gå grundigere til verks, har vi en egen gjennomgang av hvordan du samler lån med refinansiering steg for steg.
Viktige punkter
- Hva det er: å erstatte flere små, dyre lån og kredittkort med ett samlet lån.
- Hvorfor det lønner seg: lavere rente, færre gebyrer og én oversiktlig betaling i stedet for mange.
- To varianter: uten sikkerhet (ingen bolig kreves, høyere rente) eller med pant i bolig (lavere rente, høyere risiko).
- Reglene: samlet gjeld som hovedregel maks fem ganger brutto årsinntekt; forbrukslån nedbetales normalt på inntil fem år.
- Sjekk først: logg inn gratis på Gjeldsregisteret med BankID for full oversikt over usikret gjeld.
- Størst gevinst: jo høyere rente og jo mer gjeld du starter med, desto mer sparer du.
- Viktigste feil å unngå: å forlenge løpetiden unødig og å bruke opp de gamle kredittrammene på nytt.
Hvorfor sparer du penger på å samle lånene?
Du sparer penger fordi ett samlet lån som regel har lavere rente og færre gebyrer enn flere små lån til sammen. Når du skylder penger mange steder, betaler du rente på hver eneste gjeldspost, og mange av smålånene har i tillegg termingebyrer og administrasjonskostnader som legger seg oppå renten. Samler du alt, betaler du rente og gebyr ett sted i stedet for fem.
Lavere rente på ett samlet lån
Et større, samlet lån gir banken bedre oversikt over økonomien din og lavere risiko, og det gjenspeiles ofte i en lavere rente enn gjennomsnittet av smålånene dine. Det er likevel verdt å understreke at renten settes individuelt ut fra inntekt, betalingshistorikk og samlet gjeld. Det er derfor den effektive renten – som inkluderer alle gebyrer – du må sammenligne, ikke den nominelle.
Færre gebyrer og enklere oversikt
Utover renten er det mye å spare på gebyrer. Hvert smålån kan ha et termingebyr på typisk 30–70 kroner i måneden, og enkelte har i tillegg årlige avgifter. Fem lån kan dermed koste flere tusen kroner i året bare i gebyrer, før en eneste krone rente er betalt. Med ett lån betaler du ett termingebyr. I tillegg får du en psykologisk gevinst: én forfallsdato er langt lettere å holde styr på enn mange, og du reduserer risikoen for å glemme en betaling og pådra deg purregebyr og inkasso. Mange opplever også at den samlede månedlige betalingen blir lavere, noe som frigjør luft i budsjettet – men pass på at lavere månedsbeløp ikke bare skyldes at nedbetalingen trekkes ut i tid.
Et regneeksempel
Tenk deg at du har 150 000 kroner fordelt på fire smålån og et kredittkort, med en blandet effektiv rente på rundt 20 prosent. Bare rentene utgjør da i størrelsesorden 30 000 kroner det første året, pluss gebyrer. Klarer du å samle alt i ett lån med for eksempel 12 prosent effektiv rente, faller rentekostnaden til rundt 18 000 kroner det første året. Forskjellen på over 10 000 kroner i året er penger du enten kan bruke til å betale ned raskere eller sette av som buffer. Jo høyere rente du starter med, og jo mer du skylder, desto større blir gevinsten. Eksempelet er en illustrasjon – dine egne tall avhenger av renten du faktisk blir tilbudt.
Refinansiering med og uten sikkerhet
Det finnes to hovedveier å gå, og valget påvirker både renten og hvor mye du kan spare. Forskjellen ligger i om du stiller en eiendel som sikkerhet for det nye lånet eller ikke.
Refinansiering uten sikkerhet
Refinansiering uten sikkerhet er et nytt forbrukslån som brukes til å innfri de gamle. Det krever ikke at du eier bolig, og søknadsprosessen er rask. Renten blir lavere enn på de dyreste smålånene og kredittkortene, men fortsatt høyere enn på et lån med pant, fordi banken ikke har noe å ta pant i. Dette er likevel den vanligste løsningen for folk som leier eller som ikke har ledig sikkerhet i boligen.
Refinansiering med sikkerhet i bolig
Eier du bolig med ledig verdi, kan du refinansiere med pant i boligen. Da får du vesentlig lavere rente, fordi banken har sikkerhet. Ulempen er at usikret gjeld gjøres om til pantesikret gjeld: misligholder du, risikerer du i verste fall boligen. Nedbetalingstiden kan bli lengre, noe som gir lavere månedlig betaling, men pass på at lengre løpetid ikke spiser opp rentegevinsten gjennom flere år med renter. Mange kombinerer derfor lav rente med å beholde et høyt månedlig avdrag.
Sammenligning
| Løsning | Typisk effektiv rente | Krever sikkerhet | Nedbetalingstid | Passer for |
|---|---|---|---|---|
| Flere smålån / kredittkort (dagens situasjon) | Ca. 15–25 %+ | Nei | Varierer per lån | Ingen – dette er situasjonen du vil ut av |
| Refinansiering uten sikkerhet | Ca. 10–16 % | Nei | Normalt inntil 5 år | De som ikke eier bolig eller mangler ledig pant |
| Refinansiering med pant i bolig | Betydelig lavere (nær boliglånsrente) | Ja, pant i bolig | Kan være lengre | Boligeiere med ledig verdi og stabil økonomi |
Reglene du bør kjenne til
I Norge er forbruksgjeld strengt regulert, og reglene påvirker både hvem som får samle lån og hvordan det gjøres. De to viktigste tingene å kjenne til er utlånsforskriften og Gjeldsregisteret.
Utlånsforskriften
Utlånsforskriften setter rammer for hvor mye bankene kan låne ut. Per 2026 kan samlet gjeld som hovedregel ikke overstige fem ganger brutto årsinntekt, og banken må gjøre en «stresstest» der du skal tåle en renteøkning på 3 prosentpoeng, eller en rente på minst 7 prosent. Forbrukslån skal dessuten nedbetales, i utgangspunktet i løpet av maksimalt fem år. Et viktig unntak er at rene refinansieringslån kan gå ut over enkelte av kravene så lenge du ikke øker den samlede gjelden eller totalkostnaden – nettopp fordi hensikten er å hjelpe folk ut av dyr gjeld. Bankene har i tillegg en liten fleksibilitetskvote (inntil 5 prosent av utlånsvolumet per kvartal) til lån som avviker fra reglene.
Gjeldsregisteret
Gjeldsregisteret er et offentlig regulert register som viser all usikret gjeld en person har: forbrukslån, avbetaling og kredittkort, inkludert ubrukte kredittrammer. Registeret ble opprettet nettopp for å hindre at folk tar opp mer forbruksgjeld enn de kan håndtere, og bankene er pålagt å sjekke det når du søker. Det nytter derfor ikke å skjule gammel gjeld. Du kan selv logge inn gratis med BankID og få full oversikt – en nyttig start før du søker refinansiering, blant annet fordi du da ser den reelle restgjelden og de ubrukte rammene du bør avslutte. Merk at boliglån, billån med pant og studielån ikke vises i registeret, siden det bare dekker usikret kreditt. Vil du ha mer generelle råd om privatøkonomi, finner du det i egen artikkel.
Slik går du frem steg for steg
En strukturert fremgangsmåte gjør at du velger riktig løsning og unngår å betale for mye. Følg disse stegene i rekkefølge:
- Skaff oversikt. Logg inn på Gjeldsregisteret og list opp hvert lån med restgjeld, effektiv rente, gebyrer og månedlig betaling.
- Regn ut dagens totalkostnad. Legg sammen renter og gebyrer på alle smålånene, slik at du vet hva du faktisk betaler i dag.
- Innhent tilbud fra flere banker. Søk hos minst tre banker, eller bruk en låneagent som sender søknaden til flere samtidig. Det gir deg forhandlingsgrunnlag.
- Sammenlign effektiv rente. Velg etter effektiv rente og totale kostnader over hele løpetiden – ikke bare den laveste månedlige betalingen.
- Behold et høyt avdrag. Når du har fått lavere rente, fortsett å betale minst like mye som før, så blir du gjeldfri raskere.
- Avslutt de gamle kredittrammene. Sørg for at gamle kredittkort og kontoer faktisk lukkes, slik at du ikke bygger opp ny gjeld oppå den samlede.
Ønsker du å sammenligne tilbud på egen hånd først, kan det lønne seg å sette seg inn i hvordan du trygt kan låne penger online før du bestemmer deg.
Vanlige feil når folk samler smålån
Refinansiering sparer deg bare penger hvis du gjør det riktig. Dette er de vanligste fallgruvene:
- Lengre løpetid uten plan. Lavere månedlig betaling føles lettere, men strekker du nedbetalingen over mange flere år, kan du ende opp med å betale mer i renter totalt – selv med lavere rentesats.
- Å bruke opp de ledige kredittrammene igjen. Den klassiske feilen er å betale ned kredittkortet med refinansieringslånet, for så å bruke kortet på nytt. Da sitter du med dobbel gjeld.
- Å stirre seg blind på nominell rente. Det er den effektive renten, inkludert alle gebyrer, som avgjør hva lånet faktisk koster.
- Å refinansiere for lite. Tar du bare med noen av smålånene, beholder du fortsatt de dyreste. Få med alt som har høy rente.
- Å betale for etableringsgebyrer som spiser gevinsten. Høye etablerings- og tinglysingsgebyrer kan gjøre et tilsynelatende billig lån dyrt. Regn alltid på totalbildet.
Hvem passer det for – og når bør du vente?
Å samle smålån passer best for deg som har flere dyre lån eller kredittkort og som har betjeningsevne, men betaler for mye i rente og gebyrer. Da er gevinsten ofte stor og risikoen liten. Har du derimot så anstrengt økonomi at du ikke klarer de løpende betalingene i det hele tatt, er ikke et nytt lån løsningen alene – da bør du søke gratis gjeldsrådgivning før du låner mer. Det samme gjelder om betalingsanmerkninger gjør at du uansett ikke får innvilget et samlelån til fornuftig rente. For å unngå å havne i samme situasjon igjen er det lurt å bygge en buffer, bruke spareapper til å følge med på forbruket, og sette deg inn i fordeler med kredittkort slik at du bruker kreditt bevisst og ikke lar regningen løpe. Når det kommer til privatøkonomi, er refinansiering et verktøy for å rydde opp – ikke en unnskyldning for å låne mer.
Ansvarsfraskrivelse
Denne artikkelen er kun til generell informasjon og er ikke økonomisk rådgivning. Å låne penger koster penger, og refinansiering reduserer ikke selve gjelden – den endrer bare vilkårene. Vurder alltid din egen situasjon nøye, les låneavtalen før du signerer, og søk uavhengig hjelp hvis du er usikker. Har du gjeldsproblemer, kan du få gratis og uforpliktende hjelp fra NAVs økonomi- og gjeldsveiledning på telefon 55 55 33 39, og du kan skaffe deg full oversikt over egen usikret gjeld gjennom Gjeldsregisteret. Finanstilsynet og Forbrukerrådet har også nøytral informasjon om forbrukslån og dine rettigheter.
Kilder
Vanlige spørsmål (FAQ)
Hvor mye kan jeg spare på å samle smålån?
Det avhenger av hvor høy rente du har i dag og hvor mye du skylder. Går du for eksempel fra en blandet effektiv rente på rundt 20 prosent til rundt 12 prosent på 150 000 kroner, kan du spare i størrelsesorden 10 000 kroner i renter det første året, i tillegg til gebyrer. Jo høyere rente du starter med, desto mer sparer du.
Må jeg eie bolig for å refinansiere?
Nei. Du kan refinansiere uten sikkerhet gjennom et vanlig forbrukslån, og det krever ikke bolig. Eier du bolig med ledig verdi, kan du derimot få lavere rente ved å stille pant, men da gjøres usikret gjeld om til pantesikret gjeld.
Vil refinansiering skade kredittvurderingen min?
En lånesøknad gir en kredittsjekk, men å samle dyr gjeld i ett lån med bedre vilkår er normalt positivt for økonomien din over tid. Det viktigste er at du faktisk avslutter de gamle kredittrammene og ikke bygger opp ny gjeld etterpå.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er renten på selve lånet, mens effektiv rente også inkluderer etableringsgebyr, termingebyr og andre kostnader. Det er den effektive renten du skal bruke når du sammenligner tilbud, fordi den viser hva lånet faktisk koster.
Kan jeg få refinansiert hvis jeg har betalingsanmerkning?
Det er vanskeligere, fordi de fleste banker avslår søknader fra personer med aktive betalingsanmerkninger. Enkelte aktører tilbyr refinansiering med sikkerhet i bolig til denne gruppen, men renten og gebyrene er da høyere. Har du anmerkninger, bør du kontakte gratis gjeldsrådgivning før du låner mer.