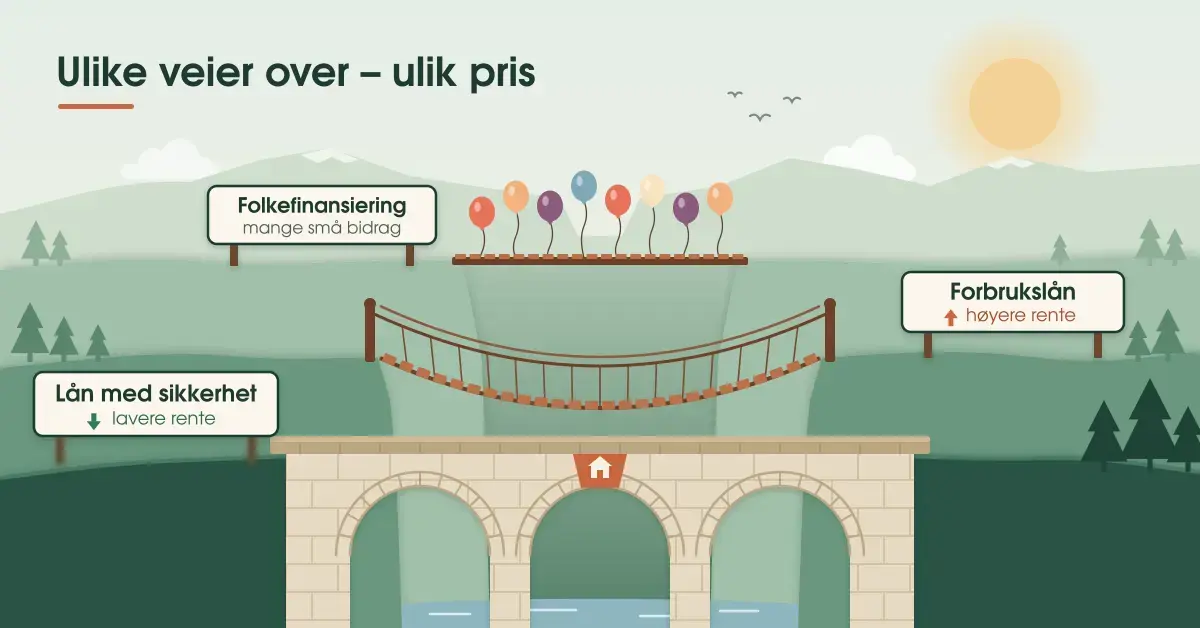
Finansiering online handler om de ulike måtene du kan skaffe penger eller kreditt på via nettet – alt fra forbrukslån og kredittkort til refinansiering, smålån, folkefinansiering og investering. Mulighetene er mange, og det dukker stadig opp nye tjenester. Det kan derfor være krevende å få oversikt over hva som egentlig skiller alternativene fra hverandre, hva de koster og hvilke regler som gjelder. Her går vi gjennom forskjellene på de vanligste finansieringsmulighetene på nett, slik at du kan ta et informert valg som passer din egen økonomi.
Viktige punkter
- Finansiering online dekker flere ulike produkter: forbrukslån, kredittkort, smålån, refinansiering, kjøp nå–betal senere, folkefinansiering og investering.
- Lån med sikkerhet (pant i bolig/bil) gir lavere rente enn lån uten sikkerhet (forbrukslån), fordi banken tar mindre risiko.
- Utlånsforskriften: samlet gjeld maks fem ganger brutto årsinntekt, du må tåle 5 prosentpoeng renteøkning, og forbrukslån nedbetales innen fem år.
- Norge har ikke et generelt rentetak på forbrukslån – sammenlign alltid effektiv rente, ikke bare nominell rente eller månedlig termin.
- All usikret gjeld (forbrukslån, kredittkort) registreres i Gjeldsregisteret og sjekkes ved lånesøknad.
- Investering er ikke et lån, men en langsiktig måte å få sparepenger til å vokse på – med risiko for tap.
Hva menes med finansiering online?
Finansiering online betyr at hele prosessen – fra søknad til utbetaling – foregår digitalt, uten at du må møte opp i en bankfilial. Du fyller ut søknaden på nett, signerer med BankID og får som regel svar raskt. Begrepet dekker to hovedkategorier som er greie å holde fra hverandre: lån og kreditt, der du låner penger du skal betale tilbake med renter, og investering, der du setter egne penger i arbeid i håp om avkastning over tid.
Forskjellen er viktig. Et lån gir deg penger her og nå, men koster deg renter og gebyrer. En investering gir ingen penger i hånden i dag, men kan øke verdien av sparepengene dine på sikt – samtidig som du risikerer å tape deler av beløpet. De fleste av «finansieringsmulighetene» du ser markedsført på nett er en form for usikret kreditt, og det er derfor vi bruker mest plass på lån i denne guiden.
Kan alle låne penger på nettet?
Nei, det er ikke slik at alle automatisk får innvilget lån på nettet. Det finnes en lang rekke vilkår og krav du må oppfylle, og disse bør du sette deg inn i før du søker. Långiveren er lovpålagt å vurdere betalingsevnen din, og i Norge styres denne vurderingen i stor grad av utlånsforskriften, som gjelder for alle banker og finansforetak.
De viktigste kravene i forskriften er disse:
- Gjeldsgrad: Samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt.
- Betjeningsevne: Du må tåle en renteøkning på 5 prosentpoeng på all gjeld og fortsatt ha nok igjen til vanlige levekostnader.
- Nedbetalingstid: Forbrukslån må nedbetales i løpet av maksimalt fem år.
I tillegg sjekker långiveren betalingsanmerkninger og henter inn gjeldsopplysningene dine fra Gjeldsregisteret, der all usikret gjeld som forbrukslån og kredittkort er registrert. Har du for høy gjeld fra før, lav eller ustabil inntekt, eller betalingsanmerkninger, blir søknaden ofte avslått. Vilkårene varierer også fra tjeneste til tjeneste – noen krever at du er fylt 18, 20 eller 23 år, eller at du har hatt inntekt i Norge en viss tid.
Hva er forskjellen på lån med og uten sikkerhet?
Den mest grunnleggende forskjellen mellom finansieringsformer er om lånet har sikkerhet eller ikke. Dette ett skillet avgjør mye av det du betaler i rente.
Lån med sikkerhet
Når du låner penger med sikkerhet, stiller du noe av verdi som pant for lånet – typisk boligen ved boliglån eller bilen ved billån. Pantet er en trygghet for banken, ikke for deg: det sikrer at banken får pengene sine tilbake dersom du ikke klarer å betjene lånet, ved at eiendelen i verste fall kan selges. Fordi risikoen for banken er lav, er renten på lån med sikkerhet vanligvis mye lavere enn på usikret kreditt.
Lån uten sikkerhet (forbrukslån)
Mange misforstår begrepet «lån uten sikkerhet» og tror det betyr at det er mindre trygt å låne på nett. Det stemmer ikke. Lån uten sikkerhet betyr ganske enkelt at du ikke trenger å stille pant – banken har ingen eiendel å ta utlegg i dersom du misligholder. Dette kalles også forbrukslån. Siden banken tar en større risiko, er renten gjennomgående høyere enn på et boliglån. Til gjengjeld er pengene som regel fritt disponible og utbetales raskt. Konkurransen i markedet for onlinefinansiering er stor, og det presser kostnadene noe ned. Vil du gå dypere inn i hvordan dette fungerer, har vi en egen guide om å låne penger online.
De vanligste finansieringsmulighetene online
Under «finansiering på nett» skjuler det seg flere ganske ulike produkter. Her er de du oftest møter, med det som skiller dem.
Forbrukslån
Forbrukslån er et usikret lån med et fast beløp som betales ned over en avtalt periode på inntil fem år. Du vet på forhånd hvor mye du låner og hva den månedlige terminen blir. Forbrukslån passer til større, planlagte utgifter, men har høyere effektiv rente enn lån med sikkerhet.
Kredittkort og kreditt
Et kredittkort gir deg en ramme du kan trekke på etter behov – en form for rullerende kreditt. Du betaler bare rente på det du faktisk bruker, og ofte er det en rentefri periode på opptil rundt 45–50 dager dersom du betaler hele saldoen i tide. Renten er høy hvis du lar gjelden løpe. Kredittkort egner seg best til kortsiktig likviditet og til fordeler som poeng og reiseforsikring – les mer om fordelene med kredittkort hvis dette er aktuelt for deg.
Smålån og mikrolån
Smålån er mindre forbrukslån, gjerne fra noen tusen kroner og opp til rundt 50 000 kroner. De markedsføres som raske og enkle, men den effektive renten kan være høy på små beløp med kort løpetid. Smålån kan være aktuelt til en uforutsett regning, men bør brukes med omtanke. Vi har en egen artikkel om hvordan du kan finansiere drømmen med smålån.
Refinansiering
Refinansiering er ikke et «nytt» forbruk, men en måte å rydde opp i eksisterende gjeld. Har du mange små lån, kredittkort og nedbetalingsavtaler med ulike renter og forfallsdatoer, kan du samle alt i ett større lån. Det gir ofte lavere samlet rente og én oversiktlig termin i måneden, og kan dermed spare deg for penger. Jo mer av gjelden du kan refinansiere mot sikkerhet i bolig, desto lavere blir vanligvis renten. Les vår utdypende guide om refinansiering og hvordan du samler lån.
Kjøp nå, betal senere
«Kjøp nå, betal senere»-løsninger (ofte kalt BNPL) dukker opp i nettbutikker fra aktører som tilbyr delbetaling eller faktura. Det føles ikke alltid som et lån, men er det i praksis: velger du delbetaling, er det en form for kreditt med renter og gebyrer. Også disse kredittrammene rapporteres til Gjeldsregisteret. Betaler du ikke hele fakturaen i tide, kan kostnadene bli høye.
Folkefinansiering (crowdfunding)
Folkefinansiering, eller crowdfunding, er finansiering der mange bidrar med mindre beløp gjennom en nettplattform. Det finnes flere varianter: donasjonsbasert, belønningsbasert, lånebasert (der du låner ut penger mot renter) og egenkapitalbasert (der du får eierandeler). For bedrifter har Norge fått en egen folkefinansieringslov som bygger på EUs forordning og som settes i kraft 1. august 2026, med Finanstilsynet som tilsynsmyndighet. For deg som vurderer dette som en plassering, se artikkelen om crowdfunding som alternativ investering.
Finansiering for bedrifter
Skal du finansiere en bedrift, finnes det egne løsninger som driftskreditt (kassekreditt), factoring (salg av fakturaer), leasing og banklån til næringsformål. Disse vurderes ut fra bedriftens økonomi og ikke bare privatøkonomien din. Planlegger du oppstart, kan du lese mer om å låne penger til bedriftsetablering.
Sammenligning
| Finansieringstype | Sikkerhet | Typisk effektiv rente* | Løpetid | Passer best til |
|---|---|---|---|---|
| Boliglån | Ja (pant i bolig) | Lav (ofte under 7 %) | Inntil 30 år | Kjøp av bolig |
| Billån | Ja (pant i bil) | Lav–middels | Inntil ca. 10 år | Kjøp av bil |
| Forbrukslån | Nei | Ofte ca. 10–20 % | Maks 5 år | Større, planlagte utgifter |
| Smålån / mikrolån | Nei | Kan være høy | Kort | Mindre, akutte utgifter |
| Kredittkort | Nei | Høy ved løpende gjeld | Rullerende | Kortsiktig likviditet, fordeler |
| Kjøp nå, betal senere | Nei | Varierer, gebyrer | Kort | Netthandel/delbetaling |
| Refinansiering | Ofte ja (pant) | Lavere enn smålån | Varierer | Samle og rydde opp i gjeld |
| Folkefinansiering (lån) | Varierer | Varierer | Varierer | Prosjekt-/bedriftsfinansiering |
*Rentene er omtrentlige markedsobservasjoner og varierer med beløp, løpetid og din økonomi. Innhent alltid et konkret tilbud.
Hvordan sammenligne lån og finansiering?
Den viktigste tallstørrelsen når du sammenligner lån er effektiv rente. Nominell rente er bare renten på selve lånebeløpet, mens effektiv rente inkluderer alle gebyrer – etableringsgebyr, termingebyr og andre kostnader – regnet om til en årlig prosentsats. To lån med samme nominelle rente kan ha svært ulik effektiv rente, så det er den effektive renten du skal sammenligne.
Et viktig poeng mange overser: Norge har ikke et generelt lovfestet rentetak på forbrukslån. Bankene står i utgangspunktet fritt til å sette renten ut fra risiko, konkurranse og egne kostnader, selv om urimelig høye vilkår (åger) ikke er bindende og långiver uansett må vurdere betalingsevnen din. I praksis ligger effektiv rente på forbrukslån ofte et sted mellom rundt 10 og 20 prosent, men den kan være både lavere og vesentlig høyere avhengig av beløp, løpetid og din økonomi.
Fordi forskjellene er store, lønner det seg nesten alltid å innhente flere tilbud før du bestemmer deg. Sammenligningstjenester gir deg raskt oversikt over hva ulike aktører tilbyr. Se billige lån her for å få et overblikk over alternativene og finne det lånet som passer best for deg og dine behov. Husk å se på totalkostnaden over hele løpetiden, ikke bare den månedlige terminen.
Investering som langsiktig alternativ
Vil du tjene penger på nett i stedet for å låne, kan investering være veien å gå på sikt. I dag kan hvem som helst komme i gang digitalt, og du trenger ikke erfaring for å begynne. Det finnes et nærmest uuttømmelig hav av kilder, verktøy og plattformer for alt fra aksjer og fond til kryptovaluta. Men investering er ikke en finansieringsmulighet som hjelper deg her og nå – det er en måte å tenke langsiktig på rundt sparing.
Det aller viktigste prinsippet er at all investering innebærer risiko. Du skal aldri investere mer enn du reelt sett har råd til å tape, og du bør lære deg grunnprinsippene før du setter inn penger. Å låne penger for å investere er spesielt risikabelt, fordi du da risikerer å sitte igjen med gjeld selv om verdien faller. Vil du lære mer på en edruelig måte, har vi en guide til online investering for nybegynnere.
Vanlige feil når man velger finansiering online
Mange gjør de samme feilene når de skal velge finansiering på nett. Her er de du bør unngå:
- Å stirre på den månedlige terminen: En lav termin kan skjule en lang løpetid og høy totalkostnad. Se alltid på effektiv rente og det du betaler totalt.
- Å låne for å dekke annen gjeld: Å ta opp nytt forbrukslån for å betale et gammelt uten en helhetlig plan fører lett til en gjeldsspiral. Vurder refinansiering i stedet.
- Å ikke lese vilkårene: Gebyrer, forsikringer og endringer i renten kan gjøre lånet dyrere enn du tror.
- Å undervurdere kredittkortgjeld: Minstebeløp hver måned gir lang nedbetaling og høye renter.
- Å blande sammen lån og investering: Å låne for å spekulere i aksjer eller krypto kan gi tap du ikke har råd til.
- Å søke hos mange samtidig uten oversikt: Skaff deg oversikt over egen gjeld og økonomi først – gjerne via Gjeldsregisteret.
Hvilken finansieringsmulighet passer for deg?
Det finnes ikke ett svar som passer alle – riktig valg avhenger av formålet, beløpet og din økonomiske situasjon. Som en enkel pekepinn:
- Trenger du et større beløp til et bestemt formål: et forbrukslån med fast nedbetaling gir forutsigbarhet.
- Trenger du fleksibel kreditt til kortsiktige utgifter: et kredittkort kan være praktisk hvis du betaler ned raskt.
- Har du flere dyre smålån: refinansiering kan senke kostnadene og gi oversikt.
- Vil du bygge formue over tid: investering er et langsiktig alternativ, ikke en nødløsning.
Uansett hva du velger, er god økonomisk oversikt det viktigste utgangspunktet. Du finner flere konkrete tips i artikkelen vår med råd om privatøkonomi.
Ansvarlig låneopptak – viktig å vite
Denne artikkelen er kun ment som generell informasjon og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Lån og kreditt koster penger, og et forbrukslån med høy effektiv rente kan bli dyrt dersom det ikke betjenes som planlagt. Å låne penger for å investere eller for å spille øker risikoen betydelig.
Vurder alltid om du faktisk har råd til lånet, både nå og dersom renten stiger. Du kan sjekke din egen gjeld gratis hos Gjeldsregisteret med BankID, og du finner nøytral informasjon om forsvarlig utlånspraksis hos Finanstilsynet og Forbrukertilsynet. Sliter du med gjeld, tilbyr NAV gratis økonomi- og gjeldsrådgivning via økonomirådstelefonen (800GJELD). Søk hjelp tidlig – det finnes alltid alternativer til å ta opp mer gjeld.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på lån med og uten sikkerhet?
Lån med sikkerhet krever at du stiller pant, for eksempel bolig eller bil, som trygghet for banken. Det gir som regel lavere rente. Lån uten sikkerhet, altså forbrukslån, krever ikke pant, men har høyere rente fordi banken tar større risiko.
Finnes det et rentetak på forbrukslån i Norge?
Nei, Norge har ikke et generelt lovfestet rentetak på forbrukslån. Bankene setter renten selv ut fra risiko og konkurranse, men de må vurdere betalingsevnen din, og urimelig høye vilkår er ikke bindende. Sammenlign derfor alltid effektiv rente.
Hva er refinansiering, og når lønner det seg?
Refinansiering betyr å samle flere lån og gjeldsposter i ett nytt lån. Det lønner seg typisk hvis du har mange dyre smålån eller kredittkortgjeld, fordi du kan få lavere samlet rente og én oversiktlig termin. Effekten blir størst om deler av gjelden kan sikres med pant.
Hvorfor er effektiv rente viktigere enn nominell rente?
Nominell rente er bare renten på lånebeløpet, mens effektiv rente også inkluderer alle gebyrer regnet om til en årlig prosentsats. To lån med lik nominell rente kan ha svært ulik effektiv rente, så den effektive renten viser den reelle kostnaden ved lånet.
Er investering en finansieringsmulighet?
Investering er strengt tatt ikke finansiering, siden du ikke låner penger, men setter egne midler i arbeid for mulig avkastning over tid. Det gir ingen penger her og nå og innebærer alltid risiko for tap. Du bør aldri investere mer enn du har råd til å tape.