Et forbrukslån er et lån uten sikkerhet som du i praksis kan bruke til hva du vil – oppussing, refinansiering, en større utgift eller finansiering av en idé. Nettopp fordi banken ikke får pant i bolig eller bil, er renten høyere enn på et boliglån, og regelverket er strengt. Denne guiden forklarer nøkternt hva et forbrukslån er, hvordan det fungerer, hva det faktisk koster, hvilke regler som gjelder i Norge og når det kan være fornuftig – og når det ikke er det. Artikkelen er informasjon, ikke økonomisk rådgivning.
Viktige punkter
- Hva: Et forbrukslån er et usikret lån uten pant som kan brukes fritt, med høyere rente enn boliglån.
- Kostnad: Sammenlign alltid på effektiv rente, som inkluderer alle gebyrer – ikke på nominell rente.
- Regler: Maks fem ganger inntekten i samlet gjeld, stresstest på +5 prosentpoeng og maks fem års nedbetalingstid.
- Krav: Fast inntekt, ingen betalingsanmerkninger og som regel minst 18–25 år.
- Råd: Lån bare det du trygt kan betjene, og undersøk rimeligere alternativer som refinansiering først.
Hva er et forbrukslån?
Et forbrukslån er et usikret lån – det vil si et lån der banken ikke tar pant i eiendeler som bolig eller bil. Fordi långiveren ikke har noen sikkerhet å gå på hvis du ikke betaler, prises risikoen inn i en høyere rente enn på lån med pant. Lånet kalles også forbrukerlån eller usikret lån, og pengene kan brukes fritt.
Lånebeløpene varierer mye. Mange banker tilbyr forbrukslån fra noen få tusen kroner og opp til rundt 500 000 kroner, enkelte helt opp mot 800 000 kroner for søkere med god økonomi. Et mindre beløp over kort tid omtales gjerne som et smålån, mens større forbrukslån fungerer på samme måte, bare med høyere sum. Felles for dem alle er at de er usikrede, at renten settes individuelt, og at de er underlagt det samme regelverket.
Fordi pengene kan brukes fritt, varierer formålene mye. Vanlige bruksområder er oppussing, tannlege- eller andre uforutsette utgifter, kjøp av bil uten billånssikkerhet, og refinansiering av dyrere gjeld. Lånet rapporteres til gjeldsregisteret, og banken ser dermed hvor mye usikret gjeld du allerede har når du søker.
Hvordan fungerer et forbrukslån?
Et forbrukslån fungerer slik at du søker hos en bank eller kredittforetak, får en individuell kredittvurdering, og – hvis du blir innvilget – får pengene utbetalt til kontoen din. Hele prosessen skjer som regel digitalt med BankID, og mange får svar i løpet av minutter og utbetaling i løpet av én til noen virkedager.
Når du søker, henter banken inn opplysninger om inntekten din (mot skatteetatens likningsdata), faste utgifter og eksisterende gjeld. Gjelden kontrolleres mot gjeldsregisteret, der all usikret gjeld fra norske långivere er registrert. Det gjør at banken ser den samlede forbruksgjelden din, og det er en viktig grunn til at det er blitt vanskeligere å stable opp smålån hos mange banker samtidig. Selve lånet betales tilbake med faste månedlige terminbeløp som dekker både renter og avdrag.
Hva koster et forbrukslån? Nominell vs. effektiv rente
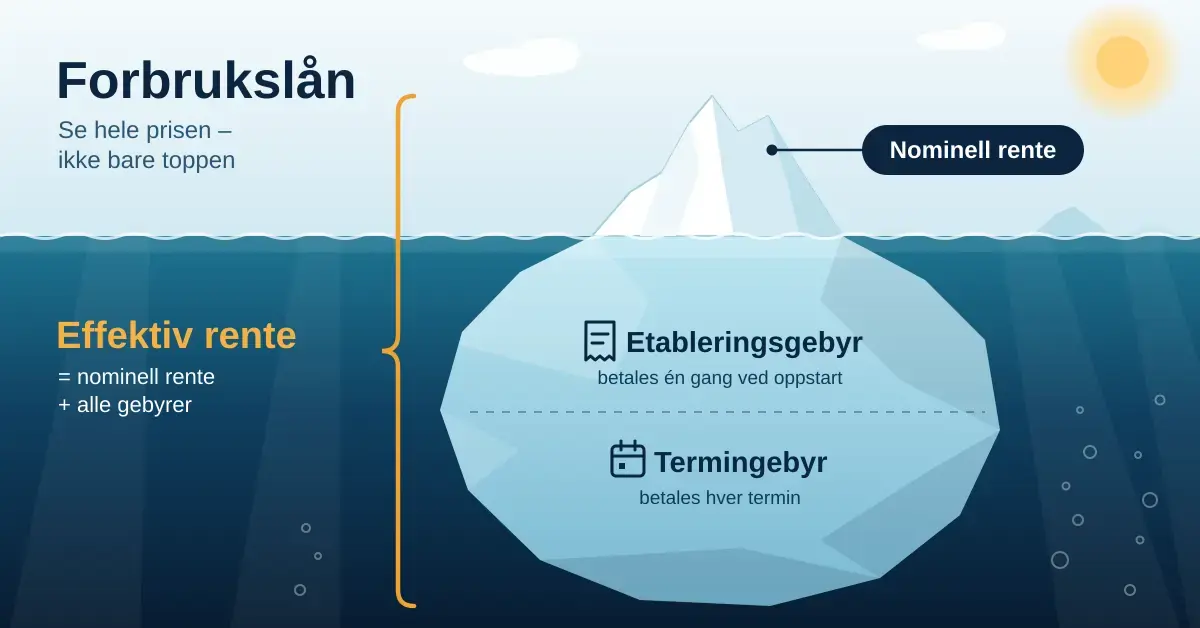
Det et forbrukslån koster, avgjøres av renten og gebyrene – og den viktigste tallstørrelsen å sammenligne er den effektive renten. Her er forskjellen på de to rentebegrepene du vil møte:
- Nominell rente er grunnrenten på selve lånebeløpet, uten gebyrer.
- Effektiv rente er den reelle prisen på lånet. Den inkluderer nominell rente pluss etableringsgebyr, termingebyrer og andre kostnader, og er derfor alltid høyere enn den nominelle renten. Det er den effektive renten du skal bruke når du sammenligner tilbud.
Renten på forbrukslån settes individuelt ut fra inntekt, gjeld og betalingshistorikk, og den er som regel flytende (kan endre seg). Nivået ligger langt over boliglånsrenten. Hos norske banker finner du i 2026 effektive renter som typisk starter rundt 7–8 prosent for de beste søkerne og kan gå opp mot 20–25 prosent eller mer for mindre og kortere lån. Tabellen under viser et illustrativt eksempel – dine egne tall vil avhenge av tilbudet du får:
| Lånebeløp | Nedbetalingstid | Effektiv rente (eksempel) | Omtrentlig månedsbeløp | Totalt tilbakebetalt | Lånekostnad |
|---|---|---|---|---|---|
| 150 000 kr | 5 år | ca. 13 % | ca. 3 400 kr | ca. 204 000 kr | ca. 54 000 kr |
| 50 000 kr | 3 år | ca. 16 % | ca. 1 760 kr | ca. 63 000 kr | ca. 13 000 kr |
Poenget med eksemplene er å vise at kostnaden fort blir betydelig: et lån på 150 000 kroner kan koste rundt 54 000 kroner ekstra i renter og gebyrer over fem år. Jo lavere effektiv rente og jo kortere nedbetalingstid, desto mindre betaler du totalt.
Hvilke regler gjelder for forbrukslån i Norge?
Forbrukslån i Norge er strengt regulert gjennom utlånsforskriften (forskrift om finansforetakenes utlånspraksis), som skal hindre at folk tar opp mer gjeld enn de kan betjene. De viktigste kravene er:
- Maksimal gjeldsgrad: Banken skal ikke gi lån hvis din samlede gjeld overstiger fem ganger brutto årsinntekt. Her teller alt – boliglån, billån, studielån og annen forbruksgjeld.
- Stresstest av renten: Du må tåle en renteøkning på 5 prosentpoeng på den samlede gjelden din og fortsatt ha nok igjen til normale levekostnader. Klarer du ikke det, skal lånet avslås.
- Maksimal nedbetalingstid: Et usikret forbrukslån kan ikke ha lengre nedbetalingstid enn fem år, og det skal betales ned med faste avdrag. (Dette er grunnen til at eldre eksempler med 10 eller 15 års nedbetaling på et rent forbrukslån ikke lenger stemmer – lengre løpetider gjelder først og fremst refinansiering med pant.)
- Vurdering av betjeningsevne: Banken må vurdere inntekt, utgifter, gjeld og formue, og kontrollere opplysningene mot likningsdata og gjeldsregisteret.
Bankene har en liten fleksibilitetskvote: hvert kvartal kan de innvilge forbrukslån som avviker fra kravene for inntil 5 prosent av utlånsverdien. For de aller fleste søkere gjelder likevel reglene fullt ut.
Hvilke krav må du oppfylle for å få forbrukslån?
For å få innvilget et forbrukslån må du i tillegg til regelverket oppfylle bankens egne krav. De varierer noe mellom långivere, men de vanligste er:
- Alder: Du må være myndig (18 år), men mange banker krever at du er 20, 23 eller 25 år.
- Fast inntekt: De fleste krever dokumenterbar inntekt over et visst minstebeløp, ofte i størrelsesorden 200 000–250 000 kroner i året.
- Ingen betalingsanmerkninger: Har du en aktiv betalingsanmerkning eller inkassosak, blir du som regel avslått.
- Norsk statsborgerskap eller fast opphold: Du må normalt være registrert bosatt i Norge og ofte ha vært det i noen år.
Fordi kredittvurderingen er individuell, kan to personer få svært ulike tilbud – eller ett avslag og ett ja – på samme beløp. Det lønner seg derfor å sammenligne flere tilbud før du bestemmer deg.
Forbrukslån for å finansiere en drøm eller en bedrift
Et forbrukslån kan brukes til hva du vil, også til å starte eller utvide en virksomhet – men usikret forbruksgjeld er en dyr og risikofylt måte å finansiere en bedrift på, og bør vurderes nøkternt. Siden lånet er personlig, hefter du selv for hele gjelden uansett hvordan det går med ideen. Lykkes prosjektet ikke, sitter du igjen med regningen og en effektiv rente som kan være mange ganger høyere enn på bedriftsrettet finansiering.
Før du eventuelt bruker et forbrukslån til dette formålet, bør du undersøke rimeligere og mer egnede alternativer. Mange gründere ser nærmere på egne midler, offentlige ordninger (for eksempel gjennom Innovasjon Norge), investorer, eller lån laget for næringsformål – se guiden om å låne penger til bedriftsetablering. Har du planer om å gå for deg selv, er det også lurt å lese om hvordan du realistisk kan bli din egen sjef før du tar opp gjeld. Vil du likevel sette deg grundigere inn i produktet, kan du lese mer om forbrukslån hos Nanofinans og sammenligne vilkårene der med andre tilbydere.
Hovedregelen er enkel: et forbrukslån egner seg best når du vet hvordan du skal betale det tilbake – ikke som en vei ut av usikkerhet. En god forretningsidé gjør ikke dyr gjeld tryggere.
Forbrukslån sammenlignet med andre finansieringsmåter
Forbrukslån er bare ett av flere alternativer når du trenger penger, og det er ikke alltid det beste. Tabellen under setter forbrukslån opp mot noen vanlige alternativer, slik at du lettere ser hvilken løsning som passer til ditt behov:
Sammenligning av lånetyper
| Finansieringsmåte | Typisk beløp | Sikkerhet | Typisk nedbetaling | Passer til | Les mer |
|---|---|---|---|---|---|
| Forbrukslån | 5 000–500 000 kr | Ingen (usikret) | Inntil 5 år | Større enkeltbehov, uforutsette utgifter | Denne artikkelen |
| Smålån | 1 000–50 000 kr | Ingen (usikret) | Kort (mnd.–år) | Mindre, raske behov | Smålån til drømmen |
| Kredittkort | Fleksibel kredittramme | Ingen (usikret) | Løpende | Småkjøp og poeng ved full nedbetaling | Fordeler med kredittkort |
| Refinansiering | Størrelsen på eksisterende gjeld | Med eller uten pant | Varierer | Å samle dyr gjeld til lavere rente | Spar med refinansiering |
| Bedriftsfinansiering | Varierer | Ofte med sikkerhet | Varierer | Å starte eller utvide en virksomhet | Lån til bedriftsetablering |
Har du allerede flere dyre smålån eller kredittkortgjeld, kan refinansiering ofte være et smartere grep enn å ta opp enda et lån: da samler du gjelden i ett lån med lavere rente. Det finnes også flere måter å låne penger online, men prinsippene for kostnad og risiko er de samme uansett kanal.
Vanlige feil folk gjør med forbrukslån
De fleste problemene med forbrukslån skyldes noen gjengangere som er enkle å unngå hvis du kjenner dem. De vanligste feilene er:
- Å stirre på den nominelle renten. Det er den effektive renten, inkludert alle gebyrer, som avgjør hva lånet faktisk koster.
- Å velge lengst mulig nedbetalingstid. Lavere månedsbeløp føles behagelig, men du betaler mer i renter totalt. Nedbetal så raskt du klarer.
- Å bruke forbrukslån til løpende forbruk. Å finansiere mat, ferie eller daglige utgifter med dyr gjeld er en klassisk gjeldsfelle.
- Å ikke sammenligne tilbud. Fordi renten settes individuelt, kan forskjellen mellom to banker utgjøre tusenvis av kroner. Bruk uavhengige sammenligningstjenester.
- Å undervurdere den samlede gjelden. Flere smålån hver for seg kan virke overkommelige, men summen fanges opp i gjeldsregisteret og kan raskt bli uhåndterlig.
Vil du ha et bredere grep om egen økonomi, finner du mer i artikkelen med råd om privatøkonomi.
Slik søker du forbrukslån steg for steg
Selve søknadsprosessen er rask, men det lønner seg å forberede seg. En fornuftig fremgangsmåte er:
- Kartlegg behovet. Finn ut nøyaktig hvor mye du trenger – og ikke lån mer enn det.
- Sjekk egen økonomi. Logg inn på gjeldsregisteret og regn på om du tåler terminbeløpet også ved høyere rente.
- Sammenlign tilbud. Bruk uavhengige tjenester (for eksempel Finansportalen) eller søk hos flere banker for å finne lavest effektiv rente.
- Send søknad med BankID. Du legger ved opplysninger om inntekt og utgifter, og får en kredittvurdering.
- Les tilbudet nøye. Kontroller effektiv rente, gebyrer, nedbetalingstid og eventuell mulighet for ekstra innbetaling før du signerer.
Mange banker bruker en kort angrefrist og en «kjøleperiode», så du har som regel tid til å tenke deg om etter at lånet er innvilget.
Hvem passer forbrukslån for?
Et forbrukslån passer best for deg som har stabil økonomi, et konkret behov og en klar plan for tilbakebetaling. Typiske fornuftige bruksområder er å dekke en nødvendig, uforutsett utgift eller å samle dyrere gjeld i ett rimeligere lån.
Forbrukslån passer derimot dårlig hvis du allerede har stram økonomi, hvis du vil finansiere løpende forbruk, eller hvis du ikke vet hvordan du skal betale lånet tilbake. Da er risikoen for en gjeldsspiral stor, og rimeligere alternativer bør undersøkes først. Siden all usikret gjeld registreres i gjeldsregisteret, og banken uansett ser helheten, er det alltid lurt å starte med å få oversikt over egen økonomi.
En nyttig tommelfingerregel er å skille mellom gjeld som finansierer noe du ikke har råd til i dag, og gjeld som faktisk gjør økonomien bedre på sikt – for eksempel ved å erstatte dyrere kredittkortgjeld. Jo nærmere lånet kommer det første, desto grundigere bør du tenke deg om. Og uansett hvor fristende et raskt tilbud virker: ta deg tid til å regne på totalkostnaden og sammenligne flere banker før du signerer.
Ansvarlig låneopptak
Dette avsnittet er ren informasjon om ansvarlig låneopptak og er ikke en oppfordring til å ta opp lån. Forbrukslån er usikret gjeld med høy rente, og et lån skal betales tilbake uansett hvordan det går med planene dine. Ved utgangen av 2025 hadde nærmere 9 prosent av den voksne befolkningen i Norge et usikret forbrukslån, og den samlede forbruksgjelden lå på over 170 milliarder kroner – et nivå som understreker hvor viktig det er å låne med måte.
- Lån aldri mer enn du trygt kan betjene, også ved høyere rente.
- Få full oversikt over egen gjeld på gjeldsregisteret.no.
- Sammenlign tilbud uavhengig via Finansportalen, som drives av Forbrukerrådet.
- Får du problemer med gjeld, er hjelpen gratis: NAV tilbyr økonomi- og gjeldsrådgivning på telefon 55 55 33 39. Søk hjelp så tidlig som mulig.
Referansekilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på forbrukslån og smålån?
Begge er usikrede lån uten pant og følger de samme reglene. «Smålån» brukes gjerne om mindre beløp over kortere tid, mens «forbrukslån» også dekker større summer. Kostnad og risiko vurderes på samme måte.
Hvor lang nedbetalingstid kan et forbrukslån ha?
Et usikret forbrukslån kan etter utlånsforskriften ikke ha lengre nedbetalingstid enn fem år, og det må betales ned med faste avdrag. Lengre løpetider gjelder normalt bare refinansiering med sikkerhet.
Hvor mye kan jeg låne?
Det avhenger av inntekten din. Banken skal ikke gi lån hvis samlet gjeld overstiger fem ganger brutto årsinntekt, og du må tåle en renteøkning på 5 prosentpoeng. Mange banker tilbyr forbrukslån opp mot 500 000 kroner.
Hva betyr nominell og effektiv rente?
Nominell rente er grunnrenten på lånebeløpet. Effektiv rente inkluderer i tillegg alle gebyrer og er den reelle prisen på lånet. Bruk alltid effektiv rente når du sammenligner tilbud.
Kan jeg få forbrukslån med betalingsanmerkning?
Som hovedregel nei. En aktiv betalingsanmerkning eller inkassosak fører til avslag hos de aller fleste seriøse långivere. Du bør da rydde opp i gjelden først, eventuelt med gratis gjeldsrådgivning fra NAV.