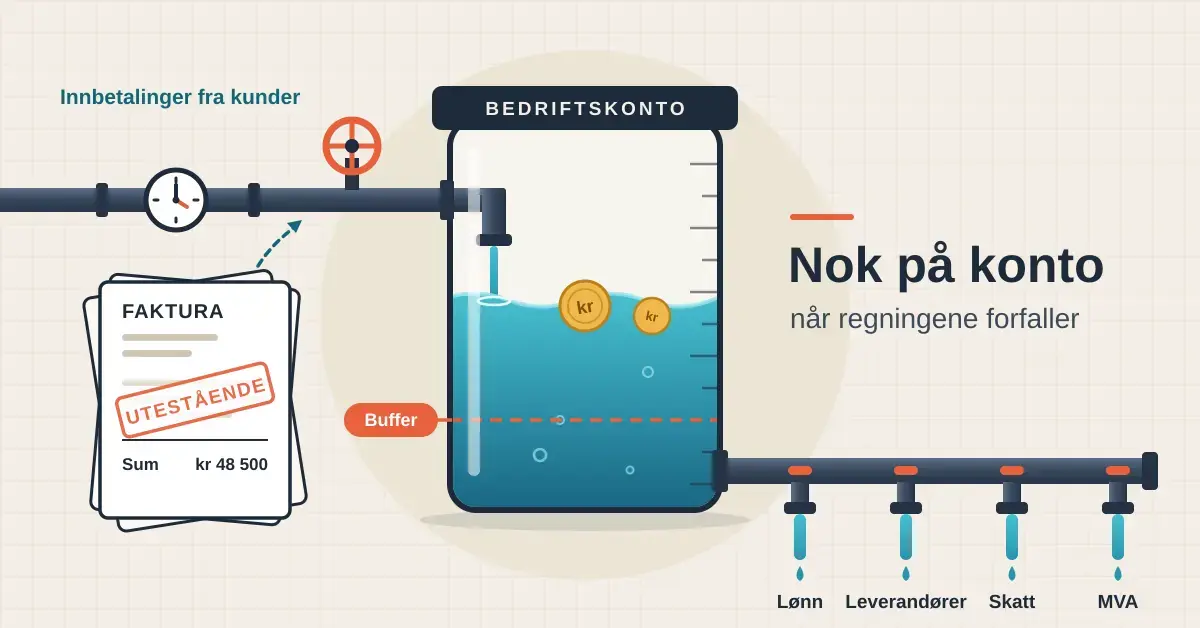
God likviditet avgjør om en bedrift overlever ukene der regningene forfaller før kundene har betalt. Likviditet handler om å ha nok tilgjengelige penger til å dekke løpende forpliktelser til rett tid – lønn, leverandører, skatt og merverdiavgift. En virksomhet kan være lønnsom på papiret og likevel havne i betalingsproblemer fordi pengene ikke står på konto når de trengs. I denne guiden går vi gjennom hva likviditet er, hvordan du måler den, hvilke tiltak som faktisk virker, og hvordan du henter inn kortsiktig finansiering når det butter imot – med vekt på norske forhold.
Viktige punkter
- Likviditet er evnen til å betale det bedriften skylder når regningene forfaller.
- En bedrift kan være lønnsom og likevel mangle penger på konto – likviditet og lønnsomhet er ikke det samme.
- Mål likviditeten med likviditetsgrad 1 og 2 og med arbeidskapital.
- De viktigste tiltakene: likviditetsbudsjett, buffer fra start, rask fakturering, oppfølging av utestående og planlegging av skatt/MVA.
- Kortsiktig finansiering som kassekreditt og factoring kan dekke midlertidige gap – lån bør løse et konkret, tidsavgrenset behov.
Hva er likviditet, og hvorfor er det så viktig?

Likviditet er bedriftens evne til å betale det den skylder når regningene forfaller. Med andre ord: har du penger på konto, eller eiendeler du raskt kan gjøre om til penger, i det øyeblikket en utgift skal betales? Begrepet bygger på to størrelser fra balansen. Omløpsmidler er eiendeler som kan gjøres om til penger innen ett år – typisk bankinnskudd, kundefordringer (penger kundene skylder deg) og varelager. Kortsiktig gjeld er forpliktelser som forfaller innen ett år, for eksempel leverandørgjeld, skyldig MVA, skattetrekk og forfalte låneavdrag.
Poenget med god likviditet er forutsigbarhet. Når du vet at du kan betale lønn den 20. og leverandørene den 30., kan du bruke energien på å drive og vokse i stedet for å slukke branner. Dårlig likviditet gjør det motsatte: du må utsette betalinger, be om henstand, ta dyre hastelån eller i verste fall innstille driften. Mange ellers sunne bedrifter går over ende nettopp fordi likviditeten svikter i en vekstfase, ikke fordi forretningsideen er dårlig.
Likviditet vs. lønnsomhet – hva er forskjellen?
Lønnsomhet og likviditet måles ikke på samme måte, og det er en av de vanligste misforståelsene blant nye gründere. Lønnsomhet handler om hvorvidt inntektene over tid er større enn kostnadene – altså om du tjener penger i regnskapet. Likviditet handler om når pengene faktisk kommer inn og går ut.
Et eksempel: du selger en tjeneste for 100 000 kroner med god margin, men kunden betaler først 45 dager etter at fakturaen er sendt. I mellomtiden må du betale lønn, underleverandører og MVA. Resultatregnskapet viser overskudd, men bankkontoen kan være tom. Derfor er det fullt mulig å være lønnsom og samtidig ha akutte betalingsproblemer. Jo raskere du vokser, jo mer kapital binder du gjerne opp i varelager og utestående fakturaer – og desto viktigere blir aktiv likviditetsstyring.
Slik måler du likviditeten i bedriften
Du trenger ikke et avansert regnskapssystem for å følge med på likviditeten. Noen få nøkkeltall gir et godt bilde, og de hentes rett ut av balansen.
Likviditetsgrad 1 = omløpsmidler delt på kortsiktig gjeld. Tallet viser om de kortsiktige eiendelene dekker den kortsiktige gjelden. En vanlig tommelfingerregel er at likviditetsgrad 1 bør ligge over 2, altså at omløpsmidlene er minst dobbelt så store som den kortsiktige gjelden.
Likviditetsgrad 2 = de mest likvide omløpsmidlene (bankinnskudd, kortsiktige plasseringer og kundefordringer, altså omløpsmidler minus varelager) delt på kortsiktig gjeld. Her holdes varelageret utenfor, fordi varer kan være vanskelige å selge raskt. Tommelfingerregelen er at likviditetsgrad 2 bør ligge over 1, det vil si at de likvide midlene alene dekker den kortsiktige gjelden.
Arbeidskapital = omløpsmidler minus kortsiktig gjeld, oppgitt i kroner i stedet for som forholdstall. Positiv arbeidskapital betyr at du har en buffer; negativ arbeidskapital er et varsel om at kortsiktig gjeld finansierer driften. Husk at disse tallene er veiledende tommelfingerregler – hva som er sunt varierer mellom bransjer, og en konsulentvirksomhet uten varelager bør vurderes annerledes enn en nettbutikk med store vareinnkjøp.
Likviditetsnøkkeltall
| Nøkkeltall | Formel | Tommelfingerregel |
|---|---|---|
| Likviditetsgrad 1 | Omløpsmidler / kortsiktig gjeld | Bør være over 2 |
| Likviditetsgrad 2 | (Omløpsmidler − varelager) / kortsiktig gjeld | Bør være over 1 |
| Arbeidskapital | Omløpsmidler − kortsiktig gjeld | Bør være positiv |
Vanlige årsaker til likviditetsproblemer
Likviditetskriser oppstår sjelden over natten. De bygger seg som regel opp gjennom flere mindre feil. De vanligste årsakene er:
- Lange betalingsfrister og sen betaling: du betaler leverandørene før kundene betaler deg, og gapet må finansieres.
- For rask vekst: økt omsetning krever mer kapital bundet i varer og fordringer før pengene kommer tilbake.
- Manglende planlegging av skatt og MVA: store, forutsigbare utbetalinger blir likevel en overraskelse fordi de ikke er satt av.
- Store utbytter og lønnsuttak i gode tider: bufferen tømmes nettopp når den burde bygges opp.
- For høy andel kortsiktig gjeld: investeringer som skulle vært langsiktig finansiert, finansieres i stedet med kassekreditt eller leverandørgjeld.
- Manglende oversikt: uten et oppdatert likviditetsbudsjett ser du ikke pengemangelen før den er et faktum.
Slik opprettholder du god likviditet
God likviditet er resultatet av vaner, ikke flaks. Under følger de tiltakene som gir mest effekt for en liten eller mellomstor bedrift.
Lag et likviditetsbudsjett
Et likviditetsbudsjett er ikke det samme som et resultatbudsjett. Det viser når pengene faktisk kommer inn og går ut, måned for måned, inkludert MVA og skatt. Sett det opp før du registrerer bedriften, og oppdater det løpende. Et godt råd er å budsjettere kostnadene litt høyere enn du tror og inntektene litt lavere, slik at uventede regninger ikke velter planen. Se også våre generelle råd om privatøkonomi, siden mange av de samme prinsippene gjelder for bedriftens kontantstrøm.
Bygg en buffer fra første dag
Det klokeste grepet en ny bedrift kan gjøre er å begynne å spare med en gang. Når det går godt, er det fristende å betale ut store lønninger og utbytte, men da står du svakt når en stor regning med kort forfall dukker opp. En buffer som dekker to til tre måneders faste kostnader gir rom til å håndtere sesongsvingninger og forsinkede innbetalinger uten å måtte låne dyrt.
Fakturer raskt og følg opp utestående
Pengene kommer ikke før fakturaen er sendt. Fakturer med en gang jobben er levert, hold korte betalingsfrister (for eksempel 10–14 dager), og ha en fast rutine for purring. Jo raskere kundefordringene gjøres om til penger på konto, desto mindre kapital binder du opp. For nettbaserte selskaper som tar betalt løpende, kan faste månedlige abonnementer jevne ut kontantstrømmen betydelig.
Forhandle betalingsbetingelser begge veier
Likviditet handler like mye om når du betaler som når du får betalt. Be leverandørene om lengre frister der det er mulig, og tilby gjerne kundene en liten rabatt mot rask betaling. Målet er å forkorte tiden mellom at du betaler ut og får inn penger.
Planlegg for skatt og merverdiavgift
Skatt og MVA er de mest forutsigbare – og likevel mest oversette – likviditetsbelastningene. Merverdiavgiften betales som hovedregel i seks terminer i året, annenhver måned, med forfall drøyt en måned etter at terminen er over; små virksomheter med lav omsetning kan søke om årlig oppgave. Husk at MVA du krever inn fra kundene ikke er dine penger – sett dem til side på en egen konto. Forskuddsskatt for aksjeselskap betales i to terminer, 15. februar og 15. april i året etter inntektsåret, der hver termin som hovedregel settes til halvparten av sist fastsatte skatt. Legg disse datoene inn i likviditetsbudsjettet, så slipper du ubehagelige overraskelser.
Bruk oppdatert regnskap og rullerende prognoser
Et ferskt regnskap er grunnlaget for all likviditetsstyring. Med et skybasert regnskapssystem ser du til enhver tid hva som står på konto, hvilke fakturaer som er forfalt, og hvor mye du skylder i MVA. En praktisk metode er en rullerende kontantstrømsprognose for de nærmeste 8–13 ukene: du lister opp forventede innbetalinger og utbetalinger uke for uke og oppdaterer den løpende. Da ser du et likviditetsgap flere uker før det oppstår, mens du fortsatt har tid til å justere – for eksempel ved å purre raskere, utsette et innkjøp eller avtale kassekreditt.
Skill privat og bedrift
Egne kontoer for drift, skatt/MVA og buffer gir deg øyeblikkelig oversikt og hindrer at skattepenger brukes til drift. Dette er spesielt viktig for enkeltpersonforetak, der det er lett å blande sammen privat og bedrift.
Kortsiktig finansiering når det butter imot
Selv med god planlegging kan du oppleve perioder der pengene ikke strekker til. Da finnes det flere løsninger, og det lønner seg å kjenne dem før behovet oppstår.
- Kassekreditt: en av de mest brukte finansieringsformene for norske bedrifter. Banken stiller et maksimalbeløp til rådighet som du trekker på etter behov og betaler renter kun for det du faktisk bruker. Egnet for å jevne ut kortsiktige svingninger.
- Factoring (fakturasalg): du selger eller pantsetter kundefordringene til et finansselskap og får raskt utbetalt en stor del av fakturabeløpet – ofte opptil rundt 85 prosent – i stedet for å vente på at kunden betaler. Passer best for bedrifter med en viss omsetning og et jevnt antall fakturaer per måned.
- Driftskreditt og bedriftslån: for større eller mer varige behov kan et nedbetalingslån være riktigere enn kassekreditt.
- Forbrukslån: noen gründere bruker personlig lån i oppstarten. Dette er fleksibelt, men dyrt, og bør kun brukes bevisst og kortsiktig. Hold en oversikt over forbrukslån slik at du kan sammenligne vilkår om det skulle bli nødvendig.
Uansett hvilken løsning du velger: lån bør løse et konkret, tidsavgrenset problem, ikke finansiere et vedvarende underskudd. Vil du gå dypere i mulighetene, har vi egne artikler om forskjellen på ulike finansieringsmuligheter og om å låne penger til bedriftsetablering.
Likviditet for onlinebedrifter spesielt
En online gründer møter mange av de samme utfordringene som en fysisk butikk, men med noen viktige forskjeller. Startkapitalen er ofte lavere fordi du slipper leie, strøm, vedlikehold og i mange tilfeller inventar. Det betyr likevel ikke at kapitalbehovet forsvinner. Selv et konsulentselskap som nesten bare har lønn som kostnad, trenger likviditet til å dekke lønn mellom oppdrag og til å tåle at kunder betaler sent.
Nettbutikker binder gjerne kapital i varelager og markedsføring før salget kommer, mens abonnements- og innholdsbaserte modeller kan gi en jevnere kontantstrøm. Uansett modell er det lurt å ha flere inntektskilder. Les mer om hvordan du kan øke inntekten som gründer og om det å finansiere drømmen med smålån dersom du trenger et mindre, kontrollert tilskudd av kapital.
Vanlige feil å unngå
- Å vente med likviditetsbudsjettet til krisen inntreffer. Da er handlingsrommet allerede lite. Lag budsjettet før du trenger det.
- Å forveksle overskudd med penger på konto. Et positivt resultat betyr ikke at du kan betale regningene i dag.
- Å bruke MVA- og skattepenger til drift. Disse pengene skal videre til staten og må holdes atskilt.
- Å ta ut stort utbytte for tidlig. Bygg bufferen først.
- Å finansiere langsiktige investeringer med kortsiktig gjeld. Match løpetiden på finansieringen med levetiden på det du kjøper.
- Å ikke følge opp forfalte fakturaer. Penger du ikke purrer på, kommer ofte aldri inn.
Ansvarsfraskrivelse
Denne artikkelen er ment som generell informasjon om likviditet og bedriftsøkonomi, og er ikke økonomisk, regnskapsmessig eller juridisk rådgivning. Regler, frister og beløpsgrenser for skatt og merverdiavgift kan endres – kontroller alltid gjeldende frister hos Skatteetaten. Å ta opp lån eller kreditt innebærer kostnader og risiko, og du bør kun låne det du har realistisk evne til å betale tilbake. Ved større beslutninger bør du rådføre deg med en autorisert regnskapsfører eller finansiell rådgiver.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på likviditet og soliditet?
Likviditet er evnen til å betale det du skylder på kort sikt, altså om pengene finnes når regningene forfaller. Soliditet handler om den langsiktige økonomiske styrken – hvor stor andel av eiendelene som er finansiert med egenkapital fremfor gjeld. En bedrift kan ha god soliditet, men likevel dårlig likviditet i en gitt periode.
Hva er en god likviditetsgrad?
Som tommelfingerregel bør likviditetsgrad 1 (omløpsmidler delt på kortsiktig gjeld) ligge over 2, og likviditetsgrad 2 (de mest likvide omløpsmidlene delt på kortsiktig gjeld) over 1. Hva som er sunt varierer mellom bransjer, så bruk tallene som en pekepinn og sammenlign gjerne med andre i samme bransje.
Når betaler et aksjeselskap forskuddsskatt?
Aksjeselskap og andre upersonlige skattytere betaler forskuddsskatt i to terminer, 15. februar og 15. april i året etter inntektsåret. Hver termin settes som hovedregel til halvparten av sist fastsatte skatt. Det skrives ikke ut forskuddsskatt dersom forventet skatt er under 2 000 kroner.
Hva gjør jeg hvis bedriften ikke klarer å betale regningene?
Skaff deg først oversikt i et oppdatert likviditetsbudsjett, prioriter de viktigste forpliktelsene (lønn, skatt og MVA), og ta tidlig kontakt med leverandører og bank for å avtale løsninger. Kassekreditt eller factoring kan dekke et kortsiktig gap, men ta også tak i den underliggende årsaken.
Hvor mye bufferkapital bør en bedrift ha?
Det finnes ingen fasit, men mange rådgivere anbefaler en buffer som dekker minst to til tre måneders faste kostnader. Bedrifter med sesongsvingninger eller lange betalingsfrister fra kundene bør sikte på mer.